Các công ty đào Bitcoin từng được thị trường tưởng thưởng mạnh nhờ câu chuyện chuyển mình sang hạ tầng AI. Tuy nhiên, theo VanEck, giai đoạn dễ nhất của narrative này có thể đã qua. Nhà đầu tư hiện không chỉ nhìn vào các hợp đồng AI được công bố, mà bắt đầu đặt câu hỏi khó hơn: liệu các miner có đủ năng lực tài chính, kỹ thuật và vận hành để biến những megawatt điện đã cho thuê thành trung tâm dữ liệu thực sự hay không.
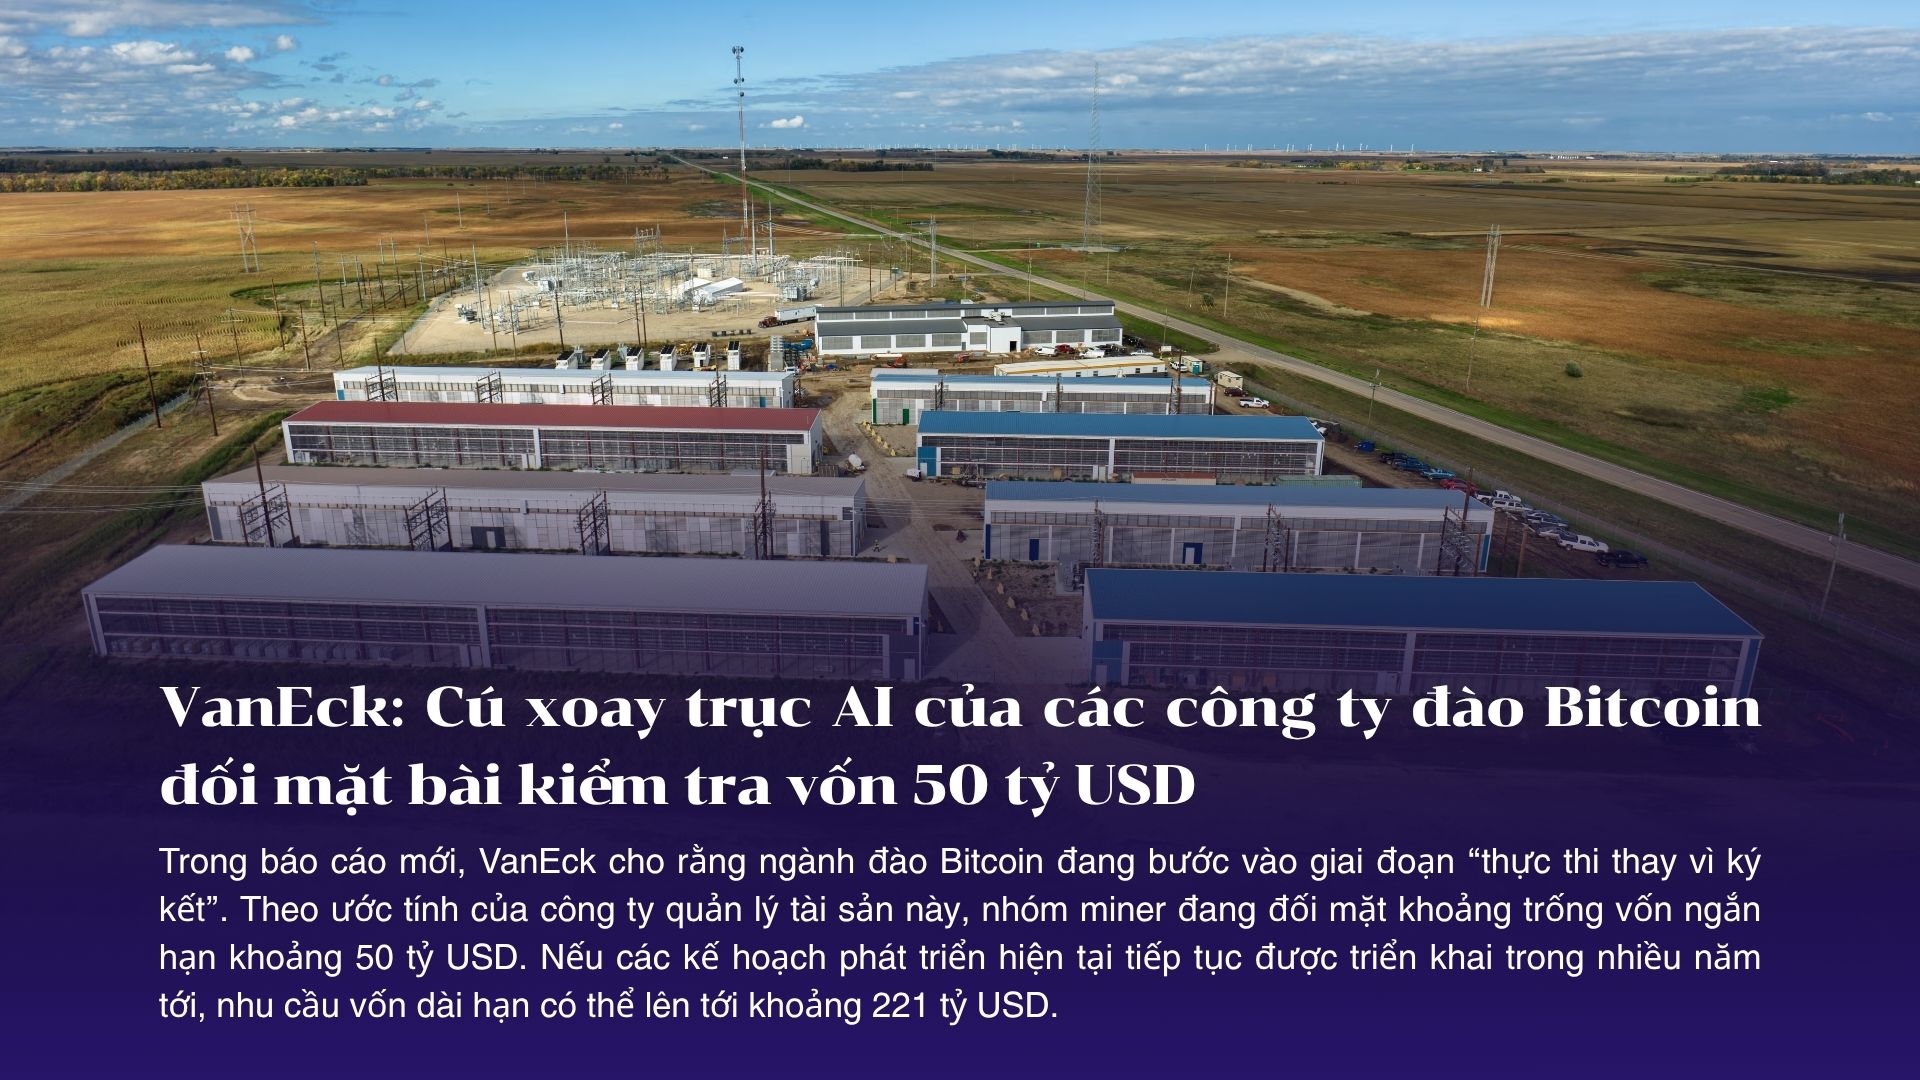
Trong báo cáo mới, VanEck cho rằng ngành đào Bitcoin đang bước vào giai đoạn “thực thi thay vì ký kết”. Theo ước tính của công ty quản lý tài sản này, nhóm miner đang đối mặt khoảng trống vốn ngắn hạn khoảng 50 tỷ USD. Nếu các kế hoạch phát triển hiện tại tiếp tục được triển khai trong nhiều năm tới, nhu cầu vốn dài hạn có thể lên tới khoảng 221 tỷ USD.
Đây là con số lớn, đặc biệt với một ngành vốn đã quen với chu kỳ biến động mạnh của giá Bitcoin, chi phí điện, thiết bị khai thác và áp lực sau mỗi kỳ halving.
Từ đào Bitcoin sang hạ tầng AI
Sau halving năm 2024, lợi nhuận đào Bitcoin chịu áp lực khi phần thưởng khối giảm, trong khi độ khó mạng lưới và chi phí vận hành vẫn ở mức cao. Điều này buộc nhiều công ty đào Bitcoin đại chúng phải tìm hướng đi mới để tận dụng tài sản quan trọng nhất mà họ đang nắm giữ: nguồn điện, mặt bằng, hạ tầng kết nối và kinh nghiệm vận hành các cơ sở tiêu thụ năng lượng lớn.
AI và high-performance computing (HPC) nhanh chóng trở thành lối thoát hấp dẫn. Thay vì chỉ dùng điện để vận hành máy đào ASIC, các miner có thể cho thuê hạ tầng điện và data center cho các khách hàng AI, nơi nhu cầu tính toán đang tăng mạnh.
Core Scientific là ví dụ nổi bật khi ký thỏa thuận hosting quy mô lớn với CoreWeave, góp phần thay đổi cách thị trường nhìn nhận công ty này từ một miner Bitcoin thành nhà cung cấp hạ tầng AI. Các công ty như TeraWulf, Hut 8, IREN và Cipher Mining cũng đã công bố kế hoạch cho thuê công suất điện và hạ tầng data center cho khách hàng AI/HPC. Trong khi đó, MARA, Riot Platforms và CleanSpark vẫn theo đuổi mô hình lai, vừa duy trì hoạt động đào Bitcoin vừa thử nghiệm cơ hội AI.
Vấn đề không còn là “có hợp đồng hay không”
Theo VanEck, thị trường đang dịch chuyển khỏi trạng thái hưng phấn với các thông báo hợp đồng. Câu hỏi lớn hơn hiện nay là tốc độ triển khai.
Báo cáo cho biết toàn nhóm mới chỉ bàn giao khoảng 25% công suất AI/HPC đã cho thuê. Điều đó có nghĩa là phần lớn giá trị mà thị trường đang định giá vẫn nằm ở tương lai, chứ chưa phản ánh đầy đủ vào dòng tiền hiện tại.
Đây là điểm rủi ro quan trọng. Ký được hợp đồng với khách hàng AI chỉ là bước đầu. Để tạo doanh thu thực, các công ty cần huy động vốn, mua thiết bị, xây dựng data center, triển khai hệ thống làm mát, đảm bảo kết nối điện ổn định, đáp ứng tiêu chuẩn kỹ thuật và bàn giao đúng tiến độ.
Nếu không làm được, VanEck cho rằng các công ty có thể đối mặt nguy cơ bị thị trường định giá lại theo hướng tiêu cực.
Bài toán định giá ngày càng phức tạp
Cú xoay trục AI đã giúp nhiều cổ phiếu miner tăng mạnh trong bối cảnh phần lớn thị trường crypto chịu áp lực. Khi Bitcoin và nhiều cổ phiếu crypto lớn suy yếu, một số mã miner lại ghi nhận mức tăng đáng kể nhờ kỳ vọng AI.
Tuy nhiên, VanEck cho rằng việc định giá nhóm này đang trở nên khó hơn. Nhà đầu tư phải định giá các doanh nghiệp đang đứng giữa hai thế giới: một bên là hoạt động đào Bitcoin truyền thống có độ nhạy cao với giá BTC, một bên là mảng AI infrastructure còn mới, cần vốn lớn và chưa tạo dòng tiền rõ ràng.
Trong giai đoạn hiện tại, VanEck cho rằng thước đo dễ sử dụng nhất là “energized power”, tức lượng công suất điện đã sẵn sàng vận hành. Những công ty đã có hợp đồng AI thường được thị trường định giá cao hơn, trong khi các miner mới chỉ nói về pipeline hoặc kế hoạch tương lai sẽ nhận mức định giá thấp hơn.
Nói cách khác, thị trường không còn mua narrative chung chung. Nhà đầu tư đang trả tiền cho công suất điện thật, hợp đồng thật và khả năng bàn giao thật.
Chất lượng khách hàng sẽ quyết định chi phí vốn
Một điểm quan trọng khác trong báo cáo là chất lượng tenant, tức khách hàng thuê hạ tầng.
Theo VanEck, một megawatt được cho thuê cho hyperscaler có xếp hạng tín nhiệm cao sẽ có giá trị khác hẳn so với một megawatt cho thuê cho startup AI nhỏ, ít lịch sử tài chính và hợp đồng ngắn hơn. Khách hàng càng mạnh, dòng tiền tương lai càng dễ được tài trợ với chi phí vốn thấp hơn.
Điều này có thể tạo ra sự phân hóa lớn trong ngành. Các miner có hợp đồng với khách hàng lớn, uy tín và dài hạn có thể tiếp cận nguồn vốn rẻ hơn, từ đó mở rộng nhanh hơn. Ngược lại, các công ty phụ thuộc vào khách hàng nhỏ hoặc hợp đồng chưa chắc chắn có thể bị thị trường chiết khấu mạnh hơn.
Ai có thể hưởng lợi, ai vẫn phụ thuộc vào Bitcoin?
VanEck cho rằng một số công ty như HIVE, Bitdeer, Keel và IREN có thể còn dư địa tăng giá nếu giành thêm hợp đồng AI/HPC. Trong khi đó, MARA, CleanSpark và Riot Platforms vẫn được xem là nhóm còn gắn chặt hơn với biến động giá Bitcoin do hoạt động mining truyền thống vẫn đóng vai trò lớn.
Điều này phản ánh sự phân hóa ngày càng rõ trong nhóm cổ phiếu miner. Không phải công ty nào gắn mác “AI pivot” cũng giống nhau. Một số có thể thật sự trở thành doanh nghiệp hạ tầng dữ liệu. Một số khác có thể vẫn chỉ là miner Bitcoin với một phần câu chuyện AI được thêm vào để thu hút thị trường vốn.
Góc nhìn: AI pivot không còn là câu chuyện kể, mà là bài kiểm tra năng lực triển khai
Điểm đáng chú ý nhất trong báo cáo của VanEck không nằm ở con số 50 tỷ USD, mà nằm ở sự thay đổi cách thị trường đánh giá các miner.
Trong giai đoạn đầu, chỉ cần công bố hợp đồng AI, cổ phiếu đã có thể được định giá lại. Nhưng khi narrative trở nên đông đúc hơn, nhà đầu tư sẽ bắt đầu hỏi những câu hỏi thực tế hơn: tiền lấy từ đâu, xây mất bao lâu, khách hàng là ai, biên lợi nhuận thật bao nhiêu và khi nào dòng tiền bắt đầu về.
Đây là sự chuyển pha quen thuộc của thị trường. Narrative có thể giúp cổ phiếu tăng nhanh, nhưng dòng tiền mới là thứ giữ định giá ở lại.
Với các công ty đào Bitcoin, AI có thể là cơ hội lớn để thoát khỏi áp lực biên lợi nhuận mining sau halving. Nhưng đây không phải cuộc chơi dễ. Xây data center phục vụ AI phức tạp hơn rất nhiều so với vận hành máy đào Bitcoin. Yêu cầu về làm mát, độ ổn định, uptime, kết nối mạng và tiêu chuẩn khách hàng đều cao hơn.
Vì vậy, giai đoạn tiếp theo của ngành miner sẽ không được quyết định bởi ai công bố nhiều hợp đồng hơn, mà bởi ai có thể biến công suất điện thành hạ tầng AI hoạt động thật, đúng tiến độ và không làm bảng cân đối kế toán bị kéo căng quá mức.
Nếu làm được, một số miner có thể bước sang một mô hình kinh doanh mới với dòng tiền dài hạn ổn định hơn. Nếu không, cú xoay trục AI có thể trở thành một vòng gọi vốn đắt đỏ khác trong lịch sử đầy biến động của ngành đào Bitcoin.
Vì sao miner Bitcoin lại hấp dẫn với AI hơn nhiều người nghĩ?
Nhìn bề ngoài, đào Bitcoin và AI có vẻ là hai ngành rất khác nhau. Một bên là vận hành máy đào để bảo vệ mạng lưới blockchain, một bên là cung cấp sức mạnh tính toán cho các mô hình trí tuệ nhân tạo. Nhưng nếu nhìn sâu vào tài sản cốt lõi, các công ty đào Bitcoin lại đang sở hữu đúng thứ mà ngành AI đang thiếu nhất: điện, mặt bằng và khả năng triển khai hạ tầng quy mô lớn.
Trong cuộc đua AI hiện nay, vấn đề không chỉ là có GPU hay không. Các công ty AI cần nguồn điện ổn định, địa điểm có thể mở rộng, kết nối lưới điện đủ lớn và đối tác có kinh nghiệm vận hành cơ sở tiêu thụ năng lượng cao. Đây lại chính là những yếu tố mà nhiều miner Bitcoin đã xây dựng trong nhiều năm.
Các miner lớn thường đã có sẵn hợp đồng điện, đất đai, trạm biến áp, đội ngũ vận hành 24/7 và kinh nghiệm tối ưu chi phí năng lượng. Với ngành AI, việc tìm được địa điểm có thể cấp hàng trăm megawatt điện không hề đơn giản. Vì vậy, những miner có hạ tầng điện sẵn sàng trở thành mục tiêu tự nhiên của các công ty AI/HPC muốn mở rộng nhanh.
Điểm hấp dẫn còn nằm ở tốc độ. Xây một trung tâm dữ liệu mới từ đầu có thể mất nhiều năm, đặc biệt khi phải xin cấp điện, giấy phép xây dựng và kết nối hạ tầng. Trong khi đó, một số cơ sở mining đã có sẵn phần lớn nền móng ban đầu. Nếu có thể nâng cấp đúng chuẩn, chúng giúp khách hàng AI rút ngắn thời gian triển khai đáng kể.
Đó là lý do thị trường không còn nhìn miner chỉ như các công ty “đào coin”. Với một số doanh nghiệp, giá trị thật có thể nằm ở quyền kiểm soát năng lượng và vị trí hạ tầng. Khi AI trở thành ngành tiêu thụ điện khổng lồ, những tài sản này bắt đầu được định giá lại.
Tuy nhiên, điều này không có nghĩa mọi miner đều tự động trở thành công ty AI infrastructure. Lợi thế điện chỉ mở ra cánh cửa đầu tiên. Để bước qua cánh cửa đó, họ phải chứng minh được năng lực xây dựng, tài chính, kỹ thuật và khả năng phục vụ khách hàng doanh nghiệp ở tiêu chuẩn cao hơn rất nhiều so với mining truyền thống.
Sự khác biệt giữa đào Bitcoin và vận hành data center AI
Điểm dễ gây hiểu lầm nhất trong câu chuyện này là suy nghĩ: “có điện là làm được AI data center”. Thực tế, điện là điều kiện cần, nhưng chưa đủ.
Đào Bitcoin là mô hình tương đối đơn giản hơn về mặt kỹ thuật vận hành. Miner cần nguồn điện rẻ, máy đào ASIC, hệ thống làm mát phù hợp và kết nối mạng đủ ổn định để tham gia khai thác. Nếu một phần máy đào ngừng hoạt động trong thời gian ngắn, doanh thu có thể bị ảnh hưởng, nhưng hệ thống không nhất thiết vi phạm các tiêu chuẩn dịch vụ phức tạp với khách hàng bên ngoài.
Data center AI thì khác. Khách hàng AI/HPC thường yêu cầu mức độ ổn định, bảo mật và hiệu suất cao hơn nhiều. Họ không chỉ thuê điện, mà thuê một môi trường vận hành có thể bảo vệ các cụm GPU đắt đỏ, duy trì uptime, kiểm soát nhiệt độ, xử lý tải tính toán nặng và đảm bảo kết nối dữ liệu liên tục.
Nói cách khác, mining có thể chấp nhận một số độ “thô” trong hạ tầng, miễn sao chi phí điện đủ thấp và máy đào hoạt động hiệu quả. Còn AI data center phải đạt tiêu chuẩn gần hơn với hạ tầng doanh nghiệp: kiểm soát rủi ro, dự phòng điện, làm mát chính xác, quản lý phần cứng phức tạp, bảo mật vật lý và đội ngũ kỹ thuật chuyên sâu.
Sự khác biệt cũng nằm ở mô hình doanh thu. Đào Bitcoin phụ thuộc trực tiếp vào giá BTC, độ khó mạng lưới, phí giao dịch và chi phí điện. Doanh thu biến động theo chu kỳ thị trường crypto. Trong khi đó, data center AI có thể mang lại hợp đồng dài hạn và dòng tiền ổn định hơn, nhưng đổi lại yêu cầu vốn đầu tư ban đầu lớn hơn rất nhiều.
Vì vậy, chuyển từ Bitcoin mining sang AI không phải là đổi công tắc từ “đào coin” sang “bán hạ tầng”. Đó là quá trình nâng cấp toàn bộ mô hình kinh doanh. Miner phải đi từ tối ưu hashrate sang tối ưu độ tin cậy, từ chạy máy đào cho chính mình sang phục vụ khách hàng doanh nghiệp, từ chịu rủi ro giá Bitcoin sang chịu rủi ro xây dựng, tài trợ vốn và thực thi dự án.
Đây chính là lý do VanEck nhấn mạnh rằng giai đoạn tiếp theo của ngành sẽ không còn được định giá bằng các thông báo hợp đồng đơn thuần. Thị trường sẽ nhìn vào ai thật sự bàn giao được công suất, ai vận hành được data center đúng chuẩn và ai có thể biến lợi thế năng lượng thành dòng tiền bền vững.
Cú xoay trục AI vì thế vừa là cơ hội, vừa là phép thử. Những miner có hạ tầng điện tốt, bảng cân đối đủ mạnh và năng lực triển khai thật có thể bước sang một tầng định giá mới. Nhưng những công ty chỉ có narrative mà thiếu khả năng thực thi có thể bị thị trường kéo trở lại với bản chất ban đầu: một doanh nghiệp mining phụ thuộc vào chu kỳ Bitcoin.
Kết luận
Báo cáo của VanEck cho thấy thị trường đang bước vào giai đoạn chọn lọc khắt khe hơn với các công ty đào Bitcoin chuyển hướng sang AI. Câu chuyện “miner thành data center” vẫn hấp dẫn, nhưng nhà đầu tư không còn chỉ nhìn vào thông báo hợp đồng.
Thứ được định giá trong giai đoạn tới sẽ là khả năng huy động vốn, chất lượng khách hàng, tiến độ xây dựng và năng lực vận hành thực tế.
Với khoảng trống vốn ngắn hạn ước tính 50 tỷ USD và nhu cầu vốn dài hạn có thể lên tới 221 tỷ USD, cú pivot sang AI của ngành đào Bitcoin không chỉ là cơ hội tăng trưởng. Nó còn là bài kiểm tra lớn về kỷ luật tài chính và năng lực thực thi.