World Liberty Financial một lần nữa trở thành tâm điểm chính trị tại Washington, khi đơn xin giấy phép ngân hàng của công ty crypto có liên hệ với gia đình Tổng thống Donald Trump bị các nghị sĩ Dân chủ chất vấn gay gắt trong phiên điều trần của Ủy ban Dịch vụ Tài chính Hạ viện Mỹ.
Điểm đáng chú ý không chỉ nằm ở World Liberty, mà còn ở bức tranh lớn hơn: Mỹ đang bước vào giai đoạn triển khai khung pháp lý stablecoin sau GENIUS Act, trong khi các cơ quan quản lý ngân hàng phải xử lý cùng lúc ba bài toán nhạy cảm: cấp phép cho doanh nghiệp crypto, kiểm soát rủi ro tài chính và tránh bị cuốn vào tranh cãi chính trị.
OCC nói áp lực chính trị đến từ phía Dân chủ
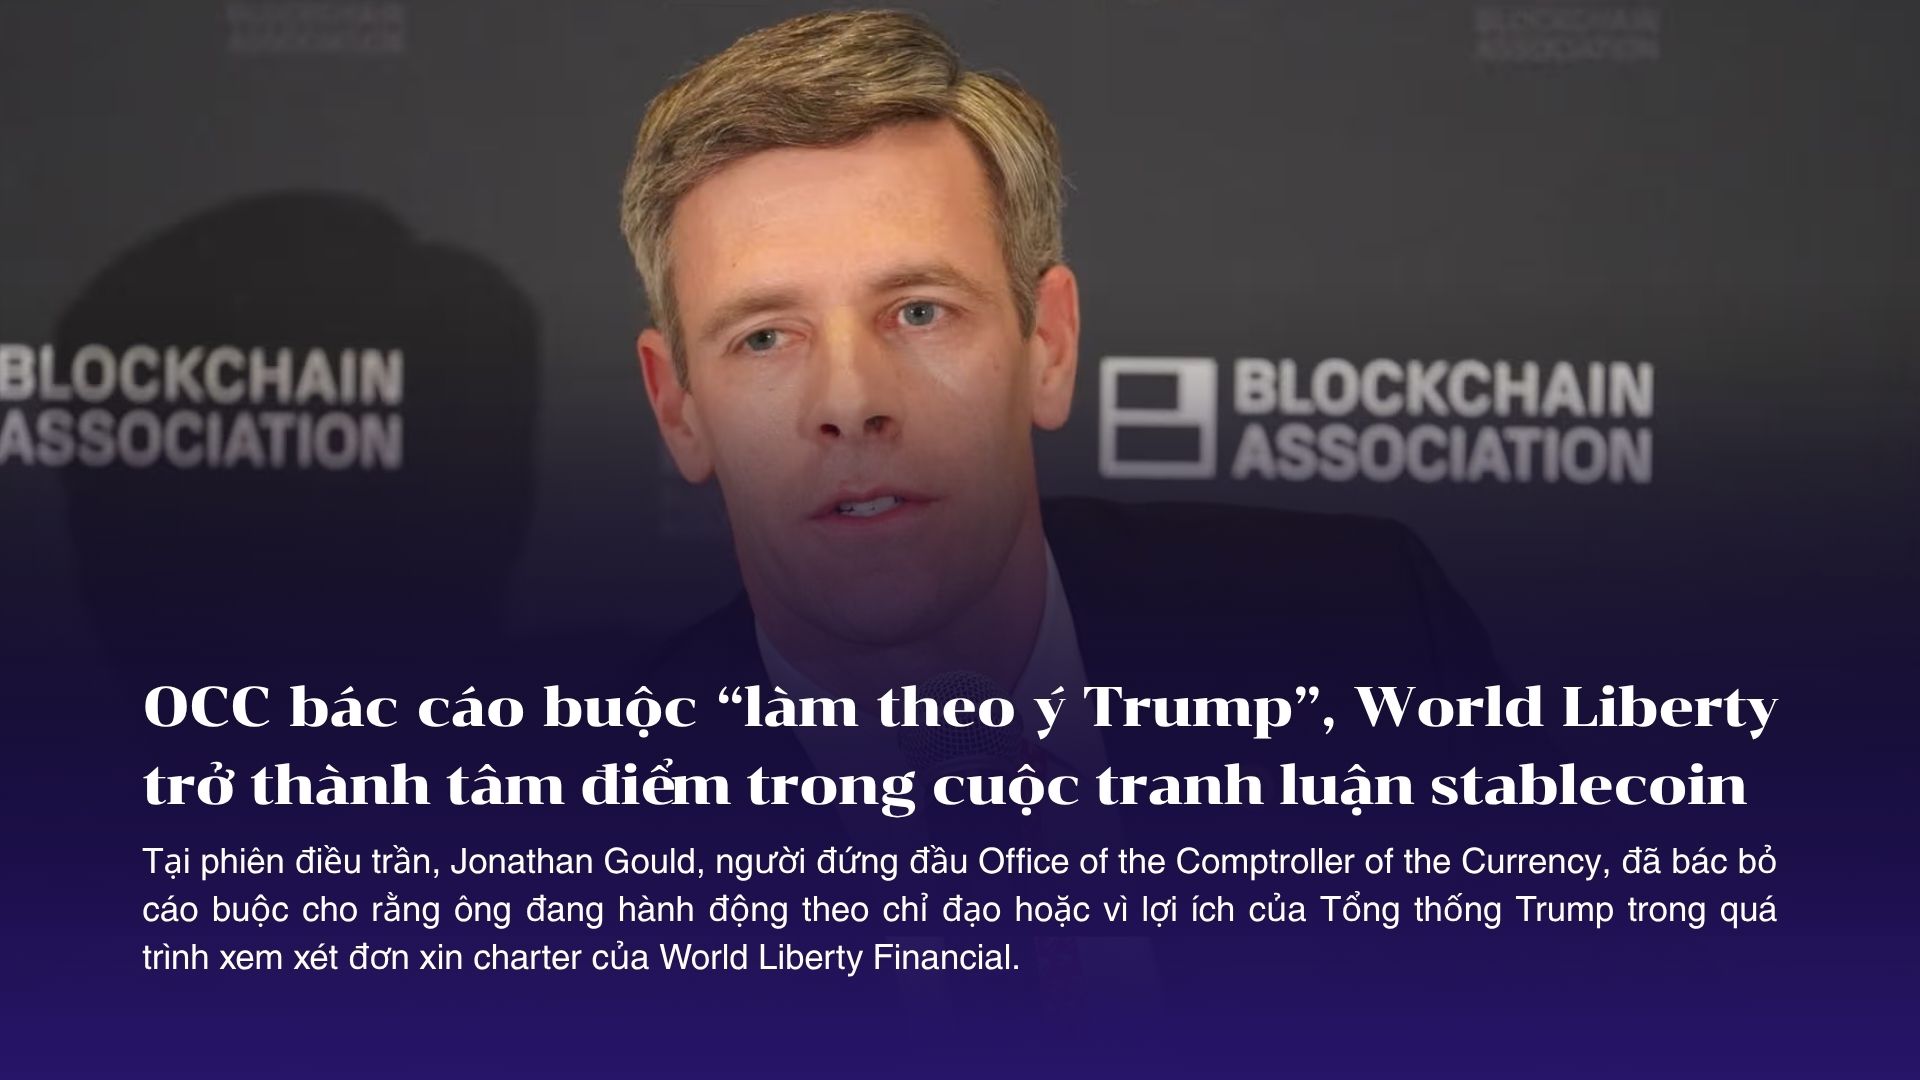
Tại phiên điều trần, Jonathan Gould, người đứng đầu Office of the Comptroller of the Currency, đã bác bỏ cáo buộc cho rằng ông đang hành động theo chỉ đạo hoặc vì lợi ích của Tổng thống Trump trong quá trình xem xét đơn xin charter của World Liberty Financial.
Cuộc trao đổi trở nên căng thẳng khi Hạ nghị sĩ Gregory Meeks, một thành viên Dân chủ đến từ New York, đặt câu hỏi liệu Gould đang “làm việc cho người dân Mỹ” hay đang đóng vai trò như một “người dàn xếp cho Trump”.
Gould phản bác rằng áp lực chính trị duy nhất mà ông cảm nhận được trong vấn đề này đến từ các nghị sĩ Dân chủ, bao gồm cả những chất vấn tương tự từ Thượng nghị sĩ Elizabeth Warren. Ông cho rằng việc tiếp tục gây áp lực lên OCC trong quá trình xét duyệt là điều “rất đáng tiếc” và “chưa từng có tiền lệ”.
Theo Gould, OCC sẽ xử lý hồ sơ dựa trên luật hiện hành và quy trình cấp charter, thay vì dựa trên áp lực chính trị từ bất kỳ bên nào.
Vì sao World Liberty bị soi kỹ?
World Liberty Financial là công ty crypto có liên hệ với Tổng thống Donald Trump và gia đình ông. Điều này khiến đơn xin cấp phép ngân hàng của công ty trở thành một vấn đề nhạy cảm hơn nhiều so với một hồ sơ thông thường.
Các nghị sĩ Dân chủ cho rằng việc một cơ quan do người được Trump bổ nhiệm đứng đầu lại xem xét cấp lợi ích pháp lý cho một doanh nghiệp có liên hệ với gia đình Trump có thể tạo ra xung đột lợi ích.
Ngoài ra, phe Dân chủ cũng đặt câu hỏi về các mối liên hệ của World Liberty với nhà đầu tư nước ngoài và các đối tác crypto từng gây tranh cãi, trong đó có Binance. Theo họ, những yếu tố này cần được xem xét kỹ trước khi công ty được cấp giấy phép ngân hàng tại Mỹ.
Ở chiều ngược lại, phía OCC khẳng định cơ quan này đang tuân thủ các quy định đạo đức và quy trình pháp lý trong việc xem xét đơn xin charter cho World Liberty Trust Company.
National trust bank charter quan trọng thế nào?
World Liberty đang xin charter cho một national trust bank. Đây không giống mô hình ngân hàng thương mại truyền thống.
Một trust bank thường tập trung vào các hoạt động như lưu ký tài sản, quản lý tài sản, thanh toán hoặc cung cấp dịch vụ tài chính chuyên biệt. Tùy cấu trúc giấy phép, mô hình này có thể không được nhận tiền gửi hoặc cho vay như ngân hàng thông thường.
Với một công ty crypto, charter dạng này có ý nghĩa rất lớn. Nó có thể giúp doanh nghiệp tiếp cận sâu hơn với hệ thống tài chính Mỹ, tạo niềm tin pháp lý với khách hàng tổ chức và mở đường cho các dịch vụ liên quan đến lưu ký, stablecoin hoặc thanh toán.
Đó cũng là lý do hồ sơ của World Liberty không chỉ là chuyện riêng của một công ty. Nó có thể trở thành tiền lệ cho cách Mỹ đối xử với các doanh nghiệp crypto muốn bước vào hạ tầng ngân hàng chính thống.
Stablecoin là chủ đề trung tâm của phiên điều trần
Bên cạnh World Liberty, stablecoin là nội dung lớn được thảo luận trong phiên điều trần. Các cơ quan giám sát ngân hàng và liên minh tín dụng của Mỹ trình bày tiến độ triển khai GENIUS Act, đạo luật đặt nền móng cho khung quản lý stablecoin thanh toán tại Mỹ.
Các nhà quản lý đã ban hành một số đề xuất quy tắc để đưa luật vào thực tế. Travis Hill, Chủ tịch Federal Deposit Insurance Corporation, cho biết các cơ quan sẽ sớm đưa ra thêm một đề xuất liên quan đến chương trình nhận diện khách hàng đối với tổ chức phát hành stablecoin.
Điều này cho thấy hướng đi của Mỹ khá rõ: stablecoin có thể được chấp nhận như một phần của hệ thống thanh toán, nhưng phải đi kèm yêu cầu về dự trữ, quản trị rủi ro, chống rửa tiền, tuân thủ lệnh trừng phạt và xác minh danh tính khách hàng.
Nói cách khác, stablecoin đang được kéo từ vùng “crypto-native” sang vùng “regulated finance”.
Stablecoin: hạ tầng thanh toán mới hay rủi ro với đồng USD?
Kyle Hauptman, Chủ tịch National Credit Union Administration, đưa ra góc nhìn tích cực về stablecoin. Theo ông, khi stablecoin được sử dụng rộng rãi hơn, người Mỹ có thể không còn phải nói về “ngày làm việc” khi chờ thanh toán.
Ông cho rằng stablecoin có thể giúp thanh toán diễn ra 24/7, kể cả cuối tuần và ngày lễ. Trong kịch bản tương lai, tiền hoàn thuế hoặc các khoản hỗ trợ khẩn cấp của chính phủ có thể được gửi nhanh hơn, an toàn hơn và không bị phụ thuộc vào lịch vận hành ngân hàng truyền thống.
Tuy nhiên, không phải ai cũng đồng ý với góc nhìn này.
Hạ nghị sĩ Brad Sherman, một thành viên Dân chủ thường xuyên chỉ trích crypto, phản đối mạnh ý tưởng chính phủ thanh toán bằng stablecoin. Ông cho rằng đây là một ý tưởng nguy hiểm vì có thể “hợp pháp hóa” một lựa chọn thay thế cho USD trong các hoạt động thanh toán.
Sherman cũng nhấn mạnh GENIUS Act cấm stablecoin trả lãi trực tiếp cho người nắm giữ. Theo ông, các luật sư và doanh nghiệp có thể tìm cách lách quy định này, vì vậy cơ quan quản lý cần viết quy tắc đủ chặt để ngăn stablecoin biến thành một dạng tài khoản sinh lãi trá hình.
Tranh cãi thật sự nằm ở đâu?
Bề ngoài, cuộc tranh luận xoay quanh World Liberty, Trump và áp lực chính trị. Nhưng sâu hơn, đây là cuộc va chạm giữa ba hướng nhìn khác nhau về tương lai tài chính Mỹ.
Thứ nhất là hướng nhìn ủng hộ đổi mới. Nhóm này cho rằng stablecoin có thể giúp Mỹ hiện đại hóa hệ thống thanh toán, tăng sức cạnh tranh của đồng USD trong môi trường tài chính số và giữ hoạt động crypto trong khuôn khổ pháp lý nội địa.
Thứ hai là hướng nhìn thận trọng. Nhóm này không nhất thiết phản đối stablecoin, nhưng muốn áp đặt chuẩn nghiêm ngặt về dự trữ, nhận diện khách hàng, quản trị rủi ro, bảo vệ người dùng và chống rửa tiền.
Thứ ba là hướng nhìn phản đối mạnh crypto. Nhóm này lo ngại stablecoin có thể làm suy yếu vai trò của ngân hàng, tạo kênh né tránh thuế, hỗ trợ dòng tiền bất hợp pháp hoặc khiến các công ty tư nhân phát hành “tiền gần giống tiền ngân hàng” nhưng không chịu cùng mức giám sát.
World Liberty trở thành điểm nóng vì nó nằm ngay giao điểm của cả ba tranh luận: crypto, stablecoin và quyền lực chính trị.
Kraken và câu chuyện “skinny master account”
Phiên điều trần cũng đề cập đến việc Kraken được cấp quyền tiếp cận master account tại Fed theo hình thức giới hạn.
Federal Reserve Vice Chair for Supervision Michelle Bowman cho biết quyền truy cập của Kraken chỉ ở mức “rất hạn chế” với hệ thống thanh toán, có thời hạn ban đầu 12 tháng và sẽ được Fed theo dõi chặt chẽ.
Đây là một vấn đề rất quan trọng với toàn ngành crypto. Master account cho phép một tổ chức tiếp cận trực tiếp hạ tầng thanh toán của Fed, thay vì phải phụ thuộc hoàn toàn vào ngân hàng trung gian.
Tuy nhiên, mô hình mà Kraken nhận được không phải quyền truy cập đầy đủ như ngân hàng truyền thống. Nó giống một dạng “skinny master account”, tức tài khoản thanh toán giới hạn, có thể đi kèm các điều kiện như không được hưởng lãi, không được vay từ Fed và không được sử dụng một số dịch vụ nhất định.
Nếu mô hình này được chuẩn hóa, nó có thể mở đường cho fintech và crypto company tiếp cận sâu hơn với hạ tầng thanh toán Mỹ. Nhưng nếu triển khai thiếu kiểm soát, nó cũng có thể tạo rủi ro mới cho hệ thống tài chính.
Vì sao phiên điều trần này quan trọng với thị trường crypto?
Phiên điều trần cho thấy Mỹ không còn thảo luận crypto theo kiểu “có nên quản lý hay không”. Câu hỏi hiện tại đã chuyển sang: quản lý như thế nào, ai được cấp phép, tiêu chuẩn ra sao và cơ quan nào có quyền quyết định.
Đây là thay đổi lớn.
Trong các chu kỳ trước, crypto thường bị xem như một thị trường bên lề. Nhưng khi stablecoin tiến gần hơn đến hệ thống thanh toán, khi các công ty crypto xin charter ngân hàng và khi sàn giao dịch như Kraken tiếp cận hạ tầng Fed, crypto không còn đứng ngoài hệ thống tài chính truyền thống nữa.
Điều này vừa là cơ hội, vừa là áp lực.
Cơ hội là các doanh nghiệp crypto có thể bước vào thị trường chính thống với khung pháp lý rõ ràng hơn. Stablecoin có thể trở thành lớp thanh toán 24/7, hỗ trợ thương mại, kiều hối, thị trường vốn và tài chính số.
Áp lực là các dự án sẽ phải chịu tiêu chuẩn cao hơn nhiều về minh bạch, kiểm toán, quản trị, chống rửa tiền và xung đột lợi ích. Khi crypto bước vào sân chơi ngân hàng, nó không thể vận hành như một startup Web3 thuần túy nữa.
World Liberty có thể trở thành phép thử chính trị cho stablecoin Mỹ
Vấn đề lớn nhất của World Liberty không chỉ là công ty có được cấp charter hay không. Điều đáng chú ý hơn là quyết định này sẽ được nhìn nhận như thế nào.
Nếu OCC phê duyệt, phe Dân chủ có thể tiếp tục đặt câu hỏi về xung đột lợi ích và ảnh hưởng chính trị. Nếu OCC từ chối, phía ủng hộ crypto có thể cho rằng cơ quan quản lý đang chịu áp lực chính trị từ Quốc hội.
Trong cả hai kịch bản, World Liberty có khả năng trở thành phép thử về tính độc lập của cơ quan quản lý Mỹ trong thời kỳ crypto bước vào hạ tầng ngân hàng.
Đây là điểm khiến câu chuyện trở nên nhạy cảm. Một hồ sơ cấp phép bình thường có thể được đánh giá bằng tiêu chí kỹ thuật. Nhưng khi ứng viên có liên hệ với gia đình tổng thống, mọi quyết định đều dễ bị chính trị hóa.
Góc nhìn cá nhân: stablecoin đang bước vào giai đoạn “ngân hàng hóa”
Điểm đáng chú ý nhất từ phiên điều trần không nằm ở màn đấu khẩu giữa Jonathan Gould và các nghị sĩ Dân chủ. Điểm lớn hơn là stablecoin đang bước vào giai đoạn “ngân hàng hóa”.
Trước đây, stablecoin tăng trưởng chủ yếu nhờ nhu cầu giao dịch crypto, DeFi, chuyển tiền nhanh giữa các sàn và tránh biến động thị trường. Nhưng khi GENIUS Act được triển khai, cuộc chơi sẽ chuyển sang tầng pháp lý và hạ tầng.
Tổ chức phát hành stablecoin sẽ phải chứng minh năng lực dự trữ, quản trị rủi ro, tuân thủ AML, kiểm soát khách hàng, xử lý hoàn tiền và bảo vệ người dùng. Các công ty muốn xin charter ngân hàng cũng sẽ bị soi kỹ hơn về chủ sở hữu, quan hệ đối tác, nhà đầu tư và rủi ro danh tiếng.
Điều này có thể khiến thị trường stablecoin bớt “mở” hơn so với giai đoạn đầu, nhưng cũng có thể giúp stablecoin tiến gần hơn đến ứng dụng thực tế ở quy mô lớn.
Vấn đề là thị trường sẽ không còn chỉ cạnh tranh bằng thanh khoản hay incentive. Stablecoin trong giai đoạn mới sẽ cạnh tranh bằng giấy phép, khả năng tuân thủ, độ tin cậy của dự trữ và quan hệ với hệ thống ngân hàng.
Stablecoin đang chuyển từ câu chuyện crypto sang câu chuyện quyền lực tiền tệ
Trong nhiều năm, stablecoin chủ yếu được nhìn như một công cụ nội bộ của thị trường crypto. Trader dùng USDT, USDC hoặc các stablecoin khác để đứng ngoài biến động, chuyển tiền giữa các sàn, cung cấp thanh khoản trong DeFi hoặc làm tài sản định giá cho các cặp giao dịch.
Nhưng cuộc tranh luận tại Mỹ cho thấy stablecoin không còn chỉ là “token neo giá USD” phục vụ dân crypto. Khi stablecoin được đưa vào khung pháp lý, được nhắc đến trong thanh toán chính phủ, hoàn thuế, trợ cấp khẩn cấp hoặc hệ thống thanh toán 24/7, bản chất câu chuyện đã thay đổi.
Stablecoin đang trở thành một lớp phân phối USD mới.
Điểm quan trọng nằm ở chỗ: stablecoin không nhất thiết thay thế đồng USD. Ngược lại, phần lớn stablecoin lớn hiện nay vẫn dựa vào USD và tài sản ngắn hạn bằng USD để duy trì giá trị. Nhưng stablecoin có thể thay đổi cách USD được lưu thông, ai kiểm soát hạ tầng thanh toán, ai nắm dữ liệu dòng tiền và ai được hưởng lợi từ lượng tài sản dự trữ khổng lồ phía sau.
Đó là lý do stablecoin trở thành vấn đề quyền lực tiền tệ.
Nếu stablecoin được sử dụng rộng rãi trên toàn cầu, USD có thể lan rộng hơn trong nền kinh tế số, đặc biệt ở các thị trường mới nổi, nơi người dân có nhu cầu nắm giữ tài sản ổn định hơn nội tệ. Điều này có thể củng cố vai trò quốc tế của đồng USD, vì người dùng ở ngoài nước Mỹ vẫn đang gián tiếp sử dụng một phiên bản số hóa của USD.
Nhưng mặt khác, quyền phân phối USD không còn chỉ nằm trong tay ngân hàng truyền thống. Nó có thể chuyển dần sang các công ty phát hành stablecoin, sàn giao dịch, fintech, ví crypto và hạ tầng blockchain. Đây là điểm khiến nhà quản lý không thể xem stablecoin như một sản phẩm công nghệ bình thường.
Một stablecoin lớn không chỉ nắm người dùng. Nó còn nắm thanh khoản, dòng thanh toán, dữ liệu giao dịch và lượng dự trữ có thể ảnh hưởng đến thị trường trái phiếu ngắn hạn. Khi quy mô đủ lớn, stablecoin issuer không còn giống một startup crypto, mà bắt đầu mang dáng dấp của một định chế tài chính có ảnh hưởng hệ thống.
Vì vậy, câu hỏi của nhà quản lý Mỹ không còn là “stablecoin có nên tồn tại hay không”. Câu hỏi thực tế hơn là: ai được phép phát hành stablecoin, tài sản dự trữ phải nằm ở đâu, người dùng được bảo vệ thế nào và hoạt động này có nằm trong quỹ đạo lợi ích của hệ thống tài chính Mỹ hay không.
Đây cũng là lý do những cuộc tranh luận quanh GENIUS Act, World Liberty hay quyền tiếp cận hệ thống thanh toán của các công ty crypto không thể tách rời khỏi chính trị. Stablecoin đã bước ra khỏi vùng giao dịch crypto và tiến vào vùng nhạy cảm hơn nhiều: vùng kiểm soát tiền tệ, thanh toán và niềm tin vào đồng USD.
Stablecoin không trả lãi: lằn ranh giữa tiền thanh toán và sản phẩm đầu tư
Một trong những chi tiết quan trọng nhất trong cuộc tranh luận stablecoin tại Mỹ là vấn đề trả lãi. Nghe qua, đây có vẻ chỉ là một điều khoản kỹ thuật. Nhưng thực tế, nó là ranh giới quyết định stablecoin sẽ được xem như công cụ thanh toán hay sản phẩm đầu tư.
Nếu stablecoin chỉ dùng để thanh toán, chuyển tiền và lưu trữ giá trị ngắn hạn, nó có thể được quản lý như một dạng tiền số phục vụ giao dịch. Nhưng nếu stablecoin bắt đầu trả lãi trực tiếp cho người nắm giữ, nó sẽ tiến rất gần đến tài khoản tiết kiệm, money market fund hoặc sản phẩm đầu tư ngắn hạn.
Đó là điểm khiến các nhà lập pháp và ngân hàng truyền thống đặc biệt lo ngại.
Một stablecoin vừa có thể chuyển 24/7, vừa giao dịch toàn cầu, vừa dễ tích hợp vào DeFi, lại vừa trả lãi cho người dùng sẽ tạo ra sức hút rất lớn. Khi đó, người dùng có thể đặt câu hỏi: tại sao phải giữ tiền trong tài khoản ngân hàng truyền thống nếu một stablecoin có thể nhanh hơn, linh hoạt hơn và còn tạo lợi suất?
Vấn đề không chỉ nằm ở cạnh tranh sản phẩm. Nó chạm vào cấu trúc huy động vốn của hệ thống ngân hàng.
Ngân hàng truyền thống dựa vào tiền gửi để cho vay, cung cấp tín dụng và vận hành nhiều hoạt động tài chính khác. Nếu stablecoin trả lãi khiến dòng tiền rời khỏi ngân hàng với tốc độ lớn, hệ thống tài chính có thể đối mặt với rủi ro mới: tiền gửi bị phân mảnh, dòng vốn dịch chuyển nhanh hơn và khả năng kiểm soát thanh khoản trở nên khó hơn.
Đây là lý do lệnh cấm stablecoin trả lãi trực tiếp không nên được xem là chi tiết nhỏ. Nó là cách nhà quản lý vạch ranh giới: stablecoin có thể là phương tiện thanh toán, nhưng không được tự do biến thành sản phẩm hút tiền gửi quy mô lớn.
Tuy nhiên, ranh giới này không dễ giữ.
Ngay cả khi luật cấm issuer trả lãi trực tiếp, thị trường vẫn có thể tìm cách tạo lợi suất gián tiếp. Ví dụ, sàn giao dịch, ví crypto, DeFi protocol hoặc bên thứ ba có thể thiết kế chương trình thưởng, rebate, điểm tích lũy, vault hoặc sản phẩm yield xoay quanh stablecoin. Khi đó, về mặt hình thức, stablecoin không trả lãi. Nhưng về mặt trải nghiệm người dùng, nó vẫn có thể hoạt động giống một tài sản sinh lợi.
Đây chính là điều các nghị sĩ như Brad Sherman lo ngại: luật có thể cấm stablecoin trả lãi trên giấy tờ, nhưng các cấu trúc tài chính phức tạp có thể khiến lệnh cấm bị làm mềm trong thực tế.
Từ góc nhìn thị trường, đây sẽ là một trong những trận chiến pháp lý quan trọng nhất của stablecoin trong thời gian tới. Các issuer muốn stablecoin đủ hấp dẫn để cạnh tranh. Ngân hàng muốn bảo vệ vai trò tiền gửi. Nhà quản lý muốn stablecoin hỗ trợ thanh toán nhưng không tạo ra rủi ro giống ngân hàng ngầm.
Nói cách khác, stablecoin không trả lãi là lằn ranh chính trị và tài chính. Một bên là stablecoin như hạ tầng thanh toán mới. Bên kia là stablecoin như sản phẩm đầu tư có khả năng hút dòng tiền khỏi ngân hàng.
Cách Mỹ định nghĩa và thực thi ranh giới này sẽ ảnh hưởng lớn đến tương lai của stablecoin. Nếu quy định quá chặt, stablecoin có thể mất bớt sức hút so với các sản phẩm tài chính truyền thống. Nếu quy định quá lỏng, stablecoin có thể trở thành một hệ thống tiền gửi song song, tăng trưởng nhanh nhưng khó kiểm soát.
Đó là lý do cuộc tranh luận về “có trả lãi hay không” thực chất không chỉ nói về yield. Nó nói về việc stablecoin sẽ được phép đi xa đến đâu trong hệ thống tài chính Mỹ.
Kết luận
Cuộc tranh luận quanh World Liberty cho thấy stablecoin tại Mỹ đang bước vào một giai đoạn phức tạp hơn nhiều: vừa là công nghệ thanh toán, vừa là công cụ tài chính, vừa là chủ đề chính trị.
OCC khẳng định sẽ xử lý hồ sơ của World Liberty theo luật, trong khi các nghị sĩ Dân chủ tiếp tục cảnh báo về xung đột lợi ích và rủi ro từ một doanh nghiệp crypto có liên hệ với gia đình Trump.
Cùng lúc đó, FDIC, Fed và các cơ quan ngân hàng khác đang xây dựng lớp quy định mới cho stablecoin, từ yêu cầu dự trữ đến nhận diện khách hàng và quyền tiếp cận hệ thống thanh toán.
Điều này cho thấy cuộc chơi crypto tại Mỹ đang đổi pha. Giai đoạn “phát triển trước, xin phép sau” đang dần nhường chỗ cho giai đoạn mà giấy phép, tuân thủ và niềm tin pháp lý trở thành lợi thế cạnh tranh cốt lõi.