Tóm tắt những điểm nổi bật chính:
- STRC đã phục hồi hơn 30% từ mức đáy khoảng 71 USD vào cuối tháng 6 lên quanh 94 USD, nhưng vẫn thấp hơn mệnh giá mục tiêu 100 USD.
- Đà tăng được hỗ trợ bởi việc Strategy bán 5.226 BTC, nâng dự trữ USD lên 4 tỷ USD và mua lại khoảng 106 triệu USD STRC trên thị trường.
- Quỹ tiền mặt hiện đủ trang trải khoảng 2,3 năm nghĩa vụ cổ tức, trong khi tỷ lệ cổ tức thường niên của STRC tiếp tục được giữ ở mức 12%.
- Bitcoin ổn định trên 60.000 USD đã giúp giảm áp lực lên bảng cân đối kế toán của Strategy, nhưng chưa đủ chứng minh STRC có thể đứng vững nếu BTC bước vào một đợt giảm mạnh mới.
- Đợt phục hồi chỉ thực sự bền vững nếu STRC duy trì gần 100 USD trong lúc Strategy giảm mua lại, không tăng thêm cổ tức, giữ ổn định quỹ USD và không phải tiếp tục bán Bitcoin.
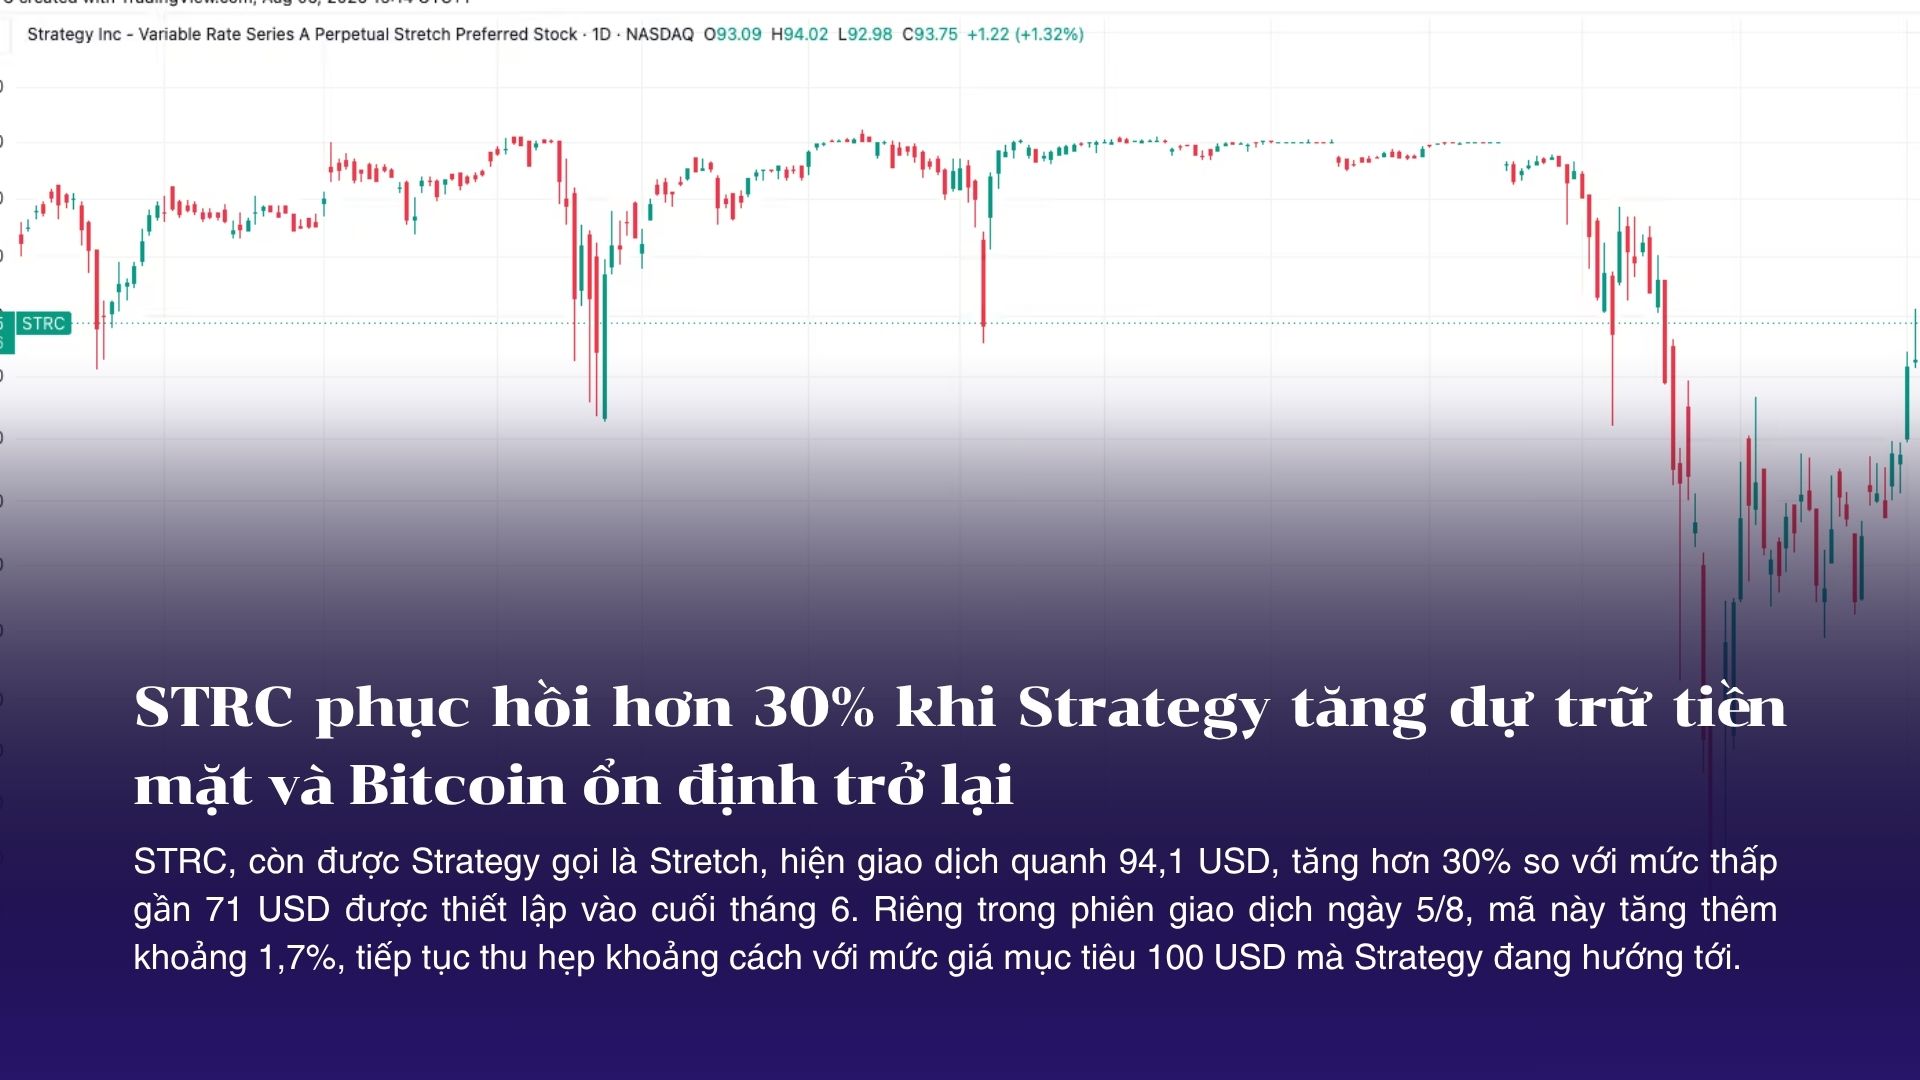
Cổ phiếu ưu đãi vĩnh viễn STRC của Strategy đã phục hồi mạnh từ vùng đáy cuối tháng 6, khi hàng loạt biện pháp hỗ trợ như bán Bitcoin để bổ sung thanh khoản, mua lại STRC dưới mệnh giá và nâng dự trữ tiền mặt lên khoảng 4 tỷ USD bắt đầu cải thiện niềm tin của nhà đầu tư.
STRC, còn được Strategy gọi là Stretch, hiện giao dịch quanh 94,1 USD, tăng hơn 30% so với mức thấp gần 71 USD được thiết lập vào cuối tháng 6. Riêng trong phiên giao dịch ngày 5/8, mã này tăng thêm khoảng 1,7%, tiếp tục thu hẹp khoảng cách với mức giá mục tiêu 100 USD mà Strategy đang hướng tới.
Đà phục hồi diễn ra trong bối cảnh Bitcoin đã ngừng giảm sâu và duy trì trên 60.000 USD trong nhiều tuần. Tại thời điểm cập nhật ngày 6/8, Bitcoin giao dịch quanh 64.480 USD, giúp giảm bớt áp lực lên bảng cân đối kế toán của Strategy và các sản phẩm tài chính được bảo đảm gián tiếp bởi kho Bitcoin của công ty.
STRC là gì và tại sao mức 100 USD lại quan trọng?
STRC là cổ phiếu ưu đãi vĩnh viễn có cổ tức biến đổi do Strategy phát hành. Khác với cổ phiếu phổ thông MSTR, STRC được thiết kế chủ yếu dành cho các nhà đầu tư muốn nhận dòng tiền cổ tức, thay vì trực tiếp đặt cược vào mức tăng giá của Bitcoin.
Sản phẩm này có giá trị công bố, hay mệnh giá mục tiêu, là 100 USD mỗi cổ phiếu. Strategy có thể điều chỉnh tỷ lệ cổ tức nhằm đưa giá STRC giao dịch ổn định quanh mức này.
Trong báo cáo tài chính quý II, Strategy cho biết mục tiêu dài hạn là duy trì STRC trong vùng 99–100 USD. Công ty cũng cam kết mua lại STRC một cách có kỷ luật khi giá giao dịch dưới 100 USD, với quy mô mua lớn hơn khi mức chiết khấu sâu và giảm dần khi cổ phiếu tiến gần mệnh giá.
Việc STRC từng giảm xuống 71 USD vì vậy không chỉ phản ánh biến động giá thông thường. Mức chiết khấu gần 30% cho thấy thị trường khi đó yêu cầu phần bù rủi ro rất lớn để nắm giữ một công cụ có nghĩa vụ cổ tức phụ thuộc vào năng lực tài chính của một công ty sở hữu phần lớn tài sản dưới dạng Bitcoin.
Bitcoin giảm dưới 60.000 USD từng đẩy STRC xuống đáy
STRC chạm đáy vào cuối tháng 6, cùng thời điểm Bitcoin giảm xuống dưới 60.000 USD. Diễn biến này làm gia tăng lo ngại rằng Strategy có thể gặp khó khăn trong việc vừa duy trì kho Bitcoin khổng lồ, vừa thực hiện nghĩa vụ cổ tức đối với nhiều loại cổ phiếu ưu đãi.
Áp lực càng rõ rệt khi giá Bitcoin thấp hơn đáng kể so với giá vốn trung bình của Strategy. Tính đến ngày 26/7, công ty nắm giữ 843.775 BTC với tổng giá vốn khoảng 63,69 tỷ USD, tương đương 75.476 USD mỗi BTC. Trong khi đó, giá trị thị trường của lượng Bitcoin này chỉ vào khoảng 54,77 tỷ USD tại mức giá 64.915 USD.
Strategy cũng ghi nhận khoản lỗ ròng 8,22 tỷ USD trong quý II, phần lớn đến từ khoản lỗ chưa thực hiện 8,32 tỷ USD liên quan đến việc đánh giá lại tài sản kỹ thuật số theo giá thị trường.
Mặc dù khoản lỗ này không đồng nghĩa với dòng tiền thực tế chảy ra khỏi doanh nghiệp, nó vẫn làm nổi bật mức độ phụ thuộc rất lớn của Strategy vào giá Bitcoin.
Trong môi trường đó, nhà đầu tư STRC bắt đầu đặt câu hỏi không chỉ về lợi suất cổ tức, mà còn về nguồn tiền Strategy sẽ sử dụng để tiếp tục thanh toán cổ tức nếu Bitcoin duy trì ở mức thấp trong thời gian dài.
Strategy bán 5.226 BTC để chứng minh Bitcoin không phải tài sản “bất khả xâm phạm”
Một trong những yếu tố quan trọng nhất hỗ trợ STRC phục hồi là sự thay đổi trong cách Strategy quản lý kho Bitcoin.
Kể từ cuối tháng 6, công ty đã bán tổng cộng 5.226 BTC qua ba đợt giao dịch, thu về khoảng 321 triệu USD. Sau các giao dịch này, lượng Bitcoin của Strategy giảm từ 847.363 BTC xuống còn khoảng 842.137 BTC.
Trong đợt đầu tiên, Strategy bán 1.363 BTC với giá trị ròng 80,8 triệu USD. Công ty sau đó bán thêm 2.225 BTC, thu về khoảng 135,2 triệu USD. Tiền thu được được sử dụng để thanh toán cổ tức cho cổ phiếu ưu đãi và bổ sung lại phần dự trữ USD đã sử dụng.
Đến đầu tháng 8, Strategy tiếp tục bán 1.638 BTC với giá khoảng 105 triệu USD. Một phần số tiền này được phân bổ cho nghĩa vụ cổ tức, phần còn lại được sử dụng để mua lại STRC trên thị trường. Sau giao dịch, lượng Bitcoin của công ty còn khoảng 842.138 BTC.
Các đợt bán Bitcoin mang ý nghĩa lớn hơn quy mô 321 triệu USD.
Trong nhiều năm, Strategy xây dựng hình ảnh là doanh nghiệp chỉ mua và nắm giữ Bitcoin dài hạn. Việc công ty sẵn sàng bán một phần nhỏ tài sản để hỗ trợ các nghĩa vụ tài chính cho thấy Bitcoin đã bắt đầu được sử dụng như một nguồn thanh khoản thực tế, thay vì chỉ tồn tại như một tài sản dự trữ không được động đến.
Đối với nhà đầu tư STRC, đây là tín hiệu tích cực. Kho Bitcoin không còn chỉ là tài sản có giá trị trên giấy, mà có thể được chuyển đổi thành tiền mặt để bảo vệ dòng cổ tức khi cần thiết.
Tuy nhiên, thay đổi này cũng tạo ra một mâu thuẫn mới. Việc bán Bitcoin giúp cải thiện chất lượng tín dụng của STRC, nhưng đồng thời làm suy yếu phần nào câu chuyện tích lũy Bitcoin liên tục vốn từng là nền tảng định giá của cổ phiếu phổ thông MSTR.
Dự trữ tiền mặt tăng lên 4 tỷ USD
Bên cạnh bán Bitcoin, Strategy tiếp tục củng cố lớp đệm thanh khoản bằng tiền mặt.
Công ty đã bổ sung thêm 250 triệu USD vào dự trữ USD trong đầu tuần, nâng tổng quy mô quỹ lên khoảng 4 tỷ USD. Số tiền này được dành để hỗ trợ thanh toán cổ tức cho các loại cổ phiếu ưu đãi và chi phí lãi vay.
Với quy mô hiện tại, Strategy ước tính dự trữ tiền mặt có thể trang trải khoảng 2,3 năm nghĩa vụ cổ tức và lãi suất mà không cần phụ thuộc hoàn toàn vào việc huy động vốn mới hoặc bán thêm Bitcoin.
Trước đó, tại thời điểm công bố kết quả quý II, quỹ dự trữ USD của Strategy đạt 3,75 tỷ USD, tương đương hơn 2,1 năm nghĩa vụ cổ tức và lãi vay.
Lớp đệm này đặc biệt quan trọng đối với STRC. Giá trị của cổ phiếu ưu đãi không chỉ phụ thuộc vào số Bitcoin Strategy nắm giữ, mà còn phụ thuộc vào khả năng công ty chuyển tài sản thành dòng tiền đúng thời điểm.
Một doanh nghiệp có hàng chục tỷ USD Bitcoin nhưng thiếu tiền mặt vẫn có thể đối mặt với rủi ro thanh khoản nếu thị trường vốn đóng cửa hoặc Bitcoin giảm mạnh. Việc xây dựng quỹ tiền mặt riêng giúp tách nghĩa vụ cổ tức ngắn hạn khỏi biến động giá Bitcoin hàng ngày.
Chương trình mua lại tạo lực cầu trực tiếp cho STRC
Strategy cũng đang can thiệp trực tiếp vào thị trường thông qua chương trình mua lại cổ phiếu ưu đãi.
Công ty đã phê duyệt chương trình mua lại chứng khoán tín dụng kỹ thuật số trị giá tối đa 1 tỷ USD. Trong giai đoạn từ ngày 20 đến 26/7, Strategy mua lại 288.930 cổ phiếu STRC với tổng mệnh giá 28,89 triệu USD, nhưng chỉ phải chi khoảng 25 triệu USD.
Giá mua trung bình là 86,53 USD mỗi cổ phiếu, tương đương mức chiết khấu khoảng 13,5% so với mệnh giá 100 USD. Sau giao dịch đầu tiên, chương trình vẫn còn khoảng 975 triệu USD hạn mức.
Các giao dịch sau đó đã nâng tổng giá trị STRC được Strategy mua lại lên khoảng 106 triệu USD.
Mua lại STRC dưới mệnh giá mang lại hai lợi ích cho công ty.
Thứ nhất, Strategy tạo ra lực cầu trực tiếp cho STRC, qua đó hạn chế nguy cơ giá tiếp tục giảm sâu.
Thứ hai, mỗi cổ phiếu được mua lại giúp giảm nghĩa vụ cổ tức trong tương lai. Khi mua lại một cổ phiếu có mệnh giá 100 USD với giá thấp hơn đáng kể, Strategy vừa thu hẹp số cổ phiếu đang lưu hành, vừa giảm chi phí cổ tức dài hạn với mức giá chiết khấu.
CEO Phong Le cho rằng đây là cách sử dụng vốn hấp dẫn khi STRC giao dịch dưới 100 USD. Công ty dự kiến mua mạnh hơn khi mức chiết khấu lớn, nhưng sẽ giảm quy mô mua khi giá tiến gần mệnh giá để thị trường tự hình thành nhu cầu bền vững.
Cổ tức 12% tiếp tục giữ vai trò “neo giá”
Strategy vẫn duy trì tỷ lệ cổ tức thường niên của STRC ở mức 12%.
Công ty trước đó cho biết sẽ giữ mức 12% cho đến khi STRC có thể duy trì giao dịch ổn định gần 100 USD.
Ở mức giá khoảng 94 USD, nhà đầu tư mua STRC trên thị trường thứ cấp đang nhận mức lợi suất thực tế cao hơn 12% nếu tỷ lệ cổ tức không thay đổi. Khoản lợi suất bổ sung này là phần bù cho những rủi ro liên quan đến Strategy, Bitcoin và cấu trúc cổ phiếu ưu đãi vĩnh viễn.
Tuy nhiên, mức cổ tức cao không phải dòng tiền miễn phí.
Cổ tức STRC làm tăng nghĩa vụ tiền mặt của Strategy. Nếu công ty không thể liên tục huy động vốn, tạo tiền từ hoạt động kinh doanh hoặc bán một phần Bitcoin, chi phí duy trì sản phẩm này có thể trở thành áp lực ngày càng lớn.
Báo cáo quý II cho thấy Strategy đã chi khoảng 400,7 triệu USD cổ tức cho các loại cổ phiếu ưu đãi trong quý, góp phần khiến khoản lỗ phân bổ cho cổ đông phổ thông tăng lên 8,62 tỷ USD.
Bitcoin ổn định giúp giảm phần bù rủi ro
Yếu tố hỗ trợ còn lại đến từ chính Bitcoin.
Sau khi giảm xuống dưới 60.000 USD vào cuối tháng 6, Bitcoin đã ổn định trở lại trên vùng này trong nhiều tuần liên tiếp. Giá hiện dao động quanh 64.000–65.000 USD, chưa đủ để đưa phần lớn kho Bitcoin của Strategy trở lại trạng thái có lãi so với giá vốn, nhưng cũng chưa xuất hiện một đợt bán tháo mới.
Đối với STRC, việc Bitcoin ngừng giảm có thể quan trọng không kém việc Bitcoin tăng mạnh.
Khi biến động giảm, thị trường có thể đánh giá chính xác hơn khả năng thanh toán của Strategy, thay vì định giá STRC dựa trên kịch bản Bitcoin tiếp tục lao dốc.
Điều này cũng lý giải vì sao STRC phục hồi hơn 30%, trong khi Bitcoin mới chỉ ổn định tương đối. Đà tăng của STRC không nhất thiết thể hiện kỳ vọng về một chu kỳ tăng giá Bitcoin mới, mà phản ánh sự thu hẹp của phần bù rủi ro tín dụng sau khi Strategy bổ sung tiền mặt và chứng minh khả năng chuyển Bitcoin thành thanh khoản.
Mốc ngày 8/9 có thực sự đưa STRC trở lại 100 USD?
Trong cuộc gọi kết quả kinh doanh quý II, Strategy nhắc lại rằng sau đợt phát hành lần đầu vào năm 2025, STRC cần khoảng 70 phiên giao dịch để tăng từ giá phát hành 90 USD lên mệnh giá 100 USD.
Nếu áp dụng cùng khoảng thời gian kể từ khi STRC rời khỏi vùng giá mục tiêu vào cuối tháng 5/2026, ngày 8/9 được xem là một mốc tham khảo để cổ phiếu có thể trở lại 100 USD.
Tuy nhiên, đây không phải cam kết giá hay dự báo chính thức.
So sánh với giai đoạn sau đợt phát hành lần đầu có nhiều hạn chế. Điều kiện thị trường Bitcoin, quy mô STRC đang lưu hành, nghĩa vụ cổ tức và khẩu vị rủi ro của nhà đầu tư hiện nay đều khác so với năm 2025.
Strategy có thể tạo lực đỡ thông qua mua lại và cổ tức, nhưng công ty không thể quyết định hoàn toàn giá giao dịch trên thị trường.
Để STRC trở lại 100 USD một cách bền vững, nhà đầu tư sẽ cần tin rằng quỹ dự trữ 4 tỷ USD đủ lớn, chương trình bán Bitcoin có thể được thực hiện mà không làm suy yếu bảng cân đối và Strategy vẫn có khả năng tiếp cận thị trường vốn trong điều kiện bất lợi.
Đợt phục hồi của STRC cho thấy điều gì?
STRC tăng hơn 30% cho thấy thị trường đang phản ứng tích cực với cách Strategy chủ động quản lý thanh khoản.
Công ty đã chuyển từ chiến lược gần như chỉ tập trung vào mua Bitcoin sang mô hình linh hoạt hơn: bán một phần Bitcoin, duy trì dự trữ tiền mặt nhiều năm, mua lại cổ phiếu ưu đãi khi giao dịch dưới mệnh giá và điều chỉnh cổ tức để kiểm soát giá.
Chiến lược này giúp giảm rủi ro ngắn hạn cho người nắm giữ STRC, nhưng cũng biến Strategy thành một cấu trúc tài chính phức tạp hơn đáng kể so với một doanh nghiệp đơn thuần nắm giữ Bitcoin.
STRC hiện chỉ còn cách mệnh giá khoảng 6%. Phần khó khăn nhất không nhất thiết là chạm 100 USD trong một vài phiên giao dịch, mà là duy trì được mức giá đó mà không phải liên tục tăng cổ tức, bán thêm Bitcoin hoặc sử dụng phần lớn chương trình mua lại.
Thị trường vì vậy sẽ không chỉ theo dõi giá Bitcoin. Quy mô quỹ tiền mặt, tốc độ mua lại STRC, lượng Bitcoin tiếp tục được bán và khả năng huy động vốn mới của Strategy mới là những dữ liệu quyết định liệu đợt phục hồi hiện tại có thể trở thành sự bình thường hóa lâu dài hay chỉ là phản ứng tạm thời sau cú giảm sâu.
Năm dữ liệu sẽ cho thấy STRC thực sự hồi phục hay chỉ đang được “đỡ giá”
Việc STRC tăng hơn 30% từ đáy 71 USD là tín hiệu tích cực, nhưng chưa đủ để kết luận thị trường đã lấy lại niềm tin vào sản phẩm này. Giá hiện vẫn quanh 94,1 USD, thấp hơn gần 6% so với mệnh giá mục tiêu 100 USD. Quan trọng hơn, đợt phục hồi diễn ra đồng thời với chương trình mua lại cổ phiếu, mức cổ tức cao, dự trữ tiền mặt gia tăng và các đợt bán Bitcoin của Strategy.
Do đó, câu hỏi cần đặt ra không chỉ là STRC có tiếp tục tăng hay không, mà là giá có thể đứng vững khi Strategy giảm dần các biện pháp hỗ trợ hay không. Năm nhóm dữ liệu dưới đây sẽ giúp phân biệt một đợt phục hồi dựa trên nhu cầu thị trường với một mức giá đang được doanh nghiệp chủ động bảo vệ.
1. Giá bình quân của STRC có duy trì gần 100 USD hay chỉ chạm mốc này trong thời gian ngắn?
Dữ liệu đầu tiên cần theo dõi không phải giá cao nhất trong ngày, mà là giá bình quân theo khối lượng giao dịch trong một khoảng thời gian đủ dài, chẳng hạn 20–30 phiên.
STRC hoàn toàn có thể chạm 100 USD trong một vài phiên nhờ thông tin tích cực, hoạt động mua lại hoặc thanh khoản thị trường thấp. Tuy nhiên, một lần chạm mệnh giá không có nhiều ý nghĩa nếu giá nhanh chóng quay lại vùng 90–95 USD sau khi lực mua suy yếu.
Điều đáng chú ý là cơ chế cổ tức của STRC vốn được Strategy thiết kế để tác động đến giá thị trường. Theo khung điều chỉnh được công ty công bố, nếu giá bình quân tháng thấp hơn 95 USD, ban lãnh đạo có thể đề xuất tăng cổ tức ít nhất 50 điểm cơ bản. Nếu giá nằm trong vùng 95–98,99 USD, mức tăng dự kiến có thể từ 25 điểm cơ bản. Khi STRC giao dịch quanh 99–100,99 USD, cổ tức mới có khả năng được giữ nguyên.
Vì vậy, tín hiệu phục hồi thuyết phục không phải STRC bất ngờ chạm 100 USD, mà là giá bình quân có thể duy trì trong vùng 99–101 USD qua nhiều tuần mà không cần thêm một lần nâng cổ tức hoặc can thiệp mạnh từ Strategy.
Ngược lại, nếu giá chỉ tăng vào những thời điểm công ty mua lại cổ phiếu rồi giảm trở lại khi hoạt động này tạm dừng, mốc 100 USD có thể vẫn chỉ là một mục tiêu được quản lý thay vì mức giá mà thị trường tự nguyện chấp nhận.
2. Strategy còn phải mua lại bao nhiêu STRC mỗi tuần?
Chương trình mua lại tạo ra một người mua có nguồn vốn lớn và mục tiêu rõ ràng: thu hẹp khoảng cách giữa giá STRC và mệnh giá 100 USD. Đây là lực hỗ trợ tích cực, nhưng đồng thời khiến diễn biến giá khó phản ánh hoàn toàn nhu cầu tự nhiên của thị trường.
Dữ liệu cần theo dõi là giá trị STRC được Strategy mua lại mỗi tuần, số cổ phiếu đã mua và tỷ trọng của các giao dịch này trong tổng khối lượng thị trường.
Nếu giá STRC tiếp tục tăng hoặc ổn định trong khi quy mô mua lại của Strategy giảm dần, điều đó cho thấy các quỹ đầu tư, nhà đầu tư tổ chức và người tìm kiếm thu nhập đang thay thế công ty trở thành nguồn cầu chính.
Ngược lại, nếu Strategy vẫn phải mua với quy mô lớn để ngăn giá giảm, đợt phục hồi có thể phụ thuộc nhiều vào bảng cân đối kế toán của chính nhà phát hành.
Strategy từng đề xuất tăng tần suất thanh toán cổ tức STRC lên hai lần mỗi tháng với mục tiêu cải thiện thanh khoản, giảm biến động quanh ngày không hưởng quyền và giúp giá giao dịch sát hơn với vùng mục tiêu 100 USD. Điều này cho thấy công ty không chỉ cung cấp vốn, mà còn chủ động điều chỉnh cấu trúc sản phẩm để ổn định giá.
Do đó, một dấu hiệu quan trọng của quá trình bình thường hóa là tỷ trọng lực mua đến từ Strategy phải giảm, trong khi khối lượng giao dịch và nhu cầu từ bên ngoài vẫn được duy trì.
3. Cổ tức có thể ngừng tăng mà STRC vẫn giữ giá hay không?
STRC được phát hành với tỷ lệ cổ tức ban đầu 9% vào tháng 7/2025. Tỷ lệ này sau đó được nâng nhiều lần, lên 10% vào tháng 9, 10,75% vào tháng 12, 11,25% vào tháng 2/2026 và 11,5% trong các kỳ tiếp theo.
Diễn biến này cho thấy một phần sức hấp dẫn của STRC được tạo ra bằng cách tăng khoản thu nhập mà nhà đầu tư nhận được.
Nếu STRC tiến gần 100 USD nhưng Strategy vẫn phải tiếp tục nâng cổ tức, giá tăng có thể chỉ phản ánh việc nhà đầu tư được trả thêm để chấp nhận rủi ro. Trong trường hợp đó, rủi ro không biến mất mà chỉ được bù đắp bằng lợi suất cao hơn.
Tín hiệu tích cực hơn sẽ xuất hiện khi Strategy có thể giữ nguyên, thậm chí từng bước giảm tỷ lệ cổ tức mà STRC vẫn giao dịch ổn định gần mệnh giá.
Điều đó cho thấy phần bù rủi ro mà thị trường yêu cầu đang thực sự thu hẹp. Nhà đầu tư không còn cần mức lợi suất ngày càng cao để nắm giữ STRC vì họ tin tưởng hơn vào khả năng thanh toán, dự trữ tiền mặt và cấu trúc vốn của công ty.
Vì vậy, cổ tức giảm mà giá không giảm mới có thể là dấu hiệu mạnh hơn so với việc STRC tăng giá sau một lần nâng cổ tức mới.
4. Quỹ dự trữ USD còn bao nhiêu sau khi trả cổ tức và mua lại STRC?
Con số dự trữ tiền mặt khoảng 4 tỷ USD tạo cảm giác Strategy đã xây dựng được một lớp bảo vệ lớn cho các nghĩa vụ tài chính. Tuy nhiên, số dư tuyệt đối tại một thời điểm chưa phản ánh đầy đủ chất lượng của lớp đệm này.
Nhà đầu tư cần theo dõi ba dữ liệu cùng lúc:
- Dự trữ USD còn lại sau mỗi kỳ thanh toán cổ tức.
- Số tiền được sử dụng để mua lại STRC.
- Số năm nghĩa vụ cổ tức và lãi vay mà quỹ có thể trang trải.
Trong tháng 7, dự trữ USD của Strategy từng tăng từ khoảng 2,55 tỷ USD lên 3 tỷ USD chỉ trong một tuần, cho thấy công ty có thể bổ sung thanh khoản nhanh chóng thông qua thị trường vốn và hoạt động quản lý Bitcoin.
Tuy nhiên, Strategy cũng nói rõ quỹ dự trữ này do ban lãnh đạo tự chỉ định. Công ty có quyền tăng, giảm, tái phân bổ hoặc thậm chí loại bỏ một phần quỹ tùy theo điều kiện thị trường và nhu cầu thanh khoản.
Do đó, dấu hiệu phục hồi bền vững không phải quỹ tiền mặt đạt một con số kỷ lục, mà là tỷ lệ bao phủ nghĩa vụ vẫn ổn định sau nhiều quý, ngay cả khi Strategy trả cổ tức và không cần liên tục bán cổ phiếu mới.
Nếu giá STRC tăng nhưng số năm bao phủ giảm nhanh vì tiền được sử dụng cho mua lại và cổ tức, thị trường có thể đang đánh đổi sự ổn định giá hôm nay bằng lớp đệm thanh khoản mỏng hơn trong tương lai.
5. Strategy có tiếp tục phải bán Bitcoin để duy trì STRC hay không?
Đây có thể là chỉ báo quan trọng nhất.
Strategy đã chứng minh rằng Bitcoin không phải tài sản hoàn toàn “bất khả xâm phạm”. Công ty có thể bán BTC để thanh toán cổ tức và bổ sung lại dự trữ USD. Trong các giao dịch đầu tháng 7, Strategy bán tổng cộng 3.588 BTC và xác nhận số tiền thu được được sử dụng cho các khoản phân phối đối với cổ phiếu ưu đãi cũng như bổ sung quỹ dự trữ.
Việc bán một phần nhỏ kho Bitcoin không tạo ra nguy cơ tức thời đối với bảng cân đối kế toán. Tuy nhiên, tần suất và mục đích của các giao dịch sẽ cho thấy STRC đang tự đứng vững hay vẫn phụ thuộc vào việc chuyển đổi Bitcoin thành tiền mặt.
Một kịch bản tích cực sẽ có ba đặc điểm: Bitcoin ổn định, Strategy không phải bán thêm BTC trong nhiều tuần và STRC vẫn tiến gần mệnh giá.
Ngược lại, nếu mỗi lần STRC suy yếu đều đi kèm một đợt bán Bitcoin, tăng dự trữ và mua lại cổ phiếu mới, thị trường có thể kết luận rằng sản phẩm này chưa tạo được nhu cầu đủ lớn từ bên ngoài.
Bitcoin hiện giao dịch quanh 64.400 USD, sau khi giữ được vùng trên 60.000 USD. Sự ổn định này đang giúp giảm áp lực lên toàn bộ cấu trúc vốn của Strategy, nhưng chưa thể chứng minh STRC sẽ chống chịu tốt nếu Bitcoin bước vào một nhịp giảm mạnh khác.
Khi nào có thể gọi là một đợt phục hồi thực sự?
STRC có thể được xem là hồi phục bền vững khi năm điều kiện xuất hiện đồng thời: giá bình quân duy trì gần 100 USD, hoạt động mua lại của Strategy giảm dần, cổ tức không cần tiếp tục tăng, tỷ lệ bao phủ của quỹ USD vẫn ổn định và công ty không phải thường xuyên bán Bitcoin để tạo thanh khoản.
Nếu chỉ có giá tăng trong khi bốn chỉ số còn lại tiếp tục phụ thuộc vào sự can thiệp của Strategy, diễn biến hiện tại có thể phù hợp hơn với khái niệm “ổn định có quản lý” thay vì phục hồi hoàn toàn dựa trên thị trường.
Mốc 100 USD vì vậy chỉ là kết quả cuối cùng trên biểu đồ. Con đường STRC đi đến mốc này mới cho biết nhà đầu tư thực sự tin tưởng vào sản phẩm, hay Strategy vẫn đang phải dùng cổ tức, tiền mặt, Bitcoin và chương trình mua lại để thuyết phục thị trường.