Ethereum Layer 2 từng được xem là câu trả lời lớn nhất cho bài toán mở rộng của Ethereum. Tuy nhiên, sau giai đoạn bùng nổ rollup, thị trường đang bước vào một pha sàng lọc khắc nghiệt hơn: không phải Layer 2 nào cũng có người dùng, thanh khoản và nhu cầu thực sự để tiếp tục tồn tại.
Việc Zero Network thông báo đóng cửa trong tháng trước một lần nữa làm dấy lên tranh luận quen thuộc: liệu hệ sinh thái Ethereum Layer 2 đã trở nên quá chật chội?
Câu trả lời có thể không đơn giản là “Layer 2 đang chết”. Chính xác hơn, nhiều Layer 2 dạng general-purpose đang mất dần lý do tồn tại, trong khi các Layer 2 có định vị rõ ràng, có người dùng sẵn và gắn với nhu cầu tài chính cụ thể vẫn có cơ hội phát triển.
Layer 2 không chết, nhưng cuộc chơi “chain nào cũng giống chain nào” đang kết thúc
Trong vài năm qua, Ethereum Layer 2 bùng nổ nhờ công nghệ rollup ngày càng dễ triển khai. Các bộ công cụ như OP Stack, Arbitrum Orbit hay zkSync giúp việc tạo một blockchain mới rẻ hơn, nhanh hơn và ít phức tạp hơn trước.
Về mặt kỹ thuật, rollup xử lý giao dịch bên ngoài Ethereum mainnet, gom nhiều giao dịch lại với nhau, sau đó gửi dữ liệu nén về Ethereum để tận dụng lớp bảo mật và settlement của Ethereum. Mô hình này giúp ứng dụng có phí rẻ hơn, tốc độ nhanh hơn nhưng vẫn dựa vào Ethereum làm lớp tin cậy cuối cùng.
Vấn đề là: tạo chain thì dễ hơn, nhưng kéo người dùng về chain đó lại khó hơn rất nhiều.
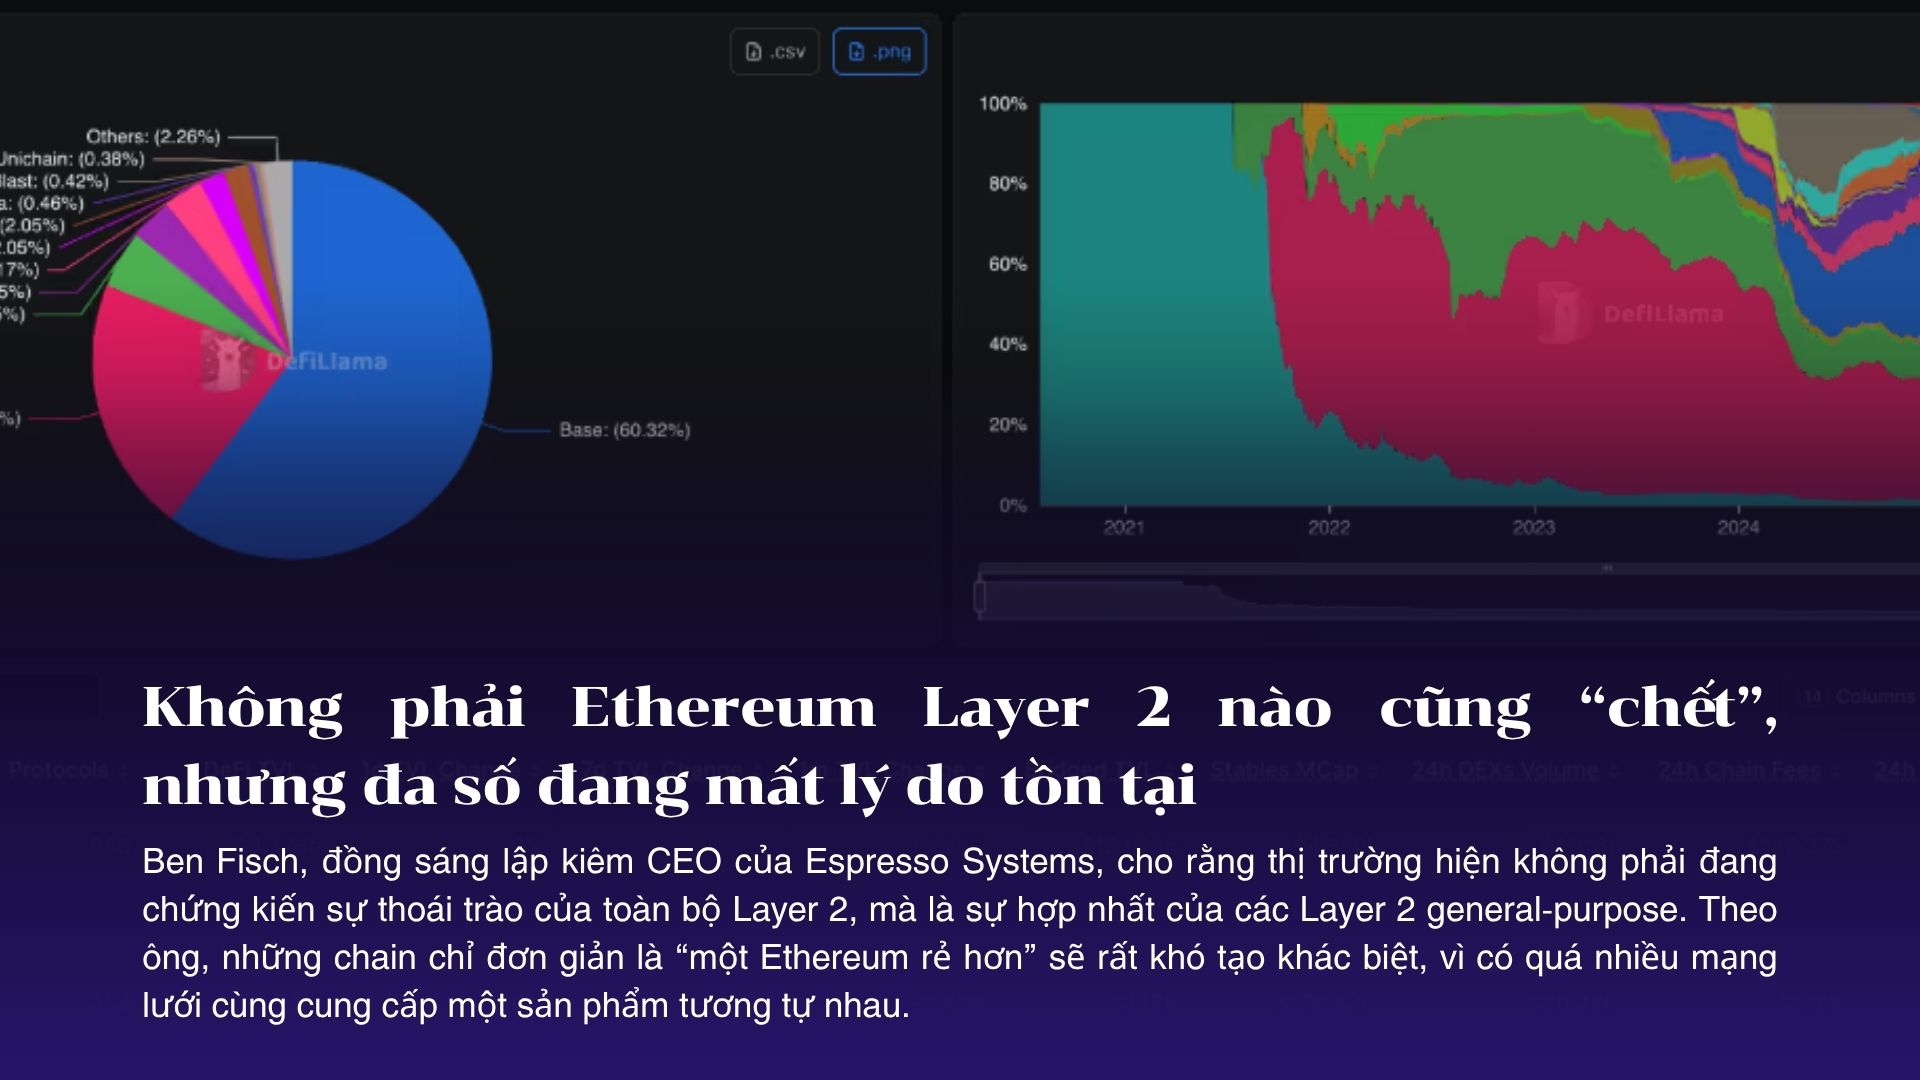
Ben Fisch, đồng sáng lập kiêm CEO của Espresso Systems, cho rằng thị trường hiện không phải đang chứng kiến sự thoái trào của toàn bộ Layer 2, mà là sự hợp nhất của các Layer 2 general-purpose. Theo ông, những chain chỉ đơn giản là “một Ethereum rẻ hơn” sẽ rất khó tạo khác biệt, vì có quá nhiều mạng lưới cùng cung cấp một sản phẩm tương tự nhau.
Nói cách khác, nếu một Layer 2 không có lý do rõ ràng để người dùng, developer hoặc dòng vốn ở lại, nó sẽ khó cạnh tranh với những mạng đã có thanh khoản sâu, hệ sinh thái lớn và thương hiệu mạnh hơn.
Thanh khoản đang tập trung vào một số ít Layer 2 lớn
Dữ liệu thị trường đang phản ánh rõ xu hướng này. Hoạt động DeFi trên Ethereum Layer 2 hiện tập trung mạnh vào một vài mạng lớn, đặc biệt là Base và Arbitrum. Theo dữ liệu được CoinDesk dẫn từ DefiLlama, riêng Base và Arbitrum đã chiếm hơn 80% tổng TVL DeFi trong hệ sinh thái Layer 2.
Điều này tạo ra một vòng xoáy rất khó phá vỡ:
| Yếu tố | L2 lớn | L2 nhỏ |
|---|---|---|
| Thanh khoản | Sâu hơn | Mỏng hơn |
| Developer | Dễ thu hút hơn | Khó giữ chân hơn |
| Người dùng | Có nhiều ứng dụng để dùng | Ít lý do để ở lại |
| Phí vận hành | Dễ bù bằng hoạt động thực | Rẻ hơn nhưng chưa chắc bền vững |
| Cơ hội tăng trưởng | Được cộng hưởng bởi mạng lưới sẵn có | Phụ thuộc vào narrative hoặc incentive |
Một số mạng như Linea, World Chain, Starknet và Mantle đã ghi nhận lượng bridge deposits suy giảm trong 6 tháng gần đây. Riêng Linea, theo dữ liệu được nêu trong báo cáo, deposits giảm từ 976 triệu USD vào tháng 11/2025 xuống còn 367 triệu USD vào tháng 5/2026, tương đương mức giảm hơn 60%.
Điểm đáng chú ý là sự suy giảm này không nhất thiết đến từ việc công nghệ Layer 2 thất bại. Nó cho thấy một vấn đề sâu hơn: không phải chain nào cũng tạo ra đủ nhu cầu blockspace, đủ hoạt động người dùng hoặc đủ lực hút developer để duy trì giá trị lâu dài.
Nghịch lý của Layer 2: vận hành rẻ hơn, nhưng cạnh tranh khó hơn
Sau nâng cấp Dencun của Ethereum vào năm 2024, chi phí đăng dữ liệu của rollup lên Ethereum đã giảm mạnh nhờ cơ chế blob. Đây là một bước tiến lớn đối với roadmap rollup-centric của Ethereum, vì Layer 2 có thể xử lý giao dịch với chi phí thấp hơn nhiều so với trước.
Tuy nhiên, chi phí vận hành thấp hơn không đồng nghĩa với việc một Layer 2 sẽ thành công.
Alice Hou, cựu analyst tại Messari, cho rằng từ góc độ operator, việc chạy một Layer 2 ngày nay đã rẻ hơn trước. Nhưng bài toán lớn vẫn là tạo ra đủ nhu cầu bền vững để mạng lưới đó đáng được vận hành.
Đây chính là nghịch lý của chu kỳ Layer 2 hiện tại:
- Rào cản kỹ thuật để tạo chain đang giảm.
- Rào cản kinh tế để thu hút người dùng lại tăng.
- Việc có một blockchain riêng không còn là lợi thế tự thân.
- Distribution, thanh khoản và use case thực mới là yếu tố quyết định.
Trong giai đoạn đầu, một Layer 2 có thể thu hút sự chú ý nhờ narrative, token incentive hoặc airdrop kỳ vọng. Nhưng khi thị trường trưởng thành hơn, người dùng bắt đầu hỏi những câu thực tế hơn: chain này có ứng dụng gì đáng dùng, có thanh khoản không, phí có tốt hơn đủ nhiều không, và có lý do gì để ở lại sau khi hết incentive?
Từ hạ tầng chung sang ứng dụng chuyên biệt
Một trong những thay đổi lớn đang diễn ra là các dự án blockchain không còn chỉ cố gắng trở thành “chain general-purpose tiếp theo”. Thay vào đó, nhiều đội ngũ bắt đầu chuyển trọng tâm sang các thị trường cụ thể như thanh toán, stablecoin, tài sản token hóa, money-market fund on-chain hoặc hạ tầng dành cho tổ chức tài chính.
Đây có thể là hướng đi hợp lý hơn cho Layer 2.
Thay vì cạnh tranh với Base, Arbitrum hay Optimism trong cùng một sân chơi general-purpose, một Layer 2 chuyên biệt có thể phục vụ một nhóm nhu cầu cụ thể. Ví dụ:
| Nhóm ứng dụng | Vì sao có thể cần L2 riêng |
|---|---|
| Stablecoin issuer | Kiểm soát phí, tốc độ, compliance và luồng thanh toán |
| Tổ chức tài chính | Cần môi trường predictable hơn cho tài sản token hóa |
| Sàn giao dịch | Có sẵn người dùng, thanh khoản và luồng giao dịch |
| Ứng dụng thanh toán | Cần UX đơn giản, phí thấp, xử lý nhanh |
| Tokenized asset platform | Cần quản lý logic tài sản, quyền truy cập và settlement |
Coinbase Base là ví dụ nổi bật nhất cho luận điểm này. Base không chỉ là một Layer 2 kỹ thuật tốt, mà còn được hậu thuẫn bởi hệ sinh thái Coinbase, có sẵn người dùng, thương hiệu, luồng tài sản và khả năng đưa người dùng từ exchange vào DeFi.
Điểm mấu chốt không phải là “công ty này có thể launch L2 không”, mà là “công ty này có đủ distribution, hoạt động tài chính và lý do chiến lược để L2 trở nên hữu ích không”.
Ethereum đang trở thành lớp settlement hơn là điểm đến cuối cùng
Cuộc tranh luận về Layer 2 cũng phản ánh một thay đổi lớn hơn trong cách thị trường nhìn Ethereum.
Trước đây, Layer 2 thường được mô tả là công cụ giúp “scale Ethereum”. Nhưng theo một số nhà xây dựng hạ tầng, Layer 2 nên được hiểu rộng hơn: đó là cách các ứng dụng tận dụng bảo mật và settlement của Ethereum khi cần.
Trong cách nhìn này, Ethereum không nhất thiết là nơi mọi hoạt động phải diễn ra trực tiếp. Ethereum giống một lớp nền bảo mật, một lớp settlement có thể được các ứng dụng, doanh nghiệp và mạng lưới chuyên biệt sử dụng như một thành phần trong hệ thống lớn hơn.
Điều này khá phù hợp với xu hướng modular blockchain: execution, settlement, data availability, sequencing và application logic không nhất thiết phải nằm trong cùng một chain. Các dự án có thể lắp ghép nhiều thành phần khác nhau để tạo ra sản phẩm phù hợp hơn với nhu cầu thực tế.
Nếu xu hướng này tiếp tục, hệ sinh thái Ethereum trong tương lai có thể sẽ không phải là hàng trăm Layer 2 general-purpose cùng tranh giành thanh khoản. Thay vào đó, thị trường có thể tiến tới một cấu trúc gọn hơn, gồm một số Layer 2 lớn đóng vai trò trung tâm thanh khoản và nhiều Layer 2 chuyên biệt phục vụ các use case cụ thể.
Cuộc thanh lọc Layer 2 mới chỉ bắt đầu
Sự suy yếu của một số Layer 2 nhỏ không nhất thiết là tín hiệu xấu cho Ethereum. Ngược lại, nó có thể là dấu hiệu thị trường đang trưởng thành hơn.
Trong giai đoạn đầu, crypto thường thưởng cho việc “launch chain”. Nhưng ở giai đoạn sau, thị trường sẽ đòi hỏi nhiều hơn: người dùng thật, doanh thu thật, thanh khoản thật và lý do tồn tại rõ ràng.
Các Layer 2 general-purpose không có khác biệt rõ ràng sẽ ngày càng khó cạnh tranh. Chúng phải đối đầu với những mạng lớn hơn, có thanh khoản sâu hơn, nhiều ứng dụng hơn và khả năng thu hút developer tốt hơn. Trong khi đó, các Layer 2 có định vị rõ ràng, gắn với payments, stablecoin, tokenized assets hoặc hệ sinh thái người dùng sẵn có vẫn có thể trở thành một phần quan trọng của Ethereum.
Nói cách khác, Layer 2 không chết. Nhưng thời kỳ chỉ cần launch một chain EVM-compatible rồi kỳ vọng người dùng tự đến có lẽ đã kết thúc.
Từ đây, câu hỏi quan trọng nhất với mỗi Layer 2 không còn là “công nghệ có chạy được không”, mà là “chain này tồn tại để phục vụ nhu cầu nào, và ai thật sự cần nó”.
Layer 2 đang bước vào “mùa chọn lọc” giống chu kỳ alt-L1 trước đây
Nhìn rộng hơn, những gì đang xảy ra với Ethereum Layer 2 không quá xa lạ với thị trường crypto. Một vài năm trước, thị trường từng chứng kiến làn sóng alt-L1 bùng nổ. Solana, Avalanche, Fantom, Near, Aptos, Sui và nhiều blockchain khác đều bước vào cuộc đua với cùng một thông điệp quen thuộc: nhanh hơn, rẻ hơn, dễ mở rộng hơn Ethereum.
Ở giai đoạn đầu, narrative này rất hấp dẫn. Mỗi chain mới đều có hệ sinh thái riêng, quỹ incentive riêng, chương trình liquidity mining riêng và kỳ vọng token tăng trưởng riêng. Nhưng sau khi dòng tiền nóng rời đi, thị trường dần nhận ra rằng không phải blockchain nào cũng có đủ lý do để tồn tại lâu dài. Thanh khoản cuối cùng vẫn tập trung vào một số ít hệ sinh thái có người dùng thật, ứng dụng thật và developer thật.
Ethereum Layer 2 hiện cũng đang bước vào một chu kỳ tương tự. Điểm khác biệt là thay vì cạnh tranh trực tiếp với Ethereum, các Layer 2 lại cạnh tranh ngay bên trong chính hệ sinh thái Ethereum. Chúng cùng dùng EVM, cùng nhắm tới developer Ethereum, cùng muốn thu hút DeFi liquidity, cùng nói về phí rẻ và trải nghiệm nhanh hơn mainnet.
Điều này khiến nhiều Layer 2 general-purpose rơi vào một thế khó: nếu sản phẩm cốt lõi chỉ là “một blockchain EVM rẻ hơn”, rất khó để tạo khác biệt khi thị trường đã có Base, Arbitrum, Optimism và nhiều mạng lớn khác.
Nói cách khác, Layer 2 không thoát khỏi quy luật cũ của crypto: hạ tầng có thể được nhân bản rất nhanh, nhưng thanh khoản, người dùng và thói quen sử dụng thì không thể copy dễ dàng.
Đây không hẳn là tín hiệu xấu cho Ethereum. Ngược lại, nó cho thấy thị trường đang trưởng thành hơn. Ở giai đoạn đầu, việc launch chain có thể đủ để tạo chú ý. Ở giai đoạn sau, câu hỏi quan trọng hơn là chain đó giải quyết vấn đề gì, ai dùng nó, thanh khoản đến từ đâu và lý do nào khiến người dùng ở lại sau khi phần thưởng kết thúc.
Airdrop farming có thể đã làm méo mó dữ liệu tăng trưởng của nhiều L2
Một yếu tố khiến bức tranh Layer 2 trở nên khó đọc hơn là airdrop farming. Trong nhiều năm qua, không ít Layer 2 chứng kiến số lượng ví, giao dịch, bridge deposits và hoạt động on-chain tăng mạnh nhờ kỳ vọng airdrop. Người dùng bridge tài sản, swap token, mint NFT, tương tác với dApp hoặc lặp lại các thao tác on-chain để tăng cơ hội nhận token trong tương lai.
Về mặt dữ liệu, điều này có thể khiến một mạng lưới trông có vẻ rất sôi động. Nhưng không phải mọi transaction đều đại diện cho nhu cầu thật. Một chain có nhiều ví hoạt động chưa chắc đã có cộng đồng bền vững. Một chain có volume tăng nhanh chưa chắc đã có product-market fit. Một hệ sinh thái có TVL cao nhờ incentive chưa chắc giữ được thanh khoản khi phần thưởng giảm hoặc token đã được phân phối.
Đây là điểm khác biệt quan trọng giữa tăng trưởng “do sử dụng thật” và tăng trưởng “do săn thưởng”. Với sử dụng thật, người dùng quay lại vì họ cần sản phẩm: giao dịch, vay, cho vay, thanh toán, yield, game hoặc ứng dụng nào đó có giá trị thực. Với farming, người dùng quay lại vì họ kỳ vọng một khoản thưởng trong tương lai. Khi kỳ vọng đó biến mất, hoạt động cũng có thể biến mất rất nhanh.
Điều này giải thích vì sao một số Layer 2 từng có giai đoạn tăng trưởng mạnh nhưng sau đó lại mất động lực. Nếu hệ sinh thái không có ứng dụng đủ hấp dẫn, thanh khoản đủ sâu hoặc lợi thế UX đủ rõ, người dùng sẽ không có nhiều lý do để tiếp tục ở lại.
Vì vậy, câu hỏi quan trọng với các Layer 2 hiện nay không còn là “có bao nhiêu ví từng tương tác”, mà là “có bao nhiêu người dùng vẫn còn ở lại khi không còn điểm thưởng, airdrop hay campaign farming”.
Ở góc độ này, mùa chọn lọc Layer 2 cũng là mùa thị trường tách dữ liệu thật khỏi dữ liệu bị incentive làm phồng. Những chain có người dùng thật sẽ tiếp tục duy trì hoạt động. Những chain chỉ tăng trưởng nhờ kỳ vọng token sẽ ngày càng khó che giấu sự thiếu hụt nhu cầu thực.
Vì sao Base khác phần lớn Layer 2?
Base là ví dụ đáng chú ý vì nó không chỉ thành công nhờ công nghệ. Nếu chỉ nhìn ở góc độ kỹ thuật, Base cũng là một Ethereum Layer 2 dùng OP Stack, cạnh tranh trong cùng thị trường với nhiều rollup khác. Nhưng điểm khác biệt lớn nhất của Base không nằm ở việc nó là một chain mới, mà nằm ở distribution phía sau.
Coinbase có sẵn người dùng, thương hiệu, hạ tầng fiat on-ramp, quan hệ với tổ chức tài chính, app tiêu dùng và dòng tài sản lớn. Điều này giúp Base không phải bắt đầu từ con số 0 như nhiều Layer 2 độc lập khác. Khi Coinbase muốn đưa người dùng vào on-chain, Base trở thành một phần mở rộng tự nhiên của chiến lược đó.
Đây là lợi thế mà phần lớn Layer 2 nhỏ rất khó sao chép. Một chain mới có thể copy công nghệ, có thể fork stack, có thể tạo incentive, nhưng không thể dễ dàng copy niềm tin thương hiệu, tệp người dùng sẵn có và kênh phân phối của một sàn giao dịch lớn.
Có thể nhìn sự khác biệt này qua vài điểm:
| Yếu tố | Base | Nhiều L2 general-purpose nhỏ |
|---|---|---|
| Người dùng ban đầu | Có thể tận dụng hệ sinh thái Coinbase | Phải tự xây từ đầu |
| On-ramp | Có lợi thế từ Coinbase | Phụ thuộc bridge và bên thứ ba |
| Niềm tin thương hiệu | Được hỗ trợ bởi thương hiệu lớn | Cần nhiều thời gian để xây dựng |
| Thanh khoản | Dễ thu hút hơn nhờ hệ sinh thái lớn | Dễ bị phân mảnh |
| Lý do tồn tại | Gắn với chiến lược đưa người dùng Coinbase on-chain | Thường chỉ xoay quanh phí rẻ và EVM-compatible |
Điều này cho thấy Layer 2 không còn là cuộc đua thuần kỹ thuật. Trong giai đoạn hiện tại, distribution có thể quan trọng không kém, thậm chí quan trọng hơn công nghệ. Một Layer 2 muốn tồn tại không chỉ cần blockspace rẻ, mà còn cần một lý do khiến người dùng và dòng tiền chảy vào.
Base khác nhiều Layer 2 ở chỗ nó không bán câu chuyện “chúng tôi là một chain mới”. Nó bán một trải nghiệm on-chain được đặt sau một cánh cửa quen thuộc hơn với người dùng phổ thông. Với nhiều người, bước vào Base có thể là bước chuyển từ tài khoản Coinbase sang DeFi, NFT, social app hoặc ứng dụng on-chain khác mà không cần bắt đầu bằng một hành trình quá phức tạp.
Đó là lý do Base đang trở thành case study quan trọng cho chu kỳ Layer 2 mới: chain mạnh nhất có thể không phải chain có công nghệ lạ nhất, mà là chain có khả năng đưa người dùng thật vào on-chain tốt nhất.
“Chain riêng” đang chuyển từ biểu tượng công nghệ sang bài toán kinh doanh
Trong các chu kỳ trước, việc một dự án launch chain riêng thường được xem là dấu hiệu của tham vọng lớn. Có chain riêng đồng nghĩa với việc dự án có thể xây hệ sinh thái riêng, tokenomics riêng, phí riêng, incentive riêng và kiểm soát nhiều hơn đối với hạ tầng của mình.
Nhưng thị trường đang thay đổi cách nhìn. Chain riêng không còn tự động được xem là một lợi thế công nghệ. Nó ngày càng giống một quyết định kinh doanh cần được tính toán kỹ: dự án có thật sự cần chain riêng không, hay chỉ đang tạo thêm một lớp phức tạp cho người dùng?
Không phải ứng dụng nào cũng cần một blockchain riêng. Nếu một dự án chưa có đủ người dùng, chưa có dòng tiền ổn định, chưa có nhu cầu kiểm soát hạ tầng rõ ràng và chưa có hệ sinh thái đủ lớn, việc launch Layer 2 có thể trở thành gánh nặng hơn là lợi thế. Dự án phải lo thanh khoản, bridge, bảo mật, sequencer, developer tooling, hỗ trợ người dùng và duy trì hoạt động hệ sinh thái.
So sánh đơn giản, không phải công ty nào cũng cần tự xây trung tâm dữ liệu riêng. Nhiều công ty chỉ cần dùng cloud để triển khai sản phẩm nhanh hơn, rẻ hơn và hiệu quả hơn. Với blockchain cũng vậy, nhiều ứng dụng có thể hoạt động tốt hơn bằng cách triển khai trên một chain lớn có sẵn thanh khoản, thay vì tự tách ra thành một mạng riêng.
Điều này không có nghĩa là app-chain hay Layer 2 riêng không còn giá trị. Ngược lại, với những dự án có nhu cầu rất rõ như sàn giao dịch lớn, nền tảng thanh toán, stablecoin issuer, tokenized asset platform hoặc ứng dụng tài chính có khối lượng giao dịch cao, chain riêng có thể mang lại lợi thế lớn về chi phí, kiểm soát UX, tốc độ và mô hình doanh thu.
Nhưng tiêu chuẩn đã cao hơn trước. Thị trường sẽ không còn dễ bị thuyết phục bởi việc một dự án “có chain riêng”. Câu hỏi thực tế hơn sẽ là: chain đó giúp sản phẩm tốt hơn như thế nào, giảm chi phí ra sao, tăng trải nghiệm người dùng ở điểm nào, và tạo ra giá trị kinh tế gì mà việc triển khai trên một chain có sẵn không làm được.
Vì vậy, “chain riêng” đang chuyển từ biểu tượng công nghệ sang bài toán kinh doanh. Trong chu kỳ mới, việc launch một Layer 2 không còn là điểm kết thúc của narrative, mà là lúc thị trường bắt đầu kiểm tra xem dự án có thật sự cần hạ tầng đó hay không.