Những điểm nổi bật chính
- AZ-COM Maruwa Holdings, đối tác logistics của Amazon Japan, dự kiến sử dụng stablecoin yen JPYC để thanh toán cho khoảng 2.300 nhà thầu, doanh nghiệp vận tải và tài xế độc lập.
- Đây có thể trở thành một trong những đợt triển khai stablecoin doanh nghiệp lớn đầu tiên tại Nhật Bản, đưa JPYC từ các thử nghiệm thanh toán nhỏ sang hoạt động B2B hằng ngày.
- Thanh toán nhanh hơn có thể giúp các nhà vận tải nhỏ cải thiện dòng tiền, đồng thời giúp AZ-COM giữ chân tài xế và ổn định năng lực giao hàng trong bối cảnh ngành logistics Nhật Bản thiếu lao động.
- AZ-COM được cho là đang cân nhắc hợp tác chính thức với JPYC Inc. và đầu tư khoảng 1 tỷ yen vào đơn vị phát hành stablecoin.
- JPYC được neo theo tỷ lệ 1 JPYC tương đương 1 yen, với tài sản bảo chứng chủ yếu gồm tiền gửi ngân hàng và trái phiếu chính phủ Nhật Bản.
- Lợi ích thực sự của mô hình không chỉ nằm ở tốc độ chuyển tiền, mà còn ở khả năng tự động hóa đối soát, giảm chi phí hành chính và tạo lợi thế cạnh tranh trong việc thu hút nhà thầu.
- Rủi ro lớn nhất là giao dịch blockchain khó đảo ngược. Một khoản tiền có thể được chuyển trong vài giây, nhưng việc xử lý sai địa chỉ, mất quyền truy cập ví hoặc tranh chấp thanh toán có thể kéo dài nhiều ngày và không phải lúc nào cũng thu hồi được.
- Thành công của dự án sẽ phụ thuộc vào tỷ lệ đối tác chấp nhận JPYC, mức chi phí thực tế được tiết kiệm và liệu stablecoin có tiếp tục lưu thông hay bị đổi ngay sang yen sau khi người nhận được thanh toán.
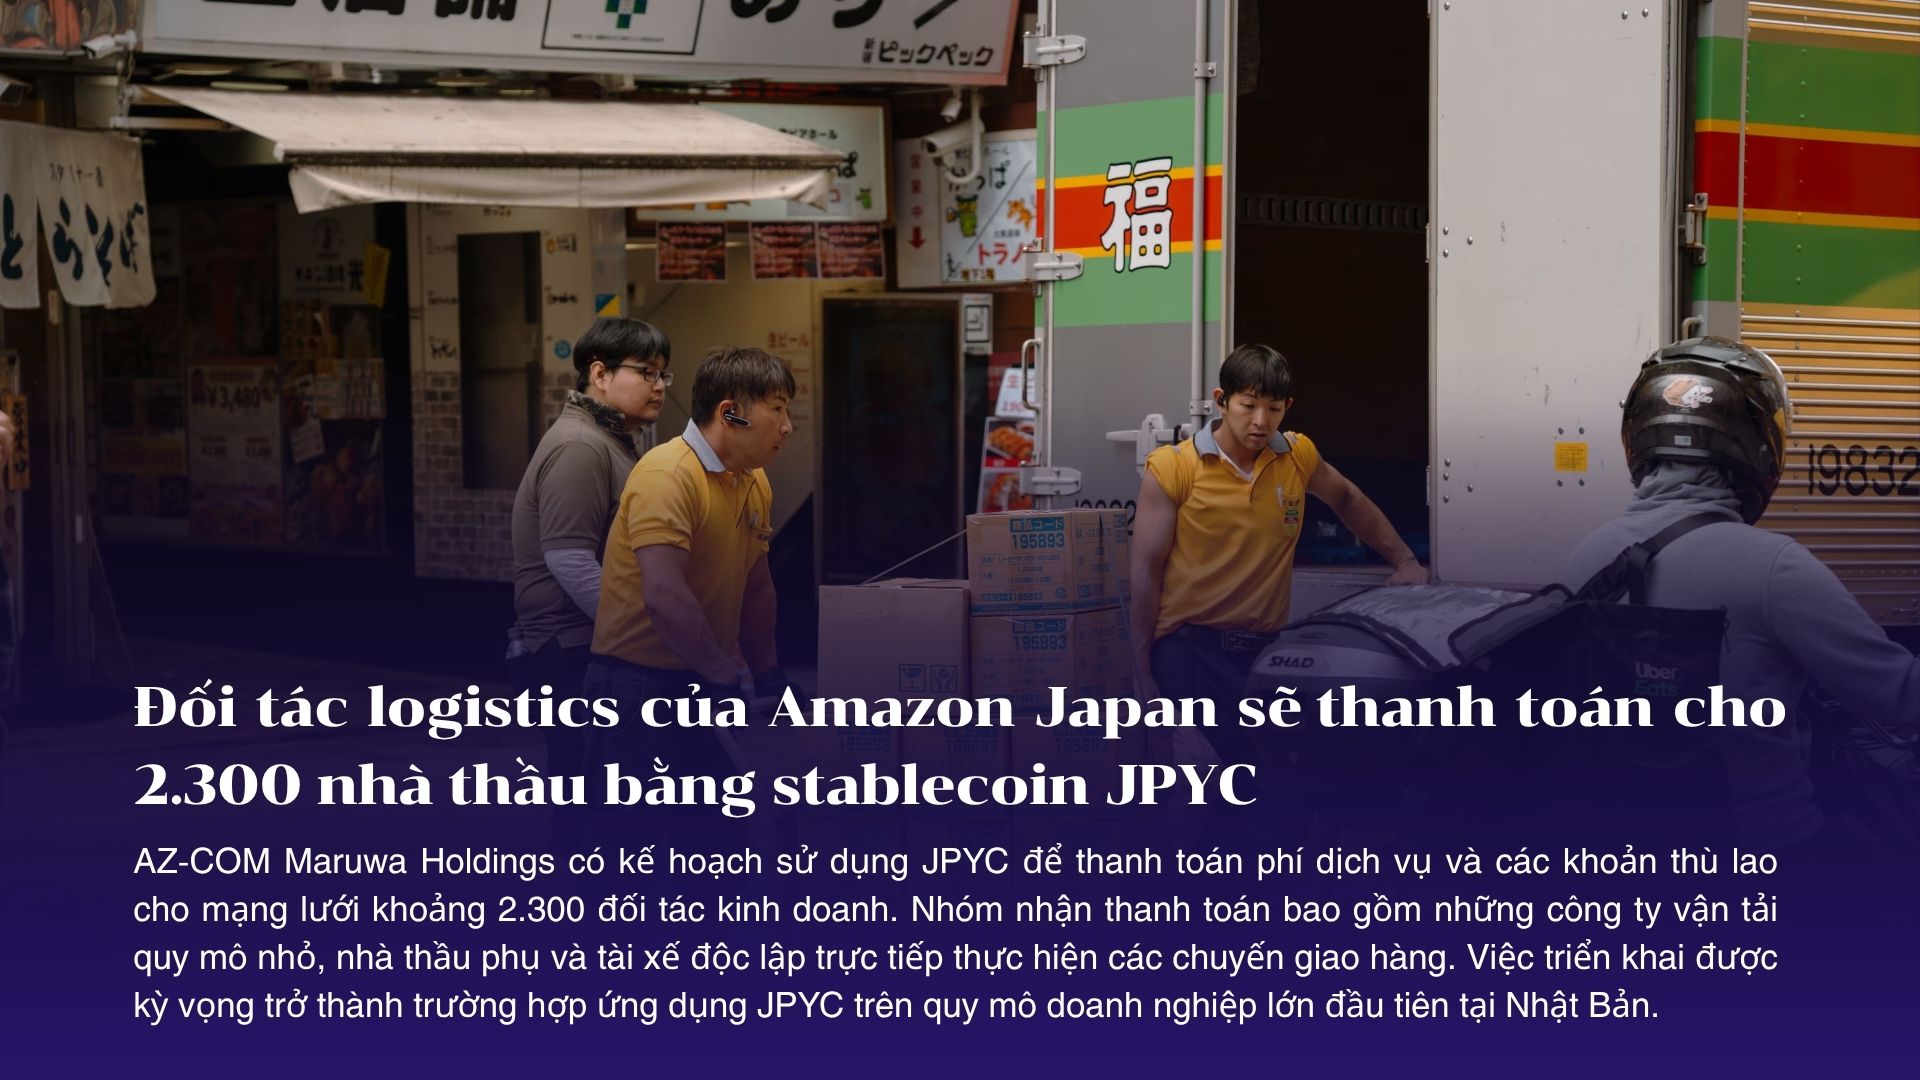
AZ-COM Maruwa Holdings, tập đoàn logistics đang cung cấp dịch vụ giao hàng cho Amazon Japan, dự kiến sử dụng stablecoin JPYC để thanh toán cho khoảng 2.300 đối tác vận tải, bao gồm các doanh nghiệp thầu phụ và tài xế xe tải độc lập.
Kế hoạch này được kỳ vọng trở thành một trong những đợt triển khai stablecoin doanh nghiệp lớn nhất tại Nhật Bản, đưa đồng tiền số neo theo yen ra khỏi phạm vi thử nghiệm nhỏ lẻ để bước vào hoạt động thanh toán vận hành hằng ngày.
AZ-COM Maruwa muốn trả tiền cho 2.300 đối tác bằng JPYC
Theo Nikkei Asia, AZ-COM Maruwa Holdings có kế hoạch sử dụng JPYC để thanh toán phí dịch vụ và các khoản thù lao cho mạng lưới khoảng 2.300 đối tác kinh doanh.
Nhóm nhận thanh toán bao gồm những công ty vận tải quy mô nhỏ, nhà thầu phụ và tài xế độc lập trực tiếp thực hiện các chuyến giao hàng. Việc triển khai được kỳ vọng trở thành trường hợp ứng dụng JPYC trên quy mô doanh nghiệp lớn đầu tiên tại Nhật Bản.
Thay vì chờ doanh nghiệp tổng hợp hóa đơn rồi chuyển khoản qua ngân hàng theo chu kỳ cố định, các đối tác có thể nhận JPYC nhanh và thường xuyên hơn. JPYC cũng có thể được quy đổi về đồng yen, nhờ đó người nhận không nhất thiết phải giữ tài sản trên blockchain trong thời gian dài.
Điểm đáng chú ý là AZ-COM Maruwa không phải một công ty thử nghiệm blockchain quy mô nhỏ. Doanh nghiệp đang niêm yết trên phân khúc Prime của Sở Giao dịch Chứng khoán Tokyo với mã 9090, vận hành 269 cơ sở tại Nhật Bản và ghi nhận doanh thu 230,5 tỷ yen trong năm tài chính kết thúc vào tháng 3/2026.
Amazon Japan là một trong những khách hàng lớn của AZ-COM Maruwa. Hai bên bắt đầu hợp tác trong lĩnh vực giao hàng thương mại điện tử từ năm 2017, giúp mạng lưới vận tải của Maruwa trở thành một phần trong chuỗi logistics phục vụ hoạt động mua sắm trực tuyến tại Nhật Bản.
Stablecoin có thể giải quyết bài toán dòng tiền của tài xế
Trong ngành logistics, lợi nhuận của các nhà vận chuyển nhỏ thường bị ảnh hưởng mạnh bởi khoảng thời gian giữa lúc hoàn thành công việc và lúc thực sự nhận được tiền.
Tài xế vẫn phải thanh toán trước nhiều chi phí như nhiên liệu, bảo trì phương tiện, phí đường bộ, bảo hiểm và tiền lương. Nếu tiền công chỉ được quyết toán vào cuối tháng hoặc sau một chu kỳ đối soát dài, doanh nghiệp vận tải nhỏ có thể rơi vào tình trạng thiếu vốn lưu động dù vẫn có đơn hàng.
JPYC cho phép AZ-COM Maruwa chia nhỏ chu kỳ thanh toán. Thay vì chỉ chuyển tiền một hoặc hai lần mỗi tháng, công ty có thể thanh toán theo tuần, theo từng nhóm chuyến hàng hoặc thậm chí ngay sau khi hoàn tất quá trình đối soát.
Stablecoin không trực tiếp làm tăng thu nhập của tài xế, nhưng có thể giúp họ tiếp cận khoản tiền đã kiếm được sớm hơn. Trong một ngành có biên lợi nhuận tương đối mỏng, tốc độ luân chuyển tiền đôi khi quan trọng không kém mức phí vận chuyển.
Theo báo cáo, AZ-COM Maruwa cho rằng khả năng thanh toán nhanh hơn và giảm chi phí chuyển tiền có thể giúp công việc vận tải thuê ngoài trở nên hấp dẫn hơn, đặc biệt trong bối cảnh Nhật Bản đang phải đối mặt với tình trạng thiếu tài xế, lực lượng lao động già hóa và các quy định nghiêm ngặt hơn về thời gian làm thêm.
JPYC là gì?
JPYC là stablecoin được thiết kế để duy trì tỷ lệ quy đổi 1 JPYC tương đương 1 yen. Đồng tiền này được phát hành bởi JPYC Inc., một công ty fintech có trụ sở tại Tokyo do Noritaka Okabe điều hành.
Tháng 8/2025, JPYC Inc. trở thành doanh nghiệp chuyển tiền được đăng ký theo Điều 37 của Đạo luật Dịch vụ Thanh toán Nhật Bản. Công ty bắt đầu phát hành phiên bản stablecoin JPYC có thể quy đổi sang yen từ ngày 27/10/2025.
Đây là điểm khác biệt quan trọng giữa JPYC hiện tại và phiên bản JPYC Prepaid trước đây. Phiên bản mới được phát hành theo mô hình doanh nghiệp chuyển tiền, có thể được mua và quy đổi thông qua nền tảng JPYC EX.
Theo đơn vị phát hành, tài sản bảo chứng cho JPYC được giữ bằng tiền gửi yen tại ngân hàng và trái phiếu chính phủ Nhật Bản. Mỗi JPYC lưu hành phải tương ứng với một yen tài sản dự trữ, nhằm duy trì khả năng quy đổi theo tỷ lệ 1:1.
Đến giữa tháng 2/2026, tổng lượng JPYC được phát hành kể từ khi phiên bản mới ra mắt đã vượt 1,3 tỷ yen. JPYC Inc. cho biết tài sản có mức độ luân chuyển tương đối cao, với khối lượng giao dịch trong một số ngày vượt lượng cung đang lưu hành.
JPYC Inc. cũng đã huy động khoảng 4,6 tỷ yen qua hai đợt đóng của vòng Series B trong tháng 2 và tháng 4/2026, phục vụ kế hoạch mở rộng hạ tầng thanh toán và tích hợp JPYC vào các dịch vụ tài chính, ví Web3 và hệ thống doanh nghiệp.
AZ-COM Maruwa cân nhắc đầu tư hơn 1 tỷ yen vào JPYC
Bên cạnh việc sử dụng stablecoin để trả tiền cho các đối tác, AZ-COM Maruwa đang xem xét thiết lập quan hệ hợp tác kinh doanh chính thức với JPYC Inc.
Doanh nghiệp logistics này cũng có thể đầu tư hơn 1 tỷ yen, tương đương khoảng 6,2 triệu USD, vào đơn vị phát hành stablecoin.
Khoản đầu tư cho thấy AZ-COM Maruwa có thể không chỉ đóng vai trò khách hàng sử dụng JPYC. Công ty nhiều khả năng muốn tham gia trực tiếp vào quá trình xây dựng hạ tầng thanh toán dành cho ngành logistics.
Nếu mô hình hoạt động hiệu quả, hai bên có thể mở rộng JPYC sang nhiều quy trình khác như thanh toán phí vận tải, hoàn ứng chi phí, chi trả cho nhân viên thời vụ, thanh toán giữa các kho hàng hoặc quyết toán giữa doanh nghiệp bán lẻ và đơn vị giao nhận.
Tuy nhiên, lịch trình triển khai chi tiết, blockchain được sử dụng và cơ chế hỗ trợ ví cho các tài xế hiện chưa được công bố đầy đủ. Đây sẽ là những yếu tố quyết định JPYC được giữ lại để sử dụng tiếp hay chỉ đóng vai trò cầu nối trước khi người nhận đổi ngay sang yen.
Lawson thử nghiệm JPYC tại cửa hàng tiện lợi
Kế hoạch của AZ-COM Maruwa xuất hiện chỉ ít ngày sau khi chuỗi cửa hàng tiện lợi Lawson công bố thử nghiệm thanh toán JPYC tại cửa hàng Takanawa Gateway City ở Tokyo từ đầu tháng 8/2026.
Trong chương trình thử nghiệm, khách hàng có thể quét mã bằng ví trên điện thoại để thanh toán JPYC. Hệ thống được kết nối với thiết bị bán hàng của Lawson nhằm kiểm tra tốc độ xử lý, độ ổn định và khả năng vận hành trong những khung giờ đông khách.
Hai trường hợp sử dụng đại diện cho hai hướng phát triển khác nhau.
Lawson tập trung vào thanh toán B2C, nơi người tiêu dùng sử dụng stablecoin để mua hàng. AZ-COM Maruwa lại đưa JPYC vào thanh toán B2B, nơi doanh nghiệp chi trả cho nhà cung cấp và lực lượng lao động thuê ngoài.
Thanh toán bán lẻ dễ thu hút sự chú ý vì người dùng có thể trực tiếp trải nghiệm. Tuy nhiên, thanh toán B2B có khả năng tạo ra khối lượng lớn và đều đặn hơn bởi tiền được luân chuyển trong các quy trình kinh doanh có sẵn.
B2B có thể là thị trường phù hợp hơn cho stablecoin yen
Stablecoin thường được quảng bá như một phương thức thanh toán dành cho người tiêu dùng, nhưng tại Nhật Bản, người dân đã có nhiều lựa chọn tiện lợi như thẻ tín dụng, tiền điện tử trả trước, mã QR và các ứng dụng thanh toán di động.
Việc thuyết phục người dùng thay đổi thói quen chỉ để thanh toán bằng blockchain không phải nhiệm vụ đơn giản.
Ngược lại, doanh nghiệp có động lực rõ ràng hơn. Họ quan tâm đến tốc độ đối soát, chi phí chuyển tiền, khả năng tự động hóa và khả năng lập trình điều kiện thanh toán.
Một doanh nghiệp có thể thiết lập hệ thống tự động phát hành lệnh trả JPYC sau khi đơn hàng được hoàn thành, dữ liệu giao nhận được xác nhận và hóa đơn vượt qua quy trình kiểm tra. Việc này giúp giảm các bước thủ công giữa bộ phận vận hành, kế toán và ngân hàng.
Các giao dịch trên blockchain cũng có thể hoạt động ngoài giờ hành chính. Điều này phù hợp với ngành logistics, nơi hoạt động giao hàng diễn ra vào ban đêm, cuối tuần và ngày lễ nhưng hệ thống ngân hàng truyền thống vẫn phụ thuộc vào lịch xử lý và quy trình đối soát riêng.
Dù vậy, lợi ích thực tế chỉ xuất hiện khi trải nghiệm blockchain được giấu phía sau một giao diện đơn giản. Việc yêu cầu hàng nghìn tài xế tự quản lý khóa riêng, trả phí mạng hoặc xử lý sự cố ví có thể khiến hệ thống trở nên phức tạp hơn chuyển khoản ngân hàng.
Stablecoin tại Nhật Bản đang chuyển từ thử nghiệm sang hoạt động thực tế
Nhật Bản đã thiết lập khung pháp lý riêng cho stablecoin từ tháng 6/2023. Theo quy định, các stablecoin có thể quy đổi theo mệnh giá chỉ được phát hành bởi ngân hàng, doanh nghiệp chuyển tiền được cấp phép hoặc công ty tín thác đáp ứng yêu cầu pháp lý.
Cách tiếp cận tương đối chặt chẽ khiến quá trình ra mắt sản phẩm diễn ra chậm hơn một số thị trường khác, nhưng đổi lại, các doanh nghiệp lớn có cơ sở pháp lý rõ ràng hơn khi triển khai stablecoin trong hoạt động thực tế.
JPYC cũng đang mở rộng tích hợp ngoài lĩnh vực logistics. Công ty đã ký thỏa thuận với TIS để nghiên cứu dịch vụ hỗ trợ doanh nghiệp phát hành, quy đổi và đưa stablecoin vào hệ thống thanh toán hiện có. Hai bên đặt mục tiêu hoàn thành thử nghiệm trong năm 2026 trước khi thương mại hóa dịch vụ.
JPYC còn được lựa chọn tích hợp vào ví Web3 Unifi của LINE NEXT, qua đó có thể tiếp cận hệ sinh thái người dùng của ứng dụng LINE tại Nhật Bản.
Nếu Lawson chứng minh JPYC có thể hoạt động tại quầy thanh toán còn AZ-COM Maruwa chứng minh đồng tiền này có thể phục vụ hàng nghìn nhà thầu, stablecoin yen sẽ vượt qua một cột mốc quan trọng: từ tài sản được phát hành hợp pháp trở thành hạ tầng thực sự được doanh nghiệp sử dụng.
Bài kiểm tra lớn nhất nằm ở hành vi của người nhận
Quy mô 2.300 đối tác khiến kế hoạch của AZ-COM Maruwa đáng chú ý, nhưng số lượng người nhận chưa đủ để chứng minh stablecoin đã được chấp nhận rộng rãi.
Chỉ số quan trọng hơn là tỷ lệ đối tác chủ động giữ lại và sử dụng JPYC.
Nếu phần lớn tài xế đổi toàn bộ JPYC sang yen ngay sau khi nhận tiền, stablecoin vẫn tạo ra giá trị ở khâu chuyển và đối soát, nhưng vai trò của nó chủ yếu giống một lớp hạ tầng thanh toán phía sau.
Ngược lại, nếu các đối tác bắt đầu dùng JPYC để thanh toán nhiên liệu, bảo trì xe, bảo hiểm hoặc trả tiền cho nhà cung cấp khác, một vòng tuần hoàn thanh toán bằng stablecoin yen có thể hình thành trong ngành logistics.
Khi đó, thành công của dự án không còn được đo bằng lượng JPYC được phát hành, mà bằng số lần một đồng JPYC được sử dụng trước khi quay trở lại hệ thống ngân hàng.
Kế hoạch của AZ-COM Maruwa vì vậy không chỉ là câu chuyện một doanh nghiệp Nhật Bản trả tiền bằng stablecoin. Đây còn là phép thử xem blockchain có thể cải thiện một quy trình thanh toán vốn đã tồn tại hàng chục năm mà không buộc người sử dụng phải trở thành chuyên gia tiền mã hóa hay không.
AZ-COM được lợi gì khi chấp nhận trả tiền sớm hơn?
Nhìn từ phía tài xế, lợi ích của việc nhận tiền sớm khá rõ ràng. Nhưng với AZ-COM Maruwa, việc rút ngắn chu kỳ thanh toán không đơn thuần là một chính sách hỗ trợ đối tác. Đây có thể là một khoản đầu tư nhằm giảm áp lực nhân sự và ổn định mạng lưới vận chuyển.
Trong mô hình thanh toán truyền thống, doanh nghiệp thường giữ tiền cho đến khi hoàn tất toàn bộ quy trình đối soát, phê duyệt hóa đơn và chuyển khoản. Khoảng thời gian này giúp bên trả tiền duy trì vốn lưu động lâu hơn. Do đó, khi AZ-COM lựa chọn thanh toán nhanh hơn bằng JPYC, công ty có thể phải từ bỏ một phần lợi ích tài chính đến từ việc trì hoãn dòng tiền.
Đổi lại, AZ-COM có thể nhận về những lợi ích lớn hơn ở cấp độ vận hành.
Trước hết là khả năng giữ chân các nhà vận chuyển nhỏ. Nhiều tài xế và doanh nghiệp thầu phụ phải tự ứng trước chi phí nhiên liệu, bảo trì, phí cầu đường và tiền lương. Một đối tác thanh toán trong vài ngày sẽ hấp dẫn hơn đáng kể so với doanh nghiệp áp dụng chu kỳ 30 hoặc 60 ngày, ngay cả khi mức phí vận chuyển không chênh lệch quá lớn.
Trong bối cảnh Nhật Bản thiếu hụt lao động logistics, tốc độ thanh toán có thể trở thành một lợi thế tuyển dụng. AZ-COM không nhất thiết phải liên tục tăng giá cước để cạnh tranh tài xế. Công ty có thể dùng dòng tiền nhanh như một phần của gói quyền lợi dành cho đối tác.
Lợi ích thứ hai nằm ở độ ổn định của chuỗi giao hàng. Khi các nhà thầu nhỏ thiếu vốn lưu động, họ có thể giảm số chuyến, trì hoãn sửa chữa phương tiện hoặc rời bỏ mạng lưới để tìm đối tác có điều kiện thanh toán tốt hơn. Những gián đoạn này có thể khiến AZ-COM phải tìm nhà vận chuyển thay thế trong thời gian ngắn, thường với chi phí cao hơn.
Nếu JPYC giúp đối tác nhận tiền đều đặn hơn, AZ-COM có thể giảm tỷ lệ rời mạng lưới, hạn chế tình trạng thiếu xe và duy trì năng lực giao hàng trong các giai đoạn cao điểm. Giá trị của một hệ thống vận chuyển ổn định có thể lớn hơn phần lợi nhuận tài chính mà doanh nghiệp thu được từ việc giữ tiền thêm vài tuần.
Ngoài ra, stablecoin có thể giúp AZ-COM giảm chi phí xử lý các khoản thanh toán nhỏ và thường xuyên. Nếu hệ thống được tích hợp trực tiếp với dữ liệu giao hàng, công ty có thể tự động tạo lệnh thanh toán ngay khi chuyến hàng được xác nhận và hóa đơn được phê duyệt.
Khi đó, lợi ích không chỉ nằm ở phí chuyển tiền. AZ-COM còn có thể giảm số bước nhập liệu thủ công, đối chiếu tài khoản và xử lý sai lệch giữa bộ phận vận hành với kế toán.
Tuy nhiên, JPYC chỉ thực sự tạo ra khoản tiết kiệm nếu toàn bộ quy trình được tự động hóa. Nếu doanh nghiệp vẫn phải kiểm tra hóa đơn thủ công, sau đó nhập địa chỉ ví và xử lý từng giao dịch riêng lẻ, stablecoin chỉ thay đổi phương tiện chuyển tiền chứ chưa giải quyết được chi phí vận hành cốt lõi.
AZ-COM vì vậy đang thực hiện một phép tính tương đối rõ ràng: chấp nhận để tiền rời khỏi bảng cân đối sớm hơn, đổi lấy mạng lưới nhà thầu ổn định hơn, khả năng tuyển tài xế tốt hơn và quy trình thanh toán có thể được tự động hóa.
Nếu mô hình hoạt động hiệu quả, thanh toán nhanh sẽ không còn là một khoản chi phí. Nó trở thành công cụ giúp AZ-COM bảo vệ năng lực giao hàng trong một thị trường mà tài xế đang ngày càng có nhiều quyền lựa chọn.
Stablecoin chuyển tiền trong vài giây, nhưng sửa một giao dịch sai mất bao lâu?
Tốc độ là lợi thế dễ nhận thấy nhất của stablecoin, nhưng cũng có thể trở thành nguồn rủi ro. Một khoản thanh toán được xử lý trong vài giây đồng nghĩa sai sót cũng có thể được ghi nhận gần như ngay lập tức.
Với chuyển khoản ngân hàng, doanh nghiệp đôi khi có thể yêu cầu ngân hàng tạm dừng, tra soát hoặc hỗ trợ thu hồi khoản tiền gửi nhầm. Quy trình này không đảm bảo thành công, nhưng vẫn tồn tại một bên trung gian có khả năng can thiệp.
Giao dịch blockchain lại vận hành theo logic khác. Khi JPYC đã được gửi đến đúng địa chỉ mà hệ thống nhận diện, giao dịch thường không thể tự động đảo ngược chỉ vì người gửi phát hiện mình nhập sai thông tin.
Điều này tạo ra nhiều tình huống khó xử trong một hệ thống thanh toán cho 2.300 đối tác.
Một tài xế có thể cung cấp nhầm địa chỉ ví. Doanh nghiệp có thể gửi JPYC trên một mạng blockchain mà ví người nhận không hỗ trợ. Nhân viên kế toán cũng có thể sao chép sai địa chỉ hoặc gửi nhầm số tiền do lỗi dữ liệu. Trong những trường hợp này, blockchain vẫn có thể xác nhận giao dịch hoàn toàn chính xác về mặt kỹ thuật, dù kết quả lại sai về mặt kinh doanh.
Nếu JPYC được gửi đến một địa chỉ vẫn do người nhận kiểm soát, vấn đề có thể được giải quyết bằng cách yêu cầu hoàn trả. Nhưng khi tiền được gửi tới địa chỉ không xác định, ví bị mất khóa truy cập hoặc tài sản đi qua một mạng không tương thích, quá trình khôi phục sẽ phức tạp hơn nhiều.
Thời gian sửa sai khi đó không còn được tính bằng tốc độ blockchain. Nó phụ thuộc vào việc xác minh danh tính, liên hệ với người nhận, kiểm tra dữ liệu giao dịch và xác định bên nào chịu trách nhiệm.
Một giao dịch hoàn tất trong vài giây có thể cần nhiều ngày để điều tra, thậm chí không thể thu hồi nếu không xác định được chủ sở hữu ví.
Rủi ro khác nằm ở việc quản lý khóa truy cập. Không phải tất cả tài xế đều quen với ví blockchain. Nếu họ làm mất điện thoại, quên thông tin đăng nhập hoặc để lộ khóa cá nhân, AZ-COM sẽ phải xác định liệu khoản JPYC đã thanh toán có được xem là hoàn tất hay không.
Về mặt blockchain, doanh nghiệp đã chuyển tiền đúng địa chỉ. Nhưng về mặt quan hệ lao động, việc người nhận không thể truy cập tài sản vẫn có thể trở thành khiếu nại cần được xử lý.
Để triển khai trên quy mô lớn, AZ-COM khó có thể chỉ yêu cầu mỗi tài xế tự tạo ví rồi gửi địa chỉ cho bộ phận kế toán. Doanh nghiệp cần một lớp kiểm soát bao quanh giao dịch blockchain.
Địa chỉ ví có thể phải được xác minh trước bằng một khoản chuyển thử nhỏ. Hệ thống cũng cần cảnh báo khi địa chỉ thay đổi, khi người nhận chọn sai mạng hoặc khi số tiền vượt mức thông thường. Với những khoản thanh toán lớn, cơ chế phê duyệt nhiều lớp vẫn cần thiết dù giao dịch cuối cùng được thực hiện bằng stablecoin.
AZ-COM cũng có thể phải cân nhắc sử dụng ví lưu ký hoặc ví có khả năng khôi phục tài khoản. Mô hình này làm giảm rủi ro người dùng mất quyền truy cập, nhưng đồng thời đưa một bên trung gian trở lại hệ thống mà stablecoin vốn được kỳ vọng sẽ đơn giản hóa.
Đây là nghịch lý lớn của thanh toán blockchain trong doanh nghiệp. Càng muốn bảo vệ người dùng khỏi sai sót, doanh nghiệp càng phải xây thêm lớp kiểm soát, hỗ trợ và can thiệp. Cuối cùng, hệ thống có thể trở nên gần giống một ứng dụng thanh toán truyền thống, chỉ khác ở chỗ tài sản được chuyển trên blockchain.
Thành công của JPYC tại AZ-COM vì vậy không chỉ phụ thuộc vào việc giao dịch nhanh đến mức nào. Yếu tố quan trọng hơn là hệ thống có thể ngăn sai sót trước khi tiền được gửi, đồng thời xử lý tranh chấp mà không biến mỗi lỗi nhỏ thành một cuộc điều tra kỹ thuật kéo dài hay không.