Chỉ số giá tiêu dùng Mỹ bất ngờ giảm trong tháng 6, chủ yếu nhờ giá năng lượng đi xuống. Báo cáo mới làm suy yếu đáng kể khả năng Cục Dự trữ Liên bang Mỹ tăng lãi suất ngay tại cuộc họp cuối tháng 7, đồng thời hỗ trợ Bitcoin, chứng khoán và thị trường trái phiếu.
CPI Mỹ ghi nhận mức giảm mạnh nhất kể từ năm 2020
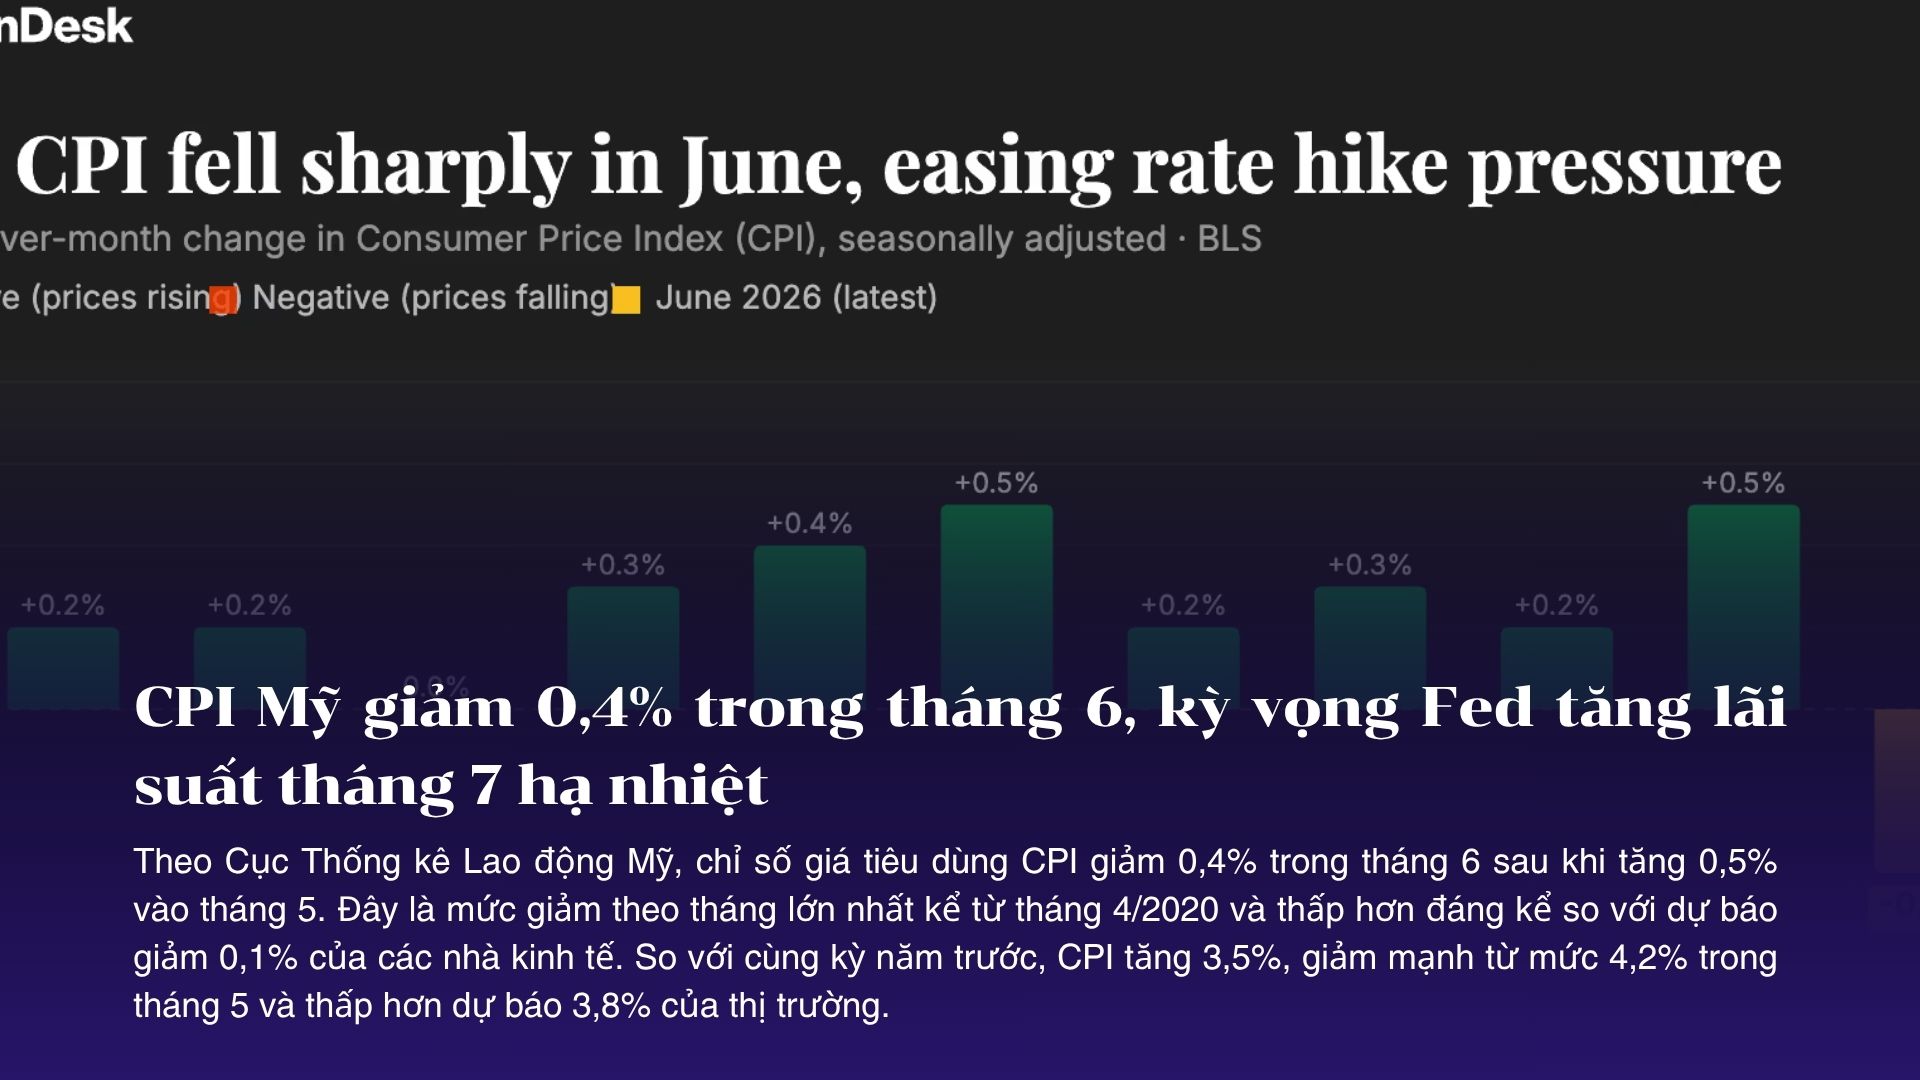
Theo Cục Thống kê Lao động Mỹ, chỉ số giá tiêu dùng CPI giảm 0,4% trong tháng 6 sau khi tăng 0,5% vào tháng 5. Đây là mức giảm theo tháng lớn nhất kể từ tháng 4/2020 và thấp hơn đáng kể so với dự báo giảm 0,1% của các nhà kinh tế.
So với cùng kỳ năm trước, CPI tăng 3,5%, giảm mạnh từ mức 4,2% trong tháng 5 và thấp hơn dự báo 3,8% của thị trường.
CPI lõi, loại trừ hai nhóm có giá biến động mạnh là thực phẩm và năng lượng, không thay đổi so với tháng trước. Trước đó, thị trường dự báo chỉ số này tăng 0,2%.
Trên cơ sở hàng năm, CPI lõi tăng 2,6%, thấp hơn mức 2,9% của tháng 5 và dự báo 2,8%. Số liệu này cho thấy áp lực giá không chỉ giảm ở nhóm năng lượng mà còn có dấu hiệu hạ nhiệt ở nhiều thành phần khác của nền kinh tế.
Giá xăng kéo CPI đi xuống
Nguyên nhân chính khiến CPI tháng 6 giảm là giá năng lượng lao dốc 5,7%, đảo chiều sau khi tăng 3,9% trong tháng 5. Riêng giá xăng giảm 9,7%, trong khi dầu sưởi giảm 9,2% và giá điện giảm 1%.
Tuy nhiên, xét trong 12 tháng, giá năng lượng vẫn tăng 15,7% và giá xăng cao hơn 26,7% so với cùng kỳ năm trước. Điều này cho thấy mức giảm trong tháng 6 chủ yếu phản ánh sự điều chỉnh ngắn hạn, chưa đủ để xác nhận áp lực năng lượng đã hoàn toàn biến mất.
Một số thành phần khác cũng ghi nhận mức giảm đáng chú ý. Bảo hiểm xe cơ giới giảm 2%, dịch vụ truyền thông giảm 1,5%, quần áo giảm 0,6%, trong khi giá ô tô và xe tải đã qua sử dụng giảm 0,2%.
Đáng chú ý, chi phí nhà ở chỉ tăng 0,1%, mức tăng theo tháng thấp nhất kể từ tháng 1/2021. Đây là tín hiệu tích cực vì nhà ở từng là một trong những thành phần khiến lạm phát dịch vụ duy trì dai dẳng trong nhiều năm.
Ở chiều ngược lại, giá thực phẩm tăng 0,2%. Giá trứng tăng 4,3% và các sản phẩm sữa tăng 1,2%, cho thấy áp lực chi phí sinh hoạt đối với người tiêu dùng chưa biến mất hoàn toàn.
Khả năng Fed tăng lãi suất tháng 7 giảm mạnh
Báo cáo CPI tháng 6 được công bố vào thời điểm thị trường bắt đầu lo ngại Fed có thể nối lại chu kỳ tăng lãi suất.
Tại cuộc họp ngày 16–17/6, Fed giữ lãi suất liên bang trong phạm vi 3,5%–3,75%, đồng thời tiếp tục đánh giá lạm phát vẫn cao hơn mục tiêu 2%. Cuộc họp chính sách tiếp theo của Fed sẽ diễn ra vào ngày 28–29/7.
Trước khi báo cáo CPI được công bố, thị trường hợp đồng tương lai định giá khoảng 35% khả năng Fed tăng lãi suất thêm 25 điểm cơ bản trong tháng 7. Sau báo cáo, xác suất này giảm xuống còn khoảng 10%.
Khả năng Fed tăng lãi suất tại cuộc họp tháng 9 cũng giảm từ hơn 90% xuống khoảng 60%.
Sự thay đổi này phản ánh quan điểm rằng Fed không cần vội vàng thắt chặt chính sách khi lạm phát lõi không tăng trong tháng và các thành phần dịch vụ quan trọng đang hạ nhiệt.
Dù vậy, báo cáo CPI mới chưa đồng nghĩa Fed đã loại bỏ hoàn toàn khả năng tăng lãi suất. Chủ tịch Fed Kevin Warsh tiếp tục nhấn mạnh cơ quan này không chấp nhận tình trạng lạm phát cao kéo dài và vẫn cam kết đưa giá cả trở lại trạng thái ổn định.
Thống đốc Fed Christopher Waller cũng cho rằng cần quan sát thêm nhiều tháng lạm phát hạ nhiệt trước khi có thể kết luận rằng việc tăng lãi suất không còn cần thiết. Vì vậy, báo cáo tháng 6 có thể giúp Fed trì hoãn quyết định, nhưng chưa chắc đã chấm dứt hoàn toàn rủi ro tăng lãi suất trong năm 2026.
Bitcoin tăng lên trên 63.000 USD
Các tài sản rủi ro phản ứng tích cực sau khi số liệu được công bố.
Bitcoin tăng lên khoảng 63.400 USD, cao hơn gần 2% trong vòng 24 giờ. Hợp đồng tương lai Nasdaq 100 tăng khoảng 1,25%, trong khi lợi suất trái phiếu kho bạc Mỹ giảm mạnh.
Lợi suất trái phiếu kỳ hạn hai năm giảm khoảng 7 điểm cơ bản xuống 4,19%, còn lợi suất kỳ hạn 10 năm giảm 5 điểm cơ bản xuống 4,56%. Đồng USD cũng suy yếu so với rổ tiền tệ chính.
Phản ứng này phù hợp với cơ chế quen thuộc của thị trường. Lạm phát thấp hơn dự báo làm giảm kỳ vọng tăng lãi suất, kéo lợi suất trái phiếu đi xuống và giảm chi phí cơ hội của việc nắm giữ các tài sản không tạo ra dòng tiền như Bitcoin.
Thanh khoản tài chính cũng có xu hướng bớt bị siết chặt khi thị trường cho rằng Fed sẽ giữ nguyên lãi suất lâu hơn thay vì tiếp tục nâng chi phí vốn.
Một tháng CPI giảm chưa đủ để xác nhận xu hướng
Điểm cần lưu ý là phần lớn mức giảm của CPI tháng 6 đến từ năng lượng, trong khi giá dầu và xăng đã bắt đầu tăng trở lại do căng thẳng tại Trung Đông.
Giá xăng trung bình tại Mỹ tăng lên khoảng 3,86 USD mỗi gallon vào ngày 14/7, cao hơn mức 3,79 USD một tuần trước đó. Giá dầu cũng lên mức cao nhất trong bốn tuần khi rủi ro gián đoạn nguồn cung quay trở lại.
Nếu giá năng lượng tiếp tục tăng trong tháng 7, một phần tín hiệu tích cực của báo cáo CPI tháng 6 có thể bị đảo ngược trong các số liệu tiếp theo.
Ngoài ra, CPI toàn phần tăng 3,5% so với cùng kỳ vẫn cao hơn đáng kể mục tiêu 2% của Fed. Ngay cả CPI lõi 2,6% cũng chưa hoàn toàn trở về vùng mà ngân hàng trung ương có thể coi là ổn định.
Do đó, báo cáo tháng 6 chủ yếu giúp giảm khả năng Fed tăng lãi suất ngay lập tức, thay vì mở ra một chu kỳ cắt giảm lãi suất mới.
Đối với thị trường crypto, môi trường hiện tại tích cực hơn so với kịch bản CPI tiếp tục tăng nóng. Tuy nhiên, đà phục hồi của Bitcoin vẫn phụ thuộc vào việc lạm phát hạ nhiệt có kéo dài hay không, đặc biệt khi giá dầu, chính sách của Fed và dữ liệu việc làm Mỹ vẫn có thể nhanh chóng thay đổi kỳ vọng thanh khoản.
Cuộc họp Fed ngày 28 – 29/7 sẽ là phép thử tiếp theo. Thị trường sẽ theo dõi liệu Fed chỉ tạm thời giữ nguyên lãi suất hay chính thức chuyển sang lập trường kiên nhẫn hơn sau báo cáo CPI tháng 6.
Fed không chỉ nhìn CPI: Báo cáo nào mới có thể quyết định cuộc họp tháng 7?
Mức giảm 0,4% của CPI tháng 6 là dữ liệu có trọng lượng lớn, nhưng không nên được hiểu như một tín hiệu tự động khiến Fed loại bỏ khả năng tăng lãi suất. Quyết định tại cuộc họp ngày 28–29/7 sẽ dựa trên sự kết hợp giữa lạm phát, thị trường lao động, sức mua của người tiêu dùng và mức độ thắt chặt của các điều kiện tài chính.
Điểm đáng chú ý là Fed sẽ không nhận được báo cáo PCE tháng 6 trước khi cuộc họp bắt đầu. Chỉ số PCE, thước đo lạm phát được Fed theo dõi sát hơn CPI, dự kiến được công bố vào ngày 30/7, tức một ngày sau khi FOMC đưa ra quyết định. Báo cáo việc làm tháng 7 cũng chỉ xuất hiện vào ngày 7/8. Điều đó khiến CPI tháng 6 trở thành báo cáo lạm phát tiêu dùng hoàn chỉnh cuối cùng mà Fed có trong tay trước cuộc họp.
Tuy nhiên, Fed vẫn còn một số dữ liệu để kiểm tra xem mức giảm của CPI có phải tín hiệu bền vững hay chỉ là biến động ngắn hạn.
Trước tiên là chỉ số giá sản xuất PPI tháng 6. CPI giảm chủ yếu vì giá năng lượng lao dốc 5,7%, trong khi thực phẩm và nhà ở vẫn tăng. PPI sẽ giúp Fed đánh giá áp lực chi phí ở cấp độ doanh nghiệp có thực sự hạ nhiệt hay không. Nếu giá đầu vào, vận tải và dịch vụ sản xuất tiếp tục tăng, doanh nghiệp vẫn có thể chuyển một phần chi phí sang người tiêu dùng trong những tháng tiếp theo.
Doanh số bán lẻ và dữ liệu tiêu dùng cũng đặc biệt quan trọng. CPI thấp là tín hiệu tích cực nếu đến từ việc chuỗi cung ứng cải thiện và chi phí năng lượng giảm. Nhưng nếu giá cả hạ nhiệt vì người tiêu dùng buộc phải cắt giảm chi tiêu, Fed sẽ phải đối mặt với một bài toán khác: nền kinh tế có thể đang suy yếu nhanh hơn dự kiến.
Trong trường hợp doanh số bán lẻ vẫn tăng ổn định, Fed có thể xem đây là kịch bản tương đối thuận lợi, khi lạm phát giảm mà nhu cầu chưa sụp đổ. Ngược lại, nếu chi tiêu, sản xuất và hoạt động dịch vụ cùng suy yếu, trọng tâm chính sách có thể chuyển từ kiểm soát lạm phát sang hạn chế rủi ro suy thoái.
Thị trường lao động là mảnh ghép lớn còn lại. Fed đã có báo cáo việc làm tháng 6, trong đó số việc làm phi nông nghiệp chỉ tăng 57.000, tỷ lệ thất nghiệp ở mức 4,2% và số liệu của hai tháng trước bị điều chỉnh giảm tổng cộng 74.000 việc làm. Những con số này cho thấy nhu cầu tuyển dụng đang mất dần động lực, dù chưa đủ để kết luận nền kinh tế đã bước vào suy thoái.
Fed vì vậy sẽ theo dõi thêm số đơn xin trợ cấp thất nghiệp hằng tuần, thông báo sa thải, số vị trí tuyển dụng và mức tăng tiền lương. Nếu việc làm tiếp tục yếu đi trong khi CPI giảm, lý do tăng lãi suất sẽ trở nên khó bảo vệ hơn. Nhưng nếu tiền lương và nhu cầu lao động vẫn quá mạnh, Fed có thể lo rằng lạm phát dịch vụ sẽ quay trở lại sau khi tác động tích cực từ giá xăng biến mất.
Ngoài dữ liệu kinh tế, Fed còn theo dõi chính thị trường tài chính. Nếu chỉ một báo cáo CPI đã khiến lợi suất trái phiếu giảm mạnh, cổ phiếu và crypto tăng nhanh, điều kiện tài chính có thể được nới lỏng trước khi Fed thực sự thay đổi chính sách. Giá tài sản tăng, tín dụng rẻ hơn và tâm lý chấp nhận rủi ro phục hồi có thể kích thích nhu cầu, làm chậm quá trình đưa lạm phát về mục tiêu.
Vì vậy, câu hỏi thực sự tại cuộc họp tháng 7 không chỉ là “CPI có giảm hay không”, mà là liệu Fed đã nhìn thấy đủ bằng chứng cho thấy lạm phát cơ bản đang hạ nhiệt mà không cần thêm một lần tăng lãi suất.
Với lịch công bố hiện tại, kịch bản hợp lý hơn có thể là Fed giữ nguyên lãi suất, thừa nhận dữ liệu đã cải thiện nhưng tiếp tục để ngỏ khả năng hành động trong tháng 9. Đây sẽ là cách Fed tránh phản ứng quá mức với một tháng CPI, đồng thời không làm mất tác dụng kiểm soát kỳ vọng lạm phát.
CPI thấp có thể tốt cho Bitcoin nhưng chưa chắc tốt cho toàn bộ altcoin
CPI thấp hơn dự báo thường tạo môi trường thuận lợi cho tài sản rủi ro. Kỳ vọng lãi suất giảm có thể kéo lợi suất trái phiếu và đồng USD đi xuống, khiến chi phí cơ hội của việc nắm giữ Bitcoin thấp hơn. Tuy nhiên, dòng tiền đi vào Bitcoin không đồng nghĩa toàn bộ thị trường crypto sẽ cùng bước vào một đợt tăng bền vững.
Bitcoin thường là tài sản đầu tiên hấp thụ sự thay đổi trong kỳ vọng vĩ mô. Đây là đồng crypto có thanh khoản lớn nhất, dễ tiếp cận nhất đối với nhà đầu tư tổ chức và được sử dụng phổ biến như công cụ thể hiện quan điểm về thanh khoản toàn cầu. Khi thị trường bắt đầu đặt cược Fed bớt cứng rắn, các quỹ có xu hướng ưu tiên Bitcoin trước thay vì ngay lập tức chuyển vốn sang những token có thanh khoản thấp hơn.
Altcoin chỉ thực sự hưởng lợi mạnh khi thị trường đi thêm một bước: từ việc phòng thủ trước rủi ro lãi suất sang sẵn sàng chấp nhận rủi ro đầu cơ.
Sự khác biệt này rất quan trọng. CPI giảm có thể giúp Bitcoin tăng vì chiết khấu vĩ mô trở nên thuận lợi hơn, nhưng altcoin còn phụ thuộc vào nhiều yếu tố riêng như doanh thu giao thức, lịch mở khóa token, nguồn cung mới, thanh khoản on-chain và nhu cầu sử dụng thực tế. Một token có lượng mở khóa lớn hoặc thiếu người mua tự nhiên vẫn có thể giảm giá ngay cả khi Bitcoin đi lên.
Dòng tiền cũng không lan tỏa đồng đều. Trong giai đoạn đầu của một nhịp phục hồi, vốn thường tập trung vào Bitcoin và một số tài sản vốn hóa lớn. Chỉ sau khi Bitcoin ổn định, biến động giảm và nhà đầu tư tích lũy lợi nhuận, một phần dòng tiền mới có thể được chuyển sang ETH, các altcoin lớn và cuối cùng là nhóm vốn hóa nhỏ.
Nếu Bitcoin tăng quá nhanh, altcoin thậm chí có thể hoạt động kém hơn. Nhà đầu tư có xu hướng bán token nhỏ để chạy theo tài sản đang dẫn dắt thị trường, khiến Bitcoin dominance tăng. Trong trường hợp Bitcoin đảo chiều sau phản ứng ban đầu với CPI, altcoin thường chịu thiệt hại nặng hơn vì có thanh khoản mỏng và đòn bẩy đầu cơ cao hơn.
Chất lượng của báo cáo CPI cũng ảnh hưởng đến độ bền của đợt tăng. CPI tháng 6 giảm phần lớn nhờ năng lượng, trong khi giá thực phẩm và nhà ở vẫn tăng. Nếu giá dầu phục hồi hoặc lạm phát dịch vụ không tiếp tục hạ nhiệt, thị trường có thể nhanh chóng đưa khả năng tăng lãi suất trở lại. Khi đó, những altcoin đã tăng chỉ dựa trên kỳ vọng thanh khoản thường là nhóm bị bán đầu tiên.
Một đợt “altseason” bền vững vì vậy cần nhiều hơn một báo cáo CPI tích cực. Thị trường cần thấy lợi suất giảm trong thời gian đủ dài, stablecoin quay trở lại hệ sinh thái, khối lượng giao dịch spot tăng và dòng tiền không chỉ tập trung ở hợp đồng tương lai sử dụng đòn bẩy.
Nếu Bitcoin tăng nhưng vốn hóa stablecoin, thanh khoản DEX và nhu cầu spot không cải thiện, nhịp tăng của altcoin có thể chỉ là hoạt động đầu cơ ngắn hạn. Giá tăng nhờ short squeeze hoặc đòn bẩy không tạo ra nền tảng giống một chu kỳ dòng tiền mới.
Cách đọc hợp lý nhất là xem CPI thấp như việc loại bỏ một phần áp lực vĩ mô, không phải tín hiệu mua đồng loạt mọi token. Bitcoin có thể hưởng lợi trực tiếp từ việc xác suất tăng lãi suất giảm, trong khi mỗi altcoin vẫn phải chứng minh rằng nó có đủ thanh khoản, nhu cầu và câu chuyện riêng để giữ được dòng tiền.
Nói cách khác, CPI có thể mở cửa cho thị trường crypto, nhưng không quyết định dòng tiền sẽ đi sâu đến đâu. Bitcoin thường là tài sản bước qua cánh cửa đó đầu tiên. Phần lớn altcoin chỉ theo sau khi nhà đầu tư tin rằng môi trường thanh khoản đã thực sự thay đổi, thay vì chỉ phản ứng với một số liệu đẹp trong một tháng.