Securitize từng bước ra sàn với một câu chuyện rất “đúng thời điểm”: tokenization đang nóng, các định chế lớn đang đổ tiền vào tài sản on-chain, còn thị trường thì liên tục nói về việc đưa trái phiếu, quỹ đầu tư và cổ phiếu lên blockchain.
Nhưng thị trường chứng khoán lại phản ứng lạnh hơn nhiều.
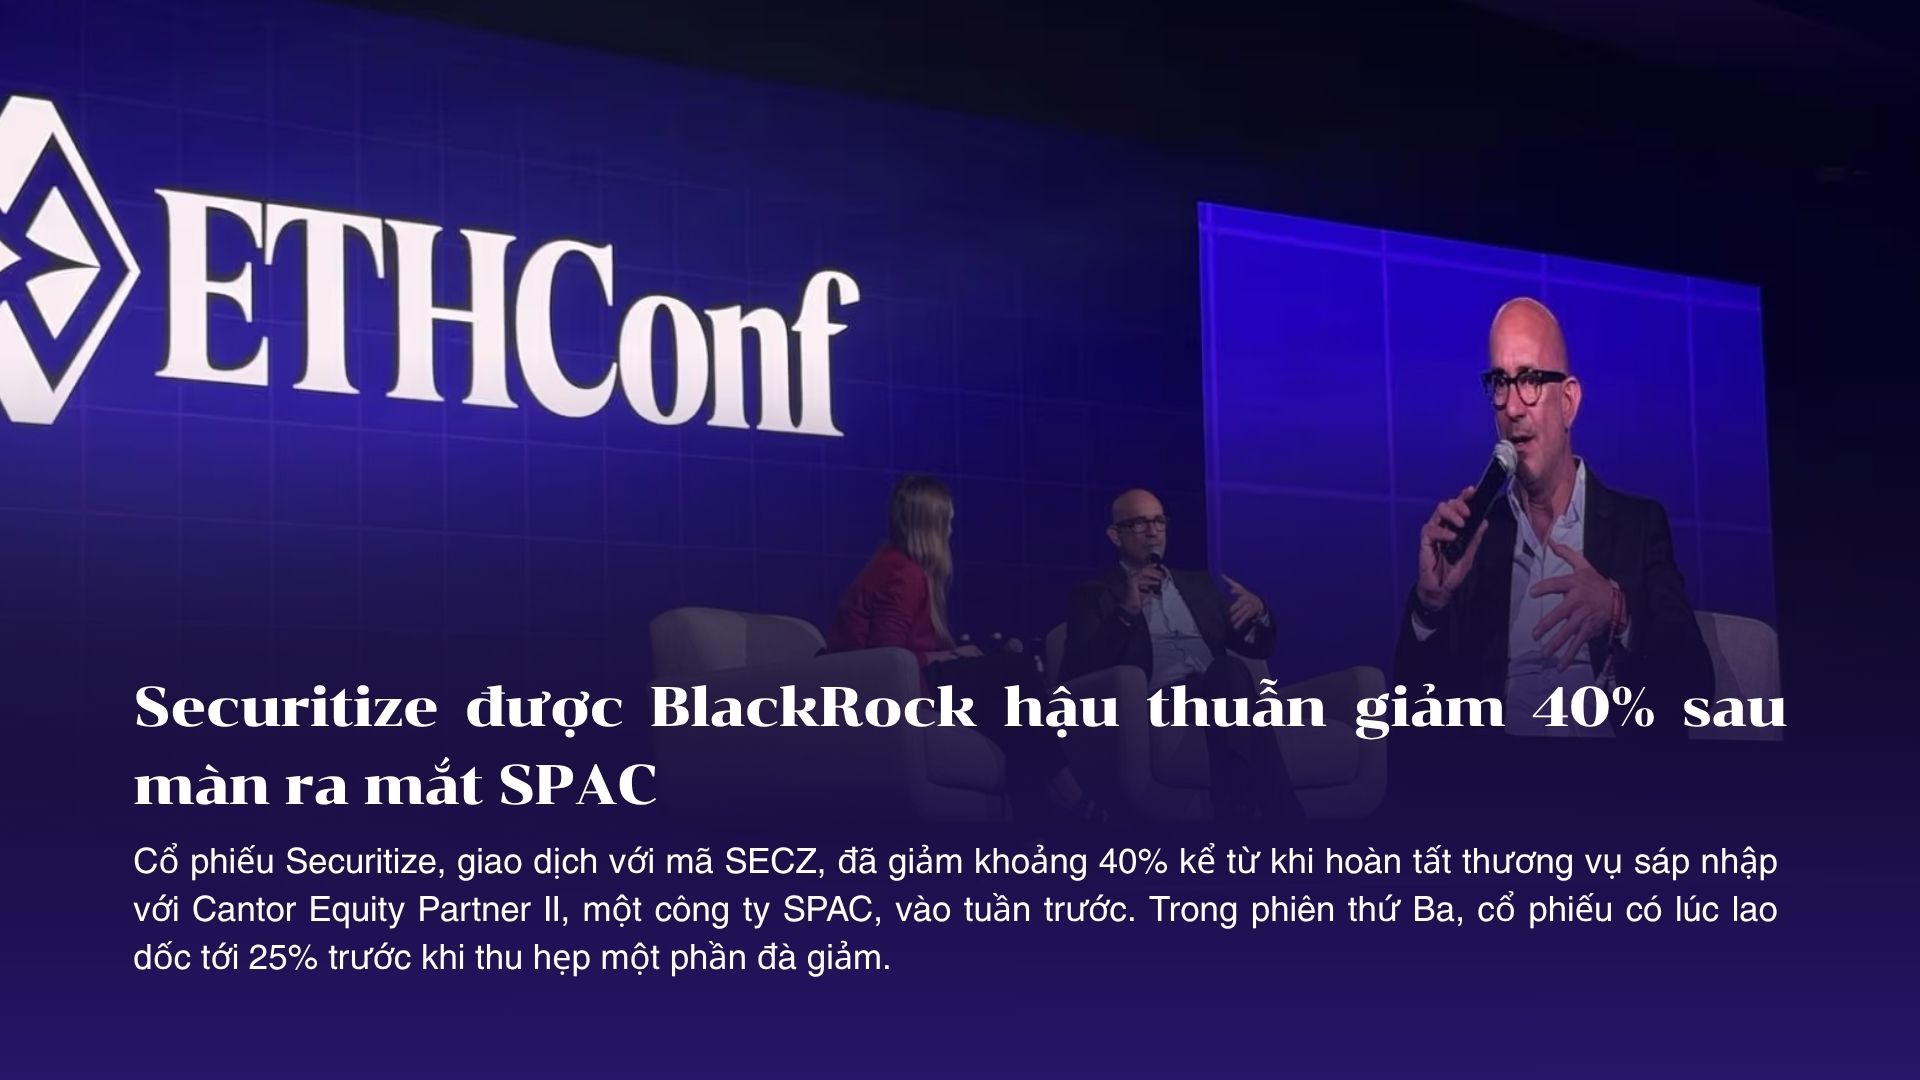
Cổ phiếu Securitize, giao dịch với mã SECZ, đã giảm khoảng 40% kể từ khi hoàn tất thương vụ sáp nhập với Cantor Equity Partner II, một công ty SPAC, vào tuần trước. Trong phiên thứ Ba, cổ phiếu có lúc lao dốc tới 25% trước khi thu hẹp một phần đà giảm.
Đây là khởi đầu không mấy suôn sẻ đối với một trong số ít doanh nghiệp niêm yết đại diện trực tiếp cho xu hướng tokenization, lĩnh vực đang được xem là một trong những ứng dụng blockchain hấp dẫn nhất đối với tài chính truyền thống.
Tokenization bùng nổ, nhưng cổ phiếu Securitize vẫn chịu áp lực
Điểm gây chú ý nằm ở sự đối lập giữa câu chuyện ngành và phản ứng của thị trường.
Tokenization đang là chủ đề được Phố Wall quan tâm mạnh. Các tổ chức lớn như BlackRock, Franklin Templeton và JPMorgan đều đang mở rộng hoạt động đưa tài sản truyền thống lên blockchain, từ trái phiếu chính phủ Mỹ, quỹ đầu tư, tín dụng cho tới cổ phiếu.
Một số dự báo dài hạn cũng rất lạc quan. Citi từng ước tính thị trường tài sản token hóa có thể đạt 5.500 tỷ USD vào năm 2030, trong khi BCG và Ripple đưa ra kịch bản quy mô thị trường có thể tiến gần 19.000 tỷ USD vào năm 2033.
Với bối cảnh đó, Securitize được kỳ vọng sẽ hưởng lợi từ làn sóng tokenization, đặc biệt khi công ty có mối liên hệ với BlackRock và hoạt động trong mảng phát hành, quản lý tài sản token hóa.
Tuy nhiên, giá cổ phiếu sau niêm yết lại cho thấy một thực tế khác: một câu chuyện ngành hấp dẫn không đồng nghĩa cổ phiếu sẽ được thị trường định giá cao ngay lập tức.
Áp lực đến từ quá trình chuyển đổi sau SPAC
Theo Jeff Dorman, Giám đốc đầu tư của Arca, cú giảm của Securitize dường như không xuất phát từ một tin xấu cụ thể liên quan đến hoạt động kinh doanh.
Ông cho rằng các biến động mạnh sau khi một công ty hoàn tất giao dịch SPAC là điều khá phổ biến. Lý do nằm ở sự thay đổi cơ cấu nhà đầu tư.
SPAC thường thu hút nhóm nhà đầu tư có tư duy giống trái phiếu hơn là cổ phiếu tăng trưởng. Họ quan tâm đến cấu trúc giao dịch, quyền hoàn vốn, chênh lệch giá và khả năng arbitrage. Nhưng sau khi thương vụ hoàn tất, nhóm nhà đầu tư này thường rời đi, nhường chỗ cho các nhà đầu tư cổ phiếu dài hạn, những người bắt đầu đánh giá công ty dựa trên doanh thu, lợi nhuận, định giá và triển vọng tăng trưởng.
Giai đoạn chuyển giao đó có thể khiến cổ phiếu biến động rất mạnh, đặc biệt nếu lượng cổ phiếu tự do giao dịch thấp hoặc giá đã tăng trước thời điểm hoàn tất sáp nhập.
Nói cách khác, cú giảm của Securitize có thể phản ánh “cơ học thị trường” sau SPAC nhiều hơn là một sự thay đổi lớn trong câu chuyện tokenization.
Nhà đầu tư vẫn dè chừng với cổ phiếu crypto mới niêm yết
Một yếu tố khác là tâm lý thị trường đối với các công ty tài sản số sau niêm yết đang không mấy tích cực.
Dorman cho rằng hiệu suất kém của nhiều cổ phiếu crypto mới lên sàn đã khiến nhà đầu tư trở nên thận trọng hơn. Ông nhắc đến Coinbase, Bullish, Gemini, BitGo và Circle như những ví dụ cho thấy việc niêm yết trong lĩnh vực crypto không còn tự động tạo ra sự hưng phấn bền vững.
BitGo, công ty cung cấp dịch vụ tài sản số và lưu ký, đã giảm khoảng 70% kể từ IPO hồi tháng 2. Gemini, sàn giao dịch do anh em Winklevoss sáng lập, giảm 85% so với thời điểm ra mắt hồi tháng 9. Bullish, công ty mẹ của CoinDesk, giảm hơn 70% từ mức giá ra mắt 90 USD vào tháng 8/2025 và hiện giao dịch dưới mức giá IPO 37 USD.
Circle vẫn là trường hợp tương đối tích cực hơn khi cổ phiếu CRCL còn cao hơn gấp đôi giá IPO 31 USD. Tuy nhiên, cổ phiếu này hiện thấp hơn mức giá mở cửa 69,50 USD và đã giảm 77% so với đỉnh tháng 6/2025. Coinbase, niêm yết trực tiếp vào tháng 4/2021, cũng đang thấp hơn 56% so với giá mở cửa 381 USD.
Điểm chung của các trường hợp này là thị trường không còn chỉ mua vào “câu chuyện crypto”. Nhà đầu tư đang yêu cầu nhiều hơn: tăng trưởng thực, biên lợi nhuận rõ ràng, mô hình kinh doanh bền vững và định giá hợp lý.
Cổ phiếu crypto đồng loạt giảm trong phiên
Đà giảm của Securitize cũng diễn ra trong bối cảnh nhóm cổ phiếu liên quan đến crypto chịu áp lực rộng hơn.
Trong phiên thứ Ba, Nasdaq mất 2%, kéo theo tâm lý tiêu cực đối với các cổ phiếu công nghệ và tài sản số. Circle giảm 5%, BitGo mất hơn 4%, trong khi Figure, công ty blockchain do cựu CEO SoFi Mike Cagney sáng lập, giảm gần 8,8%.
Điều này cho thấy cú giảm của SECZ không hoàn toàn là câu chuyện riêng của Securitize. Nó diễn ra trong một phiên mà nhà đầu tư đang giảm khẩu vị rủi ro với nhóm cổ phiếu tăng trưởng, đặc biệt là các doanh nghiệp gắn với crypto.
Câu hỏi lớn: tokenization tốt, nhưng cổ phiếu tokenization có đáng mua?
Trường hợp của Securitize đặt ra một bài học quan trọng cho thị trường: một xu hướng có tiềm năng lớn không đồng nghĩa mọi công ty trong xu hướng đó đều sẽ tăng giá ngay sau niêm yết.
Tokenization có thể tiếp tục phát triển mạnh trong nhiều năm tới. Các định chế lớn có lý do để thử nghiệm blockchain trong thanh toán, lưu ký, phát hành quỹ, trái phiếu và tài sản tài chính truyền thống. Nhưng với cổ phiếu niêm yết, thị trường sẽ nhìn vào những câu hỏi thực tế hơn: doanh thu hiện tại là bao nhiêu, tốc độ tăng trưởng ra sao, biên lợi nhuận thế nào, định giá có hợp lý không và công ty có khả năng biến câu chuyện ngành thành dòng tiền thật hay không.
Với Securitize, cú giảm 40% sau debut không nhất thiết phủ nhận tiềm năng của tokenization. Nhưng nó cho thấy nhà đầu tư đại chúng đang thận trọng hơn nhiều với các công ty crypto sau làn sóng niêm yết trước đó.
Trong giai đoạn thị trường còn phân hóa, “đúng narrative” có thể giúp một công ty được chú ý. Nhưng để giữ được định giá sau khi lên sàn, chỉ có narrative là chưa đủ.
Tokenization không còn là câu chuyện crypto thuần túy
Điểm thú vị ở Securitize là công ty này không chỉ nằm trong “vòng tròn crypto”. Nếu một sàn giao dịch hay một dự án DeFi thường được thị trường nhìn như tài sản rủi ro cao, thì tokenization lại đứng ở một vị trí khác: giao điểm giữa blockchain, chứng khoán, quỹ đầu tư, lưu ký, pháp lý và hạ tầng thị trường vốn.
Đây chính là lý do câu chuyện của Securitize phức tạp hơn nhiều so với một cổ phiếu crypto thông thường.
Tokenization không còn chỉ là việc “đưa tài sản lên blockchain” để phục vụ cộng đồng crypto. Với Phố Wall, nó là bài toán cải thiện cách tài sản được phát hành, giao dịch, lưu ký và thanh toán. Nếu làm đúng, blockchain không phải phần nổi bật nhất trong sản phẩm, mà trở thành lớp hạ tầng phía sau giúp thị trường vận hành nhanh hơn, minh bạch hơn và có thể tiếp cận rộng hơn.
Điều đó cũng khiến thị trường khó định giá Securitize hơn.
Nếu xem SECZ là một cổ phiếu crypto, nhà đầu tư có thể kéo nó vào cùng nhóm với Coinbase, Gemini, Bullish hay BitGo — những cái tên đang chịu áp lực sau niêm yết. Nếu xem công ty như một fintech, thị trường sẽ soi kỹ doanh thu, tăng trưởng khách hàng, biên lợi nhuận và khả năng mở rộng. Còn nếu xem Securitize như một hạ tầng thị trường vốn, nhà đầu tư lại cần thêm thời gian để đánh giá mức độ chấp nhận thật sự từ các định chế tài chính.
Nói cách khác, Securitize đang ở giữa nhiều lớp kỳ vọng khác nhau. Công ty được hưởng lợi từ narrative blockchain, nhưng lại phải đáp ứng tiêu chuẩn của tài chính truyền thống. Công ty có câu chuyện tăng trưởng dài hạn, nhưng cổ phiếu lại bị định giá theo tâm lý thị trường ngắn hạn. Công ty phục vụ một xu hướng mới, nhưng vẫn phải chứng minh bằng các chỉ số rất cũ: doanh thu, dòng tiền, thanh khoản và niềm tin của nhà đầu tư.
Đây là điểm khiến cú giảm của SECZ đáng chú ý. Nó không chỉ phản ánh sự hoài nghi với một công ty mới lên sàn, mà còn cho thấy thị trường vẫn đang tìm cách hiểu tokenization nên được định giá như thế nào.
Trong giai đoạn đầu, Securitize có thể bị nhìn như một phần của nhóm “crypto stocks”. Nhưng về dài hạn, nếu công ty chứng minh được vai trò hạ tầng trong việc đưa tài sản truyền thống lên blockchain, câu chuyện có thể dịch chuyển sang một hướng khác: không phải crypto để đầu cơ, mà là công nghệ nền cho thị trường vốn thế hệ mới.