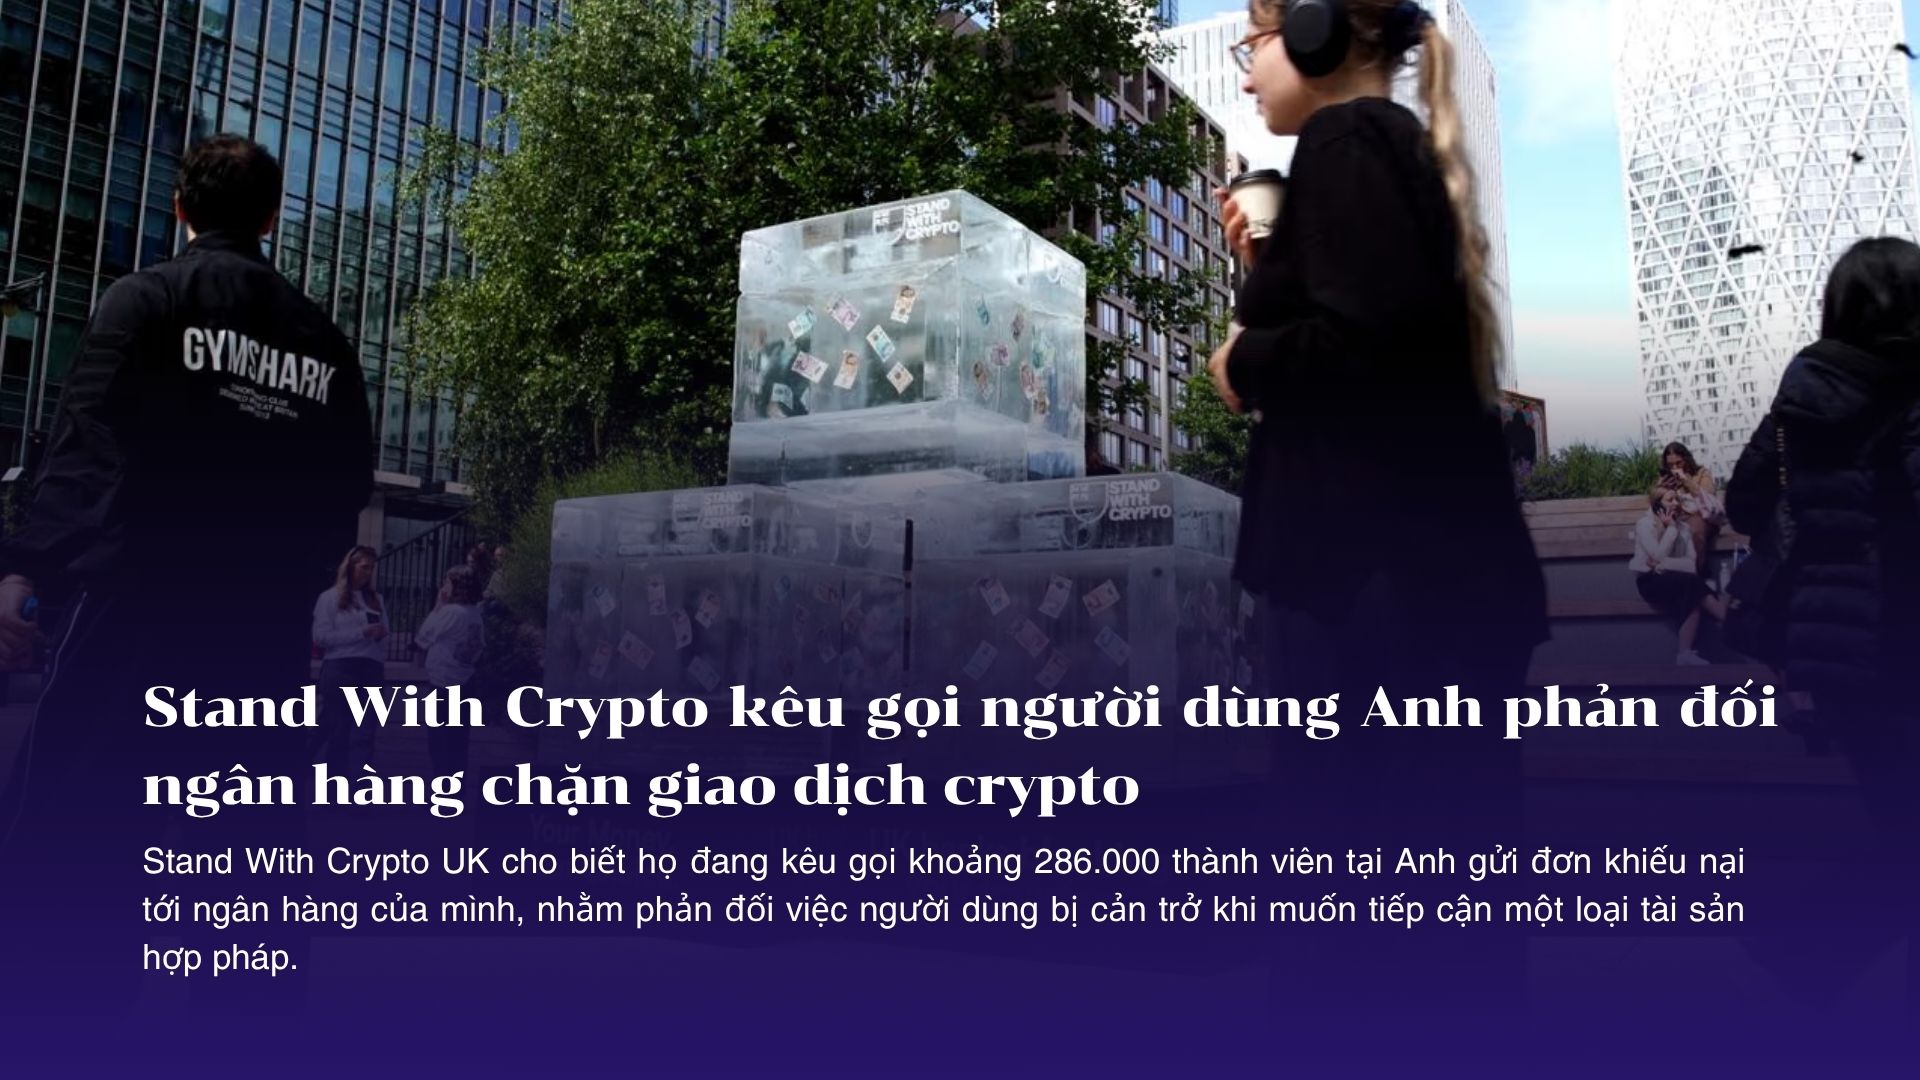
Stand With Crypto UK, nhóm vận động được Coinbase hậu thuẫn, đã phát động chiến dịch toàn quốc kêu gọi người dùng gửi khiếu nại chính thức tới các ngân hàng bán lẻ tại Anh, sau khi nhiều tổ chức tài chính áp dụng chính sách chặn hoặc giới hạn chuyển tiền liên quan đến tài sản số.
Theo thông báo của nhóm, chiến dịch nhắm đến các quy định “blanket restrictions”, tức hạn chế diện rộng áp dụng cho toàn bộ giao dịch crypto, bao gồm cả các khoản chuyển tiền tới những sàn giao dịch đã đăng ký với Cơ quan Quản lý Tài chính Anh.
Stand With Crypto UK cho biết họ đang kêu gọi khoảng 286.000 thành viên tại Anh gửi đơn khiếu nại tới ngân hàng của mình, nhằm phản đối việc người dùng bị cản trở khi muốn tiếp cận một loại tài sản hợp pháp.
Ngân hàng Anh bị cáo buộc chặn khoảng 40% giao dịch crypto
Chiến dịch của Stand With Crypto UK dựa trên dữ liệu từ báo cáo “Locked Out” của UK Cryptoassets Business Council công bố đầu năm 2026. Báo cáo khảo sát 10 nền tảng giao dịch crypto lớn, gồm Coinbase, Kraken, Uphold, Xapo Bank, Zumo, Wirex, OKX, Luno, Bitpanda và Gemini.
Theo dữ liệu được trích dẫn, các ngân hàng tại Anh hiện chặn hoặc trì hoãn khoảng 40% giao dịch crypto nội địa. Trong 12 tháng qua, 80% sàn được khảo sát cho biết số lượng giao dịch bị chặn đã tăng lên. Một nền tảng thậm chí ghi nhận các ngân hàng từ chối lượng giao dịch lên tới gần 1 triệu bảng Anh trong một năm.
Các hạn chế hiện được chia thành hai nhóm chính.
Nhóm thứ nhất là chặn hoàn toàn giao dịch. Một số ngân hàng như Chase UK, Starling, TSB, Virgin Money và Metro Bank được cho là dừng toàn bộ chuyển khoản hoặc thanh toán thẻ tới sàn crypto.
Nhóm thứ hai là áp trần chuyển tiền. Barclays, HSBC, Nationwide, NatWest, Santander và Monzo được nhắc đến là những ngân hàng áp giới hạn nghiêm ngặt đối với số tiền người dùng có thể chuyển đến các nền tảng crypto.
Tranh cãi giữa bảo vệ người dùng và quyền tiếp cận tài sản hợp pháp
Các ngân hàng thường lý giải việc siết giao dịch crypto là biện pháp bảo vệ khách hàng trước rủi ro lừa đảo, đặc biệt trong bối cảnh nhiều vụ gian lận tài chính tại Anh có liên quan đến chuyển khoản trực tuyến.
Tuy nhiên, Stand With Crypto UK cho rằng vấn đề nằm ở cách tiếp cận quá rộng. Thay vì đánh giá rủi ro theo từng khách hàng, từng giao dịch hoặc từng nền tảng, nhiều ngân hàng đang áp dụng lệnh chặn mặc định đối với cả một lĩnh vực.
Điều này tạo ra nghịch lý: crypto là tài sản hợp pháp tại Anh, nhiều sàn đã đăng ký với FCA, nhưng người dùng vẫn có thể bị ngân hàng từ chối chuyển tiền chỉ vì điểm đến là một nền tảng tài sản số.
Adriana Ennab, Giám đốc Stand With Crypto UK, cho rằng người dân Anh đang bị ngăn tiếp cận một loại tài sản hợp pháp vì các ngân hàng lựa chọn áp đặt hạn chế diện rộng lên toàn ngành. Theo bà, chiến dịch lần này là cách người dùng chính thức nói với ngân hàng rằng các hạn chế đó là không thể chấp nhận.
Áp lực lên tham vọng biến Anh thành trung tâm tài sản số
Vụ việc cũng đặt ra câu hỏi lớn hơn về định hướng chính sách của Anh. Chính phủ nước này nhiều lần tuyên bố muốn đưa Vương quốc Anh trở thành trung tâm toàn cầu về tài sản số và Web3. Nhưng nếu người dùng phổ thông không thể chuyển tiền từ tài khoản ngân hàng sang các sàn hợp pháp, tham vọng đó sẽ gặp rào cản ngay từ lớp hạ tầng cơ bản nhất.
Stand With Crypto UK cho rằng chính sách của các ngân hàng đang đi ngược lại tinh thần này. Nhóm cũng viện dẫn quy định thanh toán tại Anh, theo đó ngân hàng có nghĩa vụ thực hiện các khoản thanh toán đáp ứng điều kiện tài khoản.
Đáng chú ý, Bộ Tài chính Anh từng cho biết họ kỳ vọng các ngân hàng đối xử công bằng với mọi doanh nghiệp, bao gồm cả nhà cung cấp dịch vụ crypto đã được cấp phép hoặc đăng ký. Cơ quan này cũng nói không kỳ vọng các công ty hợp pháp bị áp hạn chế tài khoản hoặc giao dịch bởi nhà cung cấp dịch vụ ngân hàng.
Coinbase: Ngân hàng đang bóp nghẹt cổng vào crypto
Katie Harries, trưởng bộ phận chính sách châu Âu của Coinbase, cho rằng tầm nhìn biến Anh thành trung tâm tài sản số cần có sự tham gia của người dùng cá nhân. Theo bà, nếu người dân không thể dễ dàng chuyển tiền pháp định vào crypto, hệ sinh thái sẽ khó phát triển đúng nghĩa.
Lập luận của Coinbase và Stand With Crypto UK là ngân hàng đang kiểm soát “on-ramp”, tức cổng chuyển đổi từ tiền pháp định sang tài sản số. Khi cổng này bị chặn, người dùng dù muốn tham gia thị trường hợp pháp cũng gặp rào cản lớn.
Một điểm gây tranh cãi khác là nhiều ngân hàng đang đồng thời tuyển dụng đội ngũ tài sản số, nghiên cứu blockchain hoặc phát triển sản phẩm liên quan đến crypto. Vì vậy, các nhóm ủng hộ crypto cho rằng việc chặn người dùng cá nhân tiếp cận sàn giao dịch có thể tạo ra xung đột lợi ích và làm méo mó cạnh tranh.
Cuộc chiến mới của crypto không nằm trên blockchain
Chiến dịch tại Anh cho thấy một thực tế quan trọng: rào cản lớn của crypto không chỉ đến từ pháp lý hay công nghệ blockchain, mà còn đến từ hệ thống ngân hàng truyền thống.
Trong nhiều năm, ngành crypto tập trung vào câu chuyện tự lưu ký, DeFi, stablecoin và thanh toán onchain. Nhưng để người dùng phổ thông bước vào thị trường, họ vẫn cần cầu nối với tài khoản ngân hàng. Nếu cầu nối đó bị kiểm soát quá chặt, tốc độ phổ cập crypto sẽ bị ảnh hưởng đáng kể.
Với Stand With Crypto UK, đây không chỉ là chiến dịch phản đối một vài ngân hàng. Đây là phép thử cho mức độ nghiêm túc của Anh trong việc xây dựng thị trường tài sản số mở, cạnh tranh và thân thiện với người dùng.
Nếu chính phủ muốn thu hút doanh nghiệp Web3 nhưng người dân lại không thể chuyển tiền tới các nền tảng hợp pháp, khoảng cách giữa tuyên bố chính sách và thực tế thị trường sẽ ngày càng rõ ràng.
Ngân hàng vừa sợ crypto, vừa muốn sở hữu crypto
Điểm đáng chú ý trong cuộc tranh cãi này là các ngân hàng không còn đứng ngoài thị trường crypto như vài năm trước. Họ có thể hạn chế khách hàng chuyển tiền đến sàn giao dịch, nhưng cùng lúc lại nghiên cứu stablecoin, tokenization, custody, thanh toán blockchain hoặc tuyển đội ngũ chuyên về tài sản số.
Điều đó tạo ra một nghịch lý khá rõ: ngân hàng nói họ lo ngại rủi ro crypto đối với người dùng cá nhân, nhưng bản thân họ lại không muốn bỏ lỡ cơ hội kinh doanh từ chính lĩnh vực này.
Vấn đề vì vậy không đơn giản là “ngân hàng chống crypto”. Có thể chính xác hơn nếu nói ngân hàng không muốn crypto phát triển bên ngoài phạm vi kiểm soát của họ.
Khi người dùng tự chuyển tiền lên Coinbase, Kraken, OKX hay Gemini, dòng tiền rời khỏi hệ sinh thái ngân hàng truyền thống để bước vào một thị trường có tính mở hơn. Nhưng nếu ngân hàng tự phát triển sản phẩm tài sản số, từ custody cho tổ chức, quỹ token hóa, stablecoin cho đến dịch vụ giao dịch được kiểm soát, họ vẫn giữ được vai trò trung gian.
Nói cách khác, crypto không còn là thứ ngân hàng muốn phớt lờ. Nó đã trở thành một mảng tài chính mà họ muốn tham gia, nhưng theo cách ít làm suy yếu quyền kiểm soát hiện tại nhất.
Đây là lý do các lệnh chặn diện rộng gây nhiều tranh cãi. Nếu mục tiêu là bảo vệ khách hàng khỏi gian lận, ngân hàng có thể áp dụng cơ chế đánh giá rủi ro theo từng giao dịch, từng nền tảng và từng người dùng. Nhưng nếu chặn cả những khoản chuyển tiền đến các sàn đã đăng ký với cơ quan quản lý, lập luận bảo vệ người dùng sẽ dễ bị nhìn nhận như một cách bảo vệ thị phần.
Cuộc chiến vì vậy không chỉ nằm ở chuyện người dùng có được mua crypto hay không. Câu hỏi lớn hơn là: ai sẽ kiểm soát cánh cổng đi vào thị trường tài sản số?
Nếu ngân hàng vừa có quyền chặn người dùng tiếp cận sàn crypto, vừa tự xây dựng sản phẩm crypto của riêng mình, ranh giới giữa quản trị rủi ro và cạnh tranh không công bằng sẽ ngày càng mờ đi. Đây mới là điểm khiến chiến dịch của Stand With Crypto UK có sức nặng hơn một phản ứng thông thường từ cộng đồng crypto.
Crypto có rủi ro, điều đó không cần phủ nhận. Nhưng một thị trường tài chính trưởng thành không nên được xây dựng bằng cách chặn mặc định toàn bộ người dùng. Nó cần quy định rõ ràng, dữ liệu rủi ro minh bạch và quyền lựa chọn hợp lý cho người trưởng thành.
Ngân hàng có thể tham gia thị trường tài sản số. Nhưng nếu họ muốn trở thành một phần của tương lai crypto, họ cũng cần chấp nhận rằng người dùng không nên bị khóa ngoài chỉ vì chọn một cánh cửa không thuộc về ngân hàng.
Kết luận
Chiến dịch của Stand With Crypto UK phản ánh căng thẳng ngày càng lớn giữa ngành tài sản số và hệ thống ngân hàng truyền thống tại Anh. Một bên muốn bảo vệ người dùng khỏi rủi ro gian lận, bên còn lại cho rằng các biện pháp hiện tại đang đi quá xa và hạn chế quyền tiếp cận tài sản hợp pháp.
Trong ngắn hạn, các đơn khiếu nại từ người dùng có thể tạo thêm áp lực lên ngân hàng và cơ quan quản lý. Nhưng về dài hạn, vấn đề cốt lõi vẫn là Anh cần một khung xử lý rõ ràng hơn: bảo vệ người dùng mà không biến ngân hàng thành cánh cổng có quyền quyết định ai được tham gia thị trường crypto.