Thị trường stablecoin vừa trải qua tháng suy giảm mạnh nhất tính theo giá trị tuyệt đối kể từ cú sập Terra-Luna năm 2022. Tuy nhiên, mức giảm hiện tại vẫn tương đối nhỏ nếu đặt cạnh quy mô toàn thị trường và chưa cho thấy dấu hiệu của một cuộc khủng hoảng thanh khoản tương tự “mùa đông crypto” trước đây.
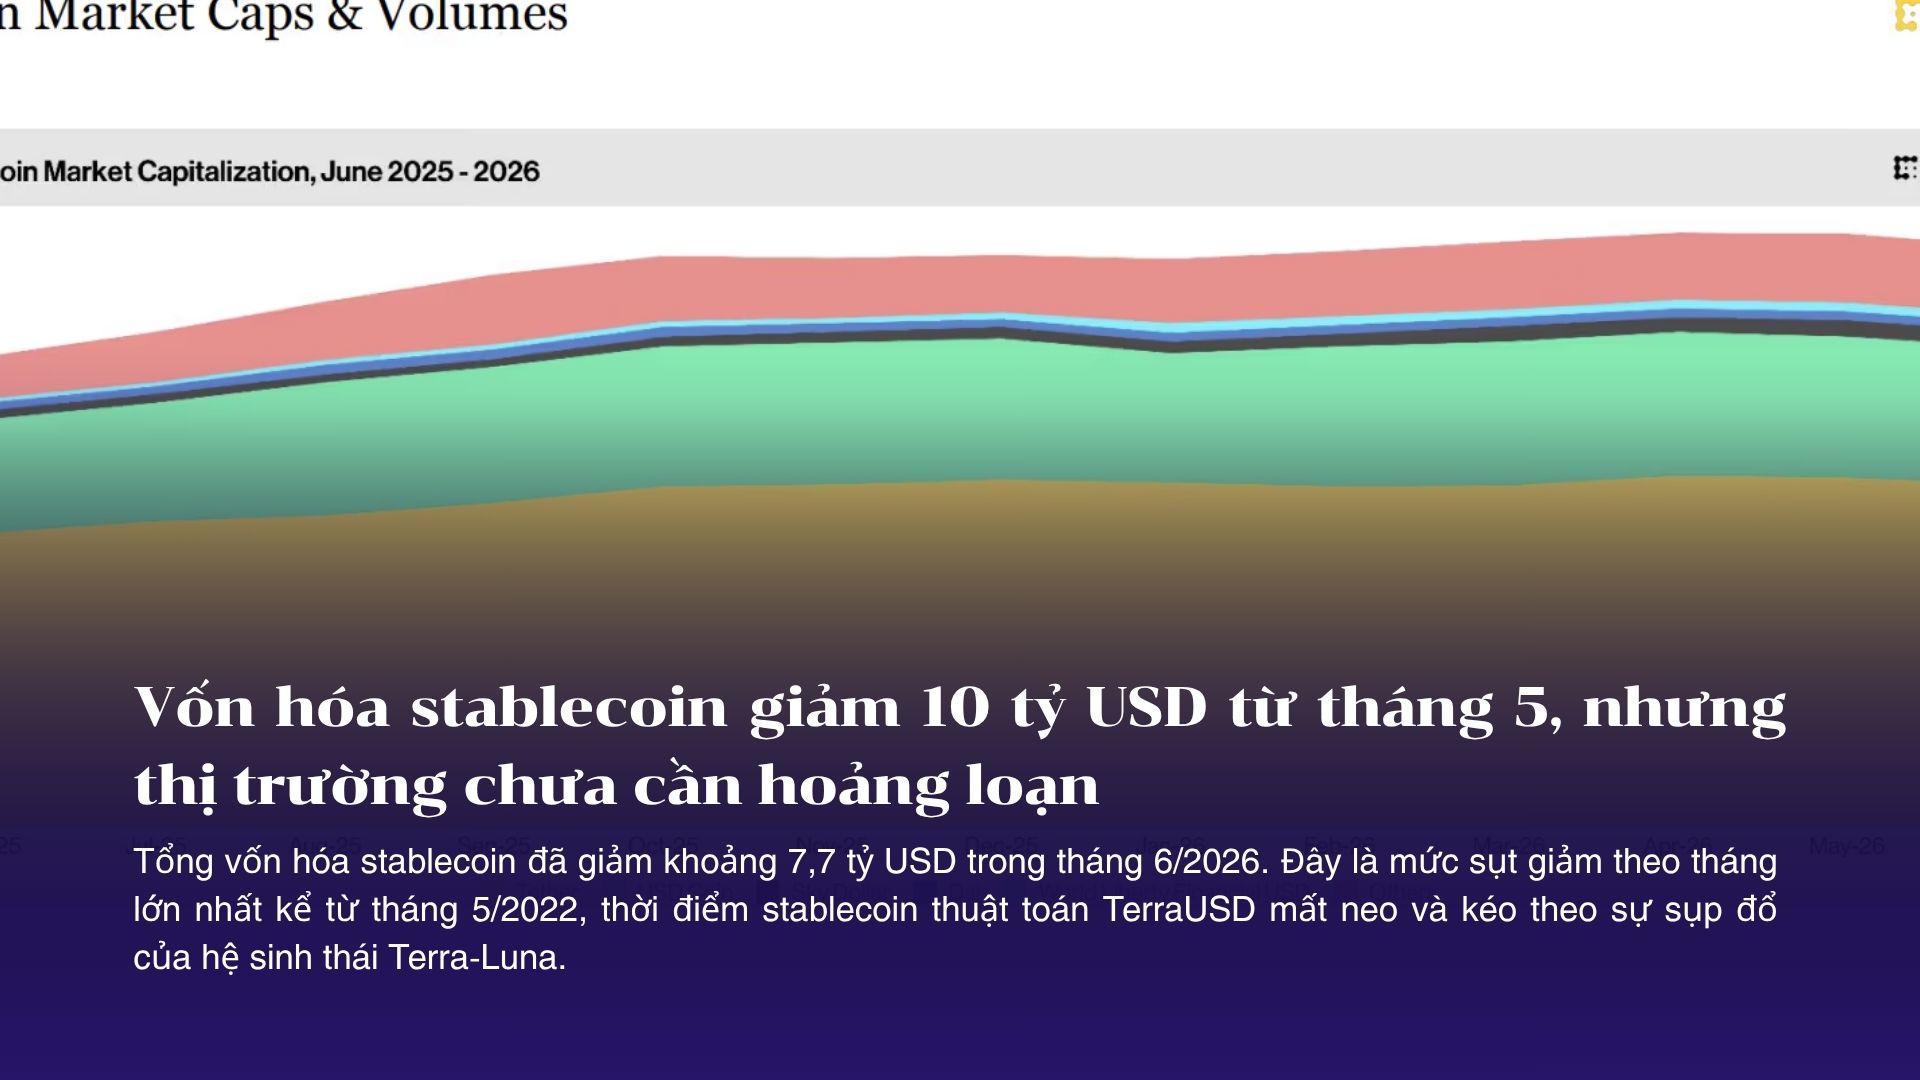
Theo dữ liệu từ CoinDesk Data, tổng vốn hóa stablecoin đã giảm khoảng 7,7 tỷ USD trong tháng 6/2026. Đây là mức sụt giảm theo tháng lớn nhất kể từ tháng 5/2022, thời điểm stablecoin thuật toán TerraUSD mất neo và kéo theo sự sụp đổ của hệ sinh thái Terra-Luna.
Nếu tính từ đỉnh thiết lập trong tháng 5, giá trị stablecoin đang lưu hành đã thu hẹp khoảng 10 tỷ USD, theo RWA.xyz. Mức giảm tương đương khoảng 3% tổng vốn hóa thị trường và đánh dấu chuỗi đi xuống đáng chú ý nhất kể từ năm 2023.
Con số này phản ánh sự suy yếu của thanh khoản on-chain trong bối cảnh Bitcoin và phần lớn thị trường tiền mã hóa tiếp tục tích lũy quanh vùng giá thấp của năm 2026.
USDT và USDC dẫn đầu đà suy giảm
Phần lớn mức giảm đến từ hai stablecoin thống trị thị trường là USDT của Tether và USDC của Circle.
Vốn hóa USDT đã giảm từ khoảng 190 tỷ USD trong tháng 5 xuống còn gần 184 tỷ USD, tương đương mức thu hẹp khoảng 6 tỷ USD.
USDC hiện có vốn hóa khoảng 73 tỷ USD, thấp hơn gần 7 tỷ USD so với mức đỉnh gần 80 tỷ USD được thiết lập vào tháng 3/2026.
Các mốc thời gian của USDT và USDC không hoàn toàn trùng nhau, trong khi một số stablecoin nhỏ hơn vẫn tiếp tục tăng trưởng. Vì vậy, mức suy giảm của hai đồng tiền này không thể cộng trực tiếp để tính mức giảm chung của toàn thị trường.
Dù vậy, việc nguồn cung của cả USDT lẫn USDC cùng đi xuống vẫn là tín hiệu đáng theo dõi. Hai stablecoin này đóng vai trò quan trọng trong giao dịch crypto, thanh toán xuyên biên giới, chuyển tiền và hoạt động thanh toán on-chain.
Khi nguồn cung stablecoin tăng, thị trường thường xem đó là dấu hiệu dòng tiền mới đang được đưa lên blockchain. Ngược lại, nguồn cung thu hẹp có thể cho thấy vốn đang được rút khỏi hệ sinh thái hoặc chuyển sang các tài sản và kênh đầu tư khác.
Vì sao stablecoin giảm lại quan trọng với thị trường crypto?
Stablecoin không chỉ là một loại tài sản giúp nhà đầu tư tránh biến động giá. Chúng còn là đơn vị định giá phổ biến trên các sàn giao dịch và nguồn vốn chính trong nhiều hoạt động DeFi.
Một lượng lớn giao dịch Bitcoin, Ether và altcoin được thực hiện thông qua các cặp USDT hoặc USDC. Stablecoin cũng được sử dụng làm tài sản thế chấp, cung cấp thanh khoản, thanh toán giao dịch phái sinh và luân chuyển vốn giữa các blockchain.
Do đó, tổng nguồn cung stablecoin thường được theo dõi như một chỉ báo về lượng “tiền mặt kỹ thuật số” đang sẵn sàng tham gia thị trường.
Khi vốn hóa stablecoin mở rộng, crypto có thêm nguồn mua tiềm năng để hỗ trợ các đợt tăng giá. Khi nguồn cung giảm, thị trường mất đi một phần lực đẩy thanh khoản, khiến Bitcoin và altcoin khó duy trì đà phục hồi nếu không xuất hiện dòng tiền mới từ ETF, tổ chức hoặc nhà đầu tư cá nhân.
Tuy nhiên, vốn hóa stablecoin giảm không đồng nghĩa toàn bộ số tiền đó đã rời khỏi crypto. Một phần có thể được sử dụng để mua tài sản số, chuyển sang các stablecoin mới hoặc dịch chuyển sang các sản phẩm token hóa khác.
Mức giảm hiện tại chưa giống mùa đông crypto năm 2022
Việc tháng 6 ghi nhận mức giảm bằng USD lớn nhất kể từ cú sập Terra-Luna có thể tạo cảm giác đáng lo ngại. Nhưng nếu xét theo tỷ lệ phần trăm và nguyên nhân nền tảng, tình hình hiện tại vẫn khác xa năm 2022.
Trong chu kỳ trước, tổng vốn hóa của các stablecoin lớn giảm từ khoảng 166 tỷ USD vào tháng 3/2022 xuống còn 122 tỷ USD vào tháng 9/2023. Thị trường mất hơn 44 tỷ USD, tương đương mức suy giảm trên 26%.
Đây không chỉ là một giai đoạn điều chỉnh giá. Thị trường khi đó phải đối mặt với hàng loạt sự kiện gây tổn hại nghiêm trọng đến niềm tin, bao gồm sự sụp đổ của Terra-Luna, FTX, Celsius, BlockFi và Genesis.
Riêng TerraUSD từng có quy mô khoảng 18 tỷ USD trước khi gần như bị xóa sổ khỏi thị trường.
Nguồn cung USDT cũng giảm từ 78 tỷ USD xuống khoảng 65 tỷ USD trong giai đoạn từ tháng 3 đến tháng 11/2022.
Đối với USDC, đà suy giảm kéo dài hơn. Vốn hóa đồng tiền này giảm từ khoảng 55 tỷ USD vào tháng 7/2022 xuống dưới 24 tỷ USD vào tháng 11/2023. Sự cố Silicon Valley Bank vào tháng 3/2023, một đối tác ngân hàng quan trọng của Circle, tiếp tục gây áp lực lên niềm tin đối với USDC.
Trong khi đó, mức giảm khoảng 3% hiện nay chủ yếu diễn ra khi thị trường crypto điều chỉnh và thanh khoản chậm lại. Chưa có bằng chứng cho thấy một stablecoin lớn mất khả năng thanh toán hoặc xuất hiện chuỗi đổ vỡ giữa các tổ chức như năm 2022.
Stablecoin từng phục hồi sau một đợt giảm tương tự
Đây cũng không phải lần đầu nguồn cung stablecoin giảm đáng kể trong chu kỳ hiện tại.
Từ tháng 12/2025 đến tháng 2/2026, tổng vốn hóa stablecoin từng thu hẹp khoảng 9 tỷ USD. Đợt giảm xảy ra cùng thời điểm Bitcoin lao dốc từ vùng 95.000 USD xuống khoảng 60.000 USD.
Sau đó, nguồn cung stablecoin phục hồi và thiết lập mức cao mới.
Tiền lệ này cho thấy nguồn cung stablecoin có thể biến động theo chu kỳ giao dịch mà không nhất thiết báo hiệu sự đảo chiều dài hạn của toàn ngành.
Paul Howard, Giám đốc cấp cao tại công ty giao dịch Wincent, nhận định mức giảm gần đây chỉ là một đợt điều chỉnh tương đối nhỏ trong một thị trường vẫn có triển vọng tăng trưởng dài hạn.
Theo Howard, những biến động ngắn hạn của thanh khoản là điều bình thường và không làm thay đổi vai trò ngày càng lớn của stablecoin trong hệ sinh thái tài sản số.
Thị trường đã chững lại quanh mốc 300 tỷ USD
Dù chưa phải tín hiệu khủng hoảng, đà suy giảm vẫn cho thấy thị trường stablecoin đang mất động lực sau một giai đoạn tăng trưởng mạnh.
Tổng vốn hóa stablecoin đã tăng hơn gấp đôi trong vòng hai năm, nhưng phần lớn thời gian kể từ tháng 10/2025, thị trường chỉ dao động quanh mốc 300 tỷ USD.
Thời điểm stablecoin bắt đầu đi ngang cũng gần trùng với lúc Bitcoin thiết lập đỉnh lịch sử khoảng 126.000 USD.
Sự chững lại này có thể phản ánh ba yếu tố: nhu cầu đầu cơ giảm, dòng vốn mới vào crypto chậm lại và người dùng chuyển stablecoin sang các sản phẩm tạo lợi suất hoặc tài sản token hóa khác.
Vì vậy, vấn đề không chỉ nằm ở mức giảm 10 tỷ USD. Tín hiệu quan trọng hơn là thị trường stablecoin chưa thể quay lại quỹ đạo tăng trưởng rõ ràng sau nhiều tháng đi ngang.
Stablecoin nhỏ đang giành thêm thị phần
Bức tranh tổng thể cũng phức tạp hơn việc vốn hóa toàn ngành giảm.
Trong khi USDT và USDC thu hẹp nguồn cung, một số stablecoin nhỏ hơn lại tiếp tục mở rộng. Điều này cho thấy một phần dòng tiền có thể đang chuyển từ những cái tên thống trị sang các sản phẩm mới thay vì rời hoàn toàn khỏi thị trường.
Global Dollar, hay USDG, do Paxos phát hành và được hỗ trợ bởi một liên minh có sự tham gia của Robinhood, đã vượt mốc 3,2 tỷ USD nguồn cung lưu hành.
USDGO, stablecoin được Anchorage Digital phát hành cùng OSL Group tại Hong Kong, gần như tăng gấp đôi quy mô lên khoảng 900 triệu USD.
Ngoài ra, OpenUSD và nhiều sản phẩm mới do các công ty thanh toán, ngân hàng và tổ chức tài chính hậu thuẫn cũng đang chuẩn bị gia nhập thị trường.
Sự phát triển này diễn ra trong bối cảnh môi trường pháp lý tại Mỹ dần rõ ràng hơn sau những tiến triển liên quan đến GENIUS Act. Khi quy định trở nên cụ thể, nhiều tổ chức có thể phát hành stablecoin phục vụ từng hệ sinh thái, khu vực hoặc mục đích thanh toán riêng.
Do đó, nguồn cung USDT và USDC giảm chưa chắc phản ánh nhu cầu stablecoin toàn cầu đang biến mất. Nó cũng có thể là dấu hiệu thị trường bắt đầu phân mảnh và cạnh tranh mạnh hơn.
Dự báo nghìn tỷ USD vẫn chưa bị phá vỡ
Mức giảm hiện tại đi ngược với những dự báo tăng trưởng đầy tham vọng từ các ngân hàng Phố Wall, nhưng chưa đủ để bác bỏ các kịch bản dài hạn.
Citi từng nâng dự báo vốn hóa stablecoin vào năm 2030 lên 1.900 tỷ USD trong kịch bản cơ sở và 4.000 tỷ USD trong kịch bản lạc quan. Các ước tính trước đó của ngân hàng lần lượt là 1.600 tỷ USD và 3.700 tỷ USD.
Standard Chartered cũng dự báo quy mô thị trường có thể đạt khoảng 2.000 tỷ USD vào năm 2028.
Những dự báo này không chỉ dựa trên nhu cầu giao dịch crypto. Kỳ vọng lớn hơn nằm ở việc stablecoin được ứng dụng trong thanh toán quốc tế, chuyển tiền, thương mại điện tử, quản lý ngân quỹ và thanh toán tài sản token hóa.
Nếu stablecoin chỉ phục vụ giao dịch đầu cơ, tốc độ tăng trưởng sẽ tiếp tục phụ thuộc mạnh vào chu kỳ Bitcoin. Nhưng nếu chúng trở thành một phần của hạ tầng thanh toán toàn cầu, quy mô thị trường có thể mở rộng ngay cả khi giá crypto không tăng mạnh.
Chưa cần hoảng loạn, nhưng thanh khoản vẫn là tín hiệu cần theo dõi
Mức giảm 10 tỷ USD kể từ tháng 5 là dấu hiệu cho thấy thanh khoản on-chain đang yếu đi. Đây không phải tín hiệu tích cực đối với một thị trường đang cố gắng phục hồi sau đợt điều chỉnh sâu.
Tuy nhiên, mức giảm khoảng 3% vẫn cách rất xa cú thu hẹp hơn 26% trong chu kỳ 2022–2023. Thị trường hiện cũng chưa xuất hiện sự kiện mất neo, phá sản hoặc khủng hoảng niềm tin đủ lớn để tạo ra một làn sóng rút vốn diện rộng.
Điều đáng theo dõi trong những tháng tới không chỉ là USDT và USDC có tiếp tục giảm hay không, mà còn là tổng nguồn cung stablecoin có thể vượt trở lại mốc 300 tỷ USD hay dòng tiền chỉ đang chuyển sang các nhà phát hành mới.
Nếu vốn hóa stablecoin tiếp tục thu hẹp cùng với khối lượng giao dịch giảm, đó có thể là dấu hiệu giai đoạn thiếu thanh khoản kéo dài hơn dự kiến. Ngược lại, nếu nguồn cung ổn định và bắt đầu tăng trở lại, đợt giảm hiện tại nhiều khả năng chỉ là một khoảng nghỉ trong xu hướng mở rộng dài hạn của tiền tệ on-chain.
Chỉ nhìn tổng vốn hóa stablecoin có thể gây hiểu lầm
Tổng vốn hóa stablecoin là một chỉ báo quan trọng, nhưng không đủ để phản ánh đầy đủ trạng thái thanh khoản của thị trường crypto.
Một lượng stablecoin lớn đang tồn tại không đồng nghĩa số tiền đó sẵn sàng được sử dụng để mua Bitcoin hoặc altcoin. Stablecoin có thể nằm yên trong ví, được khóa trong các giao thức DeFi, dùng làm tài sản thế chấp hoặc phục vụ thanh toán thay vì giao dịch đầu cơ.
Vì vậy, hai thị trường có cùng quy mô stablecoin vẫn có thể sở hữu mức thanh khoản hoàn toàn khác nhau.
Nếu stablecoin được luân chuyển liên tục giữa các sàn, giao thức và ví người dùng, cùng một đơn vị vốn có thể tạo ra nhiều giao dịch trong thời gian ngắn. Ngược lại, nguồn cung lớn nhưng phần lớn không hoạt động sẽ đóng góp rất ít vào lực mua thực tế.
Để hiểu chính xác hơn dòng tiền đang vận động như thế nào, nhà đầu tư cần kết hợp tổng vốn hóa với một số dữ liệu khác.
Lượng stablecoin nằm trên sàn
Stablecoin được nạp lên sàn thường được xem là nguồn vốn có khả năng tham gia giao dịch trong ngắn hạn. Nếu tổng vốn hóa ổn định nhưng lượng stablecoin trên sàn giảm mạnh, khả năng tạo lực mua tức thời cũng có thể suy yếu.
Tuy nhiên, số dư trên sàn tăng cũng không phải lúc nào cũng tích cực. Dòng tiền này có thể được dùng để mua tài sản, mở vị thế phái sinh hoặc đơn giản là chờ đợi cơ hội.
Tốc độ luân chuyển của stablecoin
Tốc độ luân chuyển cho biết một đơn vị stablecoin được sử dụng bao nhiêu lần trong một khoảng thời gian.
Nguồn cung có thể giảm nhẹ nhưng mức độ sử dụng tăng cao, cho thấy thanh khoản vẫn hoạt động hiệu quả. Ngược lại, vốn hóa tăng nhưng khối lượng chuyển khoản và giao dịch đi xuống có thể phản ánh dòng tiền đang bị “đóng băng”.
Stablecoin đang được sử dụng ở đâu?
Dòng tiền nằm trong các pool thanh khoản, thị trường lending hoặc nền tảng thanh toán có ý nghĩa khác với stablecoin đang chờ trên sàn giao dịch.
Ví dụ, stablecoin được đưa vào giao thức lending có thể phục vụ nhu cầu vay vốn thay vì mua tài sản trực tiếp. Stablecoin dùng trong thanh toán xuyên biên giới cũng giúp mở rộng ngành, nhưng không nhất thiết tạo lực đẩy ngay cho giá Bitcoin.
Khối lượng giao dịch spot và phái sinh
Nếu nguồn cung stablecoin giảm nhưng khối lượng giao dịch vẫn duy trì, thị trường có thể đang sử dụng vốn hiệu quả hơn. Trong trường hợp cả nguồn cung stablecoin lẫn khối lượng spot và futures cùng suy yếu, đó mới là dấu hiệu rõ hơn về tình trạng co hẹp thanh khoản.
Do đó, con số 10 tỷ USD không nên được đọc một cách tách biệt. Điều quan trọng không chỉ là có bao nhiêu stablecoin tồn tại, mà còn là chúng nằm ở đâu, được sử dụng với mục đích gì và luân chuyển nhanh đến mức nào.
Điều gì sẽ biến đợt giảm nhỏ thành tín hiệu đáng lo?
Mức giảm khoảng 3% hiện tại chưa đủ để kết luận thị trường stablecoin đang bước vào một cuộc khủng hoảng. Rủi ro chỉ trở nên nghiêm trọng hơn khi đà thu hẹp kéo dài và xuất hiện đồng thời với các dấu hiệu suy yếu khác.
USDT và USDC tiếp tục giảm trong nhiều tháng
Một tháng giảm mạnh có thể chỉ phản ánh hoạt động chốt lời, nhu cầu giao dịch thấp hoặc sự dịch chuyển tạm thời của dòng vốn.
Tuy nhiên, nếu nguồn cung của cả USDT và USDC cùng suy giảm trong nhiều tháng liên tiếp, điều đó có thể cho thấy nhu cầu nắm giữ stablecoin đang yếu đi trên diện rộng thay vì chỉ là sự tái phân bổ giữa các nhà phát hành.
Stablecoin bị rút khỏi sàn với quy mô lớn
Việc stablecoin liên tục rời khỏi các sàn giao dịch có thể khiến lượng vốn sẵn sàng mua tài sản giảm xuống.
Nếu xu hướng này đi kèm với khối lượng spot thấp và thanh khoản order book mỏng hơn, những đợt tăng giá có thể dễ mất động lực hơn vì thiếu dòng tiền hỗ trợ.
Khối lượng spot và futures cùng suy yếu
Nguồn cung stablecoin giảm chưa chắc đáng lo nếu hoạt động giao dịch vẫn mạnh.
Tín hiệu tiêu cực rõ ràng hơn sẽ xuất hiện khi vốn hóa stablecoin, khối lượng spot, open interest và thanh khoản phái sinh cùng đi xuống. Khi đó, thị trường không chỉ thiếu vốn mới mà cả nhà giao dịch hiện tại cũng đang giảm mức độ tham gia.
Nhu cầu vay và lợi suất DeFi giảm sâu
Stablecoin là tài sản trung tâm trong phần lớn thị trường lending và DeFi.
Nếu nhu cầu vay stablecoin giảm, lãi suất cho vay đi xuống và tổng giá trị khóa trong các giao thức tiếp tục thu hẹp, điều đó có thể phản ánh nhu cầu sử dụng đòn bẩy và triển khai vốn đang suy yếu.
Một thị trường ít vay, ít giao dịch và ít tìm kiếm lợi suất thường là dấu hiệu khẩu vị rủi ro đang giảm.
Xuất hiện nghi ngờ về dự trữ hoặc khả năng quy đổi
Rủi ro lớn nhất không nằm ở việc vốn hóa giảm, mà ở nguyên nhân khiến người dùng đổi stablecoin về tiền pháp định.
Nếu đà rút vốn xuất phát từ nghi ngờ về tài sản bảo chứng, ngân hàng lưu ký, khả năng quy đổi hoặc vấn đề pháp lý của nhà phát hành, một đợt điều chỉnh bình thường có thể nhanh chóng biến thành khủng hoảng niềm tin.
Đây là điểm khác biệt quan trọng giữa sự co hẹp thanh khoản thông thường và những sự kiện như TerraUSD hoặc cuộc khủng hoảng ngân hàng liên quan đến USDC năm 2023.
Stablecoin nhỏ tăng nhưng không bù được phần suy giảm
Sự cạnh tranh giữa các nhà phát hành có thể khiến USDT và USDC mất thị phần mà không làm tổng thị trường suy yếu.
Tuy nhiên, nếu stablecoin mới tiếp tục tăng trưởng nhưng quy mô vẫn quá nhỏ để bù lại lượng vốn rút khỏi hai đồng dẫn đầu, tổng nguồn cung sẽ tiếp tục co lại. Khi đó, câu chuyện không còn là dòng tiền chuyển từ sản phẩm này sang sản phẩm khác, mà là thanh khoản thực sự đang rời hệ sinh thái.
Mức giảm hiện nay chỉ đáng lo khi nó trở thành một xu hướng kéo dài và xuất hiện cùng lúc với khối lượng thấp, hoạt động DeFi yếu, dòng tiền rút khỏi sàn và vấn đề niềm tin đối với nhà phát hành.
Nếu các tín hiệu này chưa xuất hiện, đợt thu hẹp hiện tại phù hợp hơn với một giai đoạn giảm tốc của thanh khoản thay vì dấu hiệu mở đầu cho một cuộc khủng hoảng mới.