- Tether mở rộng sang Saudi Arabia thông qua Hadron, nền tảng token hóa tài sản thực, với bất động sản cấp tổ chức là lĩnh vực triển khai đầu tiên.
- First Data và BKN301 sẽ hỗ trợ các lớp phát hành, vận hành thị trường, ngân hàng, thanh toán và tuân thủ, trong khi Hadron cung cấp hạ tầng blockchain.
- Bất động sản chỉ có thể là bước khởi đầu. Mô hình này được định hướng mở rộng sang năng lượng, tài trợ cơ sở hạ tầng và nhiều loại RWA khác.
- Saudi Arabia có thể dùng RWA như một kênh phân phối tài sản cho vốn quốc tế, giúp chia nhỏ quyền lợi kinh tế và mở rộng khả năng tiếp cận các dự án trong Vision 2030.
- Token hóa không tự động tạo thanh khoản hay biến dòng vốn thành FDI. Thành công vẫn phụ thuộc vào khung pháp lý, quyền của nhà đầu tư, thị trường thứ cấp, định giá tài sản và khả năng chuyển đổi vốn.
- Bài toán lớn nhất không phải đưa tài sản lên blockchain, mà là kết nối tài sản thực, pháp lý, ngân hàng, compliance và settlement thành một hạ tầng đủ tin cậy để các tổ chức quốc tế sẵn sàng đưa vốn vào.
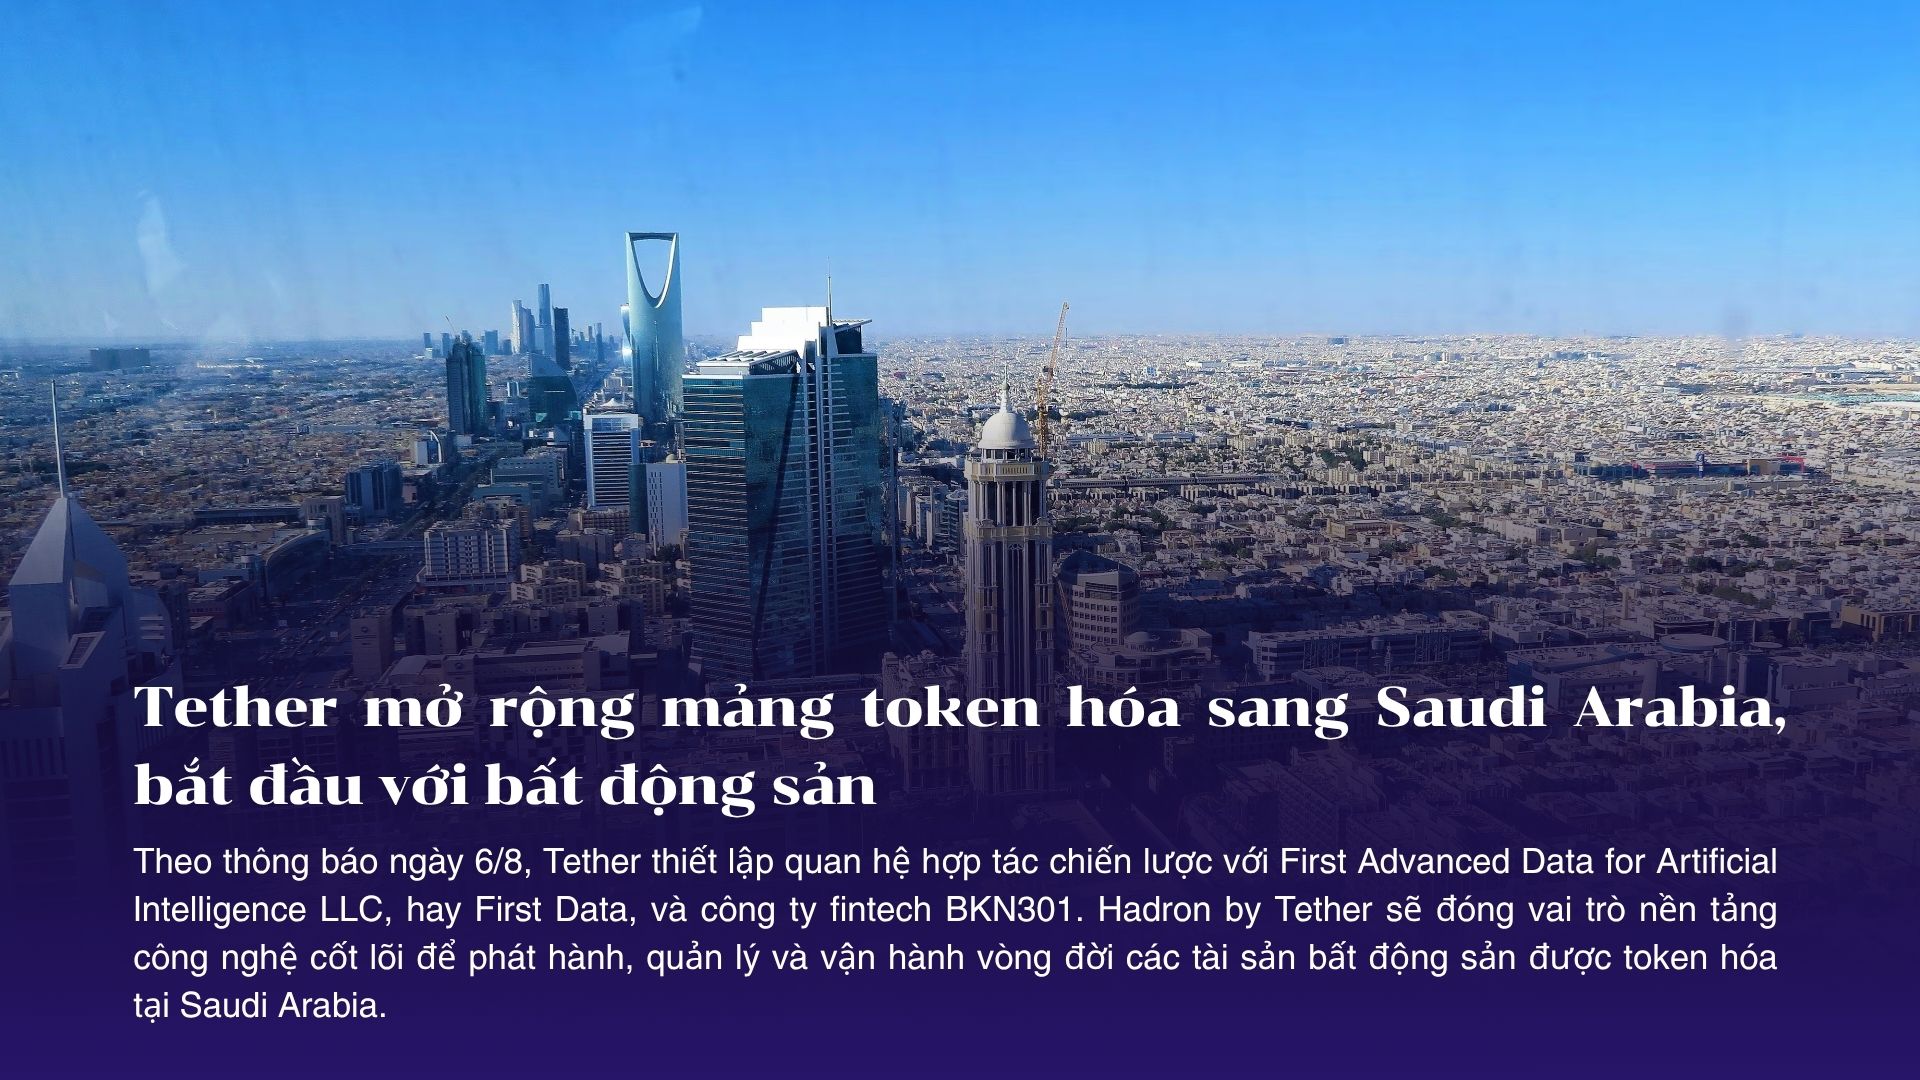
Tether đang đẩy nhanh quá trình chuyển mình từ một công ty chủ yếu được biết đến với stablecoin USDT thành nhà cung cấp hạ tầng tài chính số rộng hơn. Điểm đến mới nhất của công ty là Saudi Arabia, nơi nền tảng Hadron sẽ được sử dụng để đưa các tài sản bất động sản cấp tổ chức lên blockchain.
Theo thông báo ngày 6/8, Tether thiết lập quan hệ hợp tác chiến lược với First Advanced Data for Artificial Intelligence LLC, hay First Data, và công ty fintech BKN301. Hadron by Tether sẽ đóng vai trò nền tảng công nghệ cốt lõi để phát hành, quản lý và vận hành vòng đời các tài sản bất động sản được token hóa tại Saudi Arabia.
Bất động sản chỉ là điểm khởi đầu. Nếu mô hình vận hành thành công, các bên dự kiến có thể mở rộng sang năng lượng, tài trợ dự án cơ sở hạ tầng và nhiều loại tài sản thực khác.
Hadron trở thành hạ tầng token hóa bất động sản tại Saudi Arabia
Trong mô hình vừa được công bố, ba bên sẽ đảm nhiệm những phần khác nhau của chuỗi token hóa.
Tether cung cấp Hadron, nền tảng được thiết kế để chuyển các tài sản truyền thống thành token và quản lý chúng trong toàn bộ vòng đời. Hệ thống hỗ trợ các chức năng như phát hành và đốt token, KYC, báo cáo blockchain, quản lý hoạt động thị trường vốn và các công cụ phục vụ tuân thủ.
First Data sẽ đảm nhận vai trò thương mại chính, bên phát hành và đơn vị vận hành thị trường sơ cấp cho các tài sản bất động sản được token hóa.
Trong khi đó, BKN301 phụ trách lớp tích hợp giữa Hadron với hệ thống vận hành truyền thống, bao gồm giao diện người dùng, kết nối ngân hàng, thanh toán, điều phối hệ thống và hỗ trợ hoạt động.
Có thể hình dung cấu trúc theo cách đơn giản:
| Thành phần | Vai trò |
|---|---|
| Hadron by Tether | Hạ tầng blockchain và token hóa |
| First Data | Bên phát hành, thương mại và vận hành thị trường sơ cấp |
| BKN301 | Kết nối ngân hàng, thanh toán, compliance và hệ thống vận hành |
| Tài sản ban đầu | Bất động sản cấp tổ chức |
| Thị trường | Saudi Arabia |
| Hướng mở rộng | Năng lượng, tài trợ cơ sở hạ tầng và các RWA khác |
Điểm đáng chú ý là Tether không trực tiếp trở thành một công ty bất động sản tại Saudi Arabia. Công ty đang cố gắng chiếm vị trí ở lớp hạ tầng phía dưới, nơi các tài sản được phát hành, quản lý và kết nối với blockchain.
Đây có thể là một thị trường lớn hơn nhiều so với việc phát hành riêng từng token bất động sản.
Vì sao Tether chọn bất động sản?
Bất động sản từ lâu được xem là một trong những ứng dụng phù hợp nhất của token hóa.
Một tòa nhà có thể trị giá hàng chục hoặc hàng trăm triệu USD nhưng thường khó chia nhỏ, việc chuyển nhượng phức tạp và khả năng thanh khoản thấp hơn đáng kể so với cổ phiếu hoặc trái phiếu niêm yết.
Token hóa cố gắng thay đổi cấu trúc đó bằng cách tạo một đại diện kỹ thuật số của quyền lợi liên quan đến tài sản trên blockchain.
Ví dụ, thay vì một nhà đầu tư phải mua trực tiếp toàn bộ bất động sản, cấu trúc pháp lý có thể chia quyền lợi kinh tế thành nhiều phần nhỏ hơn và phát hành chúng dưới dạng token.
Nếu được triển khai đúng cách, mô hình này có thể giúp giảm mức vốn tối thiểu, đơn giản hóa quá trình phân phối tài sản, tự động hóa một phần quy trình quản lý và mở rộng số lượng nhà đầu tư có thể tiếp cận.
Citi từng chỉ ra rằng token hóa có thể đặc biệt hữu ích với những tài sản kém thanh khoản như bất động sản, nơi việc phân mảnh quyền sở hữu và số hóa quy trình giao dịch có thể mở ra các mô hình đầu tư mới.
Tuy nhiên, một token không tự động đồng nghĩa với quyền sở hữu pháp lý đối với một tòa nhà.
Giá trị thực của token vẫn phụ thuộc vào tài sản cơ sở, cấu trúc pháp nhân đứng sau tài sản, quyền của nhà đầu tư, khả năng chuyển nhượng, quy trình định giá, cơ chế mua lại và quy định của quốc gia nơi bất động sản tồn tại.
Thông báo hiện tại của Tether chưa công bố cụ thể những tài sản đầu tiên sẽ được token hóa, tổng quy mô phát hành hay cấu trúc pháp lý liên kết token với quyền sở hữu bất động sản.
Đây sẽ là những yếu tố cần theo dõi khi sản phẩm chính thức đi vào hoạt động.
Saudi Arabia là thị trường đặc biệt phù hợp với thử nghiệm RWA
Việc lựa chọn Saudi Arabia không phải ngẫu nhiên.
Trong khuôn khổ Vision 2030, quốc gia này đang đầu tư mạnh vào quá trình đa dạng hóa nền kinh tế, giảm sự phụ thuộc vào dầu mỏ và thúc đẩy các lĩnh vực như tài chính, công nghệ, bất động sản, du lịch và cơ sở hạ tầng.
Bất động sản đang là một phần quan trọng của quá trình đó.
Báo cáo Vision 2030 cho thấy tỷ lệ sở hữu nhà của các gia đình Saudi đã tăng từ 47% năm 2016 lên trên 60% vào năm 2025. Chính phủ đồng thời thúc đẩy số hóa giao dịch, mở rộng nguồn cung, tăng khả năng tiếp cận tài chính và cải thiện tính minh bạch của thị trường.
Một số nền tảng kỹ thuật số của Saudi Arabia đã được triển khai nhằm rút ngắn quy trình đăng ký và xử lý giao dịch bất động sản. Điều này tạo ra môi trường tương đối thuận lợi để thử nghiệm bước tiếp theo: đưa quyền lợi tài chính liên quan đến tài sản lên blockchain.
CEO Tether Paolo Ardoino nhận định Vision 2030 khiến Saudi Arabia trở thành một thị trường phù hợp để chứng minh tác động mà các nền tảng như Hadron có thể tạo ra đối với thị trường tài sản truyền thống.
Tether đang xây một doanh nghiệp lớn hơn USDT
Thương vụ cũng cho thấy một chiến lược ngày càng rõ của Tether: sử dụng quy mô và dòng tiền được tạo ra từ USDT để mở rộng sang nhiều lớp hạ tầng khác.
Tính đến cuối quý II/2026, khoảng 184,6 tỷ USDT đang được phát hành. Tether báo cáo tổng tài sản 187,75 tỷ USD, tổng nghĩa vụ 183,64 tỷ USD và phần tài sản vượt nghĩa vụ khoảng 4,11 tỷ USD. Công ty tạo ra khoảng 1,5 tỷ USD lợi nhuận hoạt động ròng trong riêng quý II.
Nguồn lực tài chính này cho phép Tether đầu tư vào những lĩnh vực xa hơn mô hình stablecoin truyền thống.
Hadron là một trong những mảnh ghép đó.
Được giới thiệu vào năm 2024, nền tảng không chỉ hướng đến bất động sản. Theo Tether, Hadron có thể được sử dụng để token hóa cổ phiếu, trái phiếu, hàng hóa, quỹ và nhiều loại tài sản khác.
Tether cũng đã có một sản phẩm RWA quy mô lớn là XAU₮, token được bảo chứng bằng vàng vật chất.
Dữ liệu hiện tại trên trang Tether cho thấy vốn hóa XAU₮ đã ở khoảng 2,87 tỷ USD.
Đáng chú ý, cuối tháng 7, XAU₮ còn nhận chứng nhận tuân thủ Shariah từ Amanah Advisors, mở rộng khả năng sử dụng sản phẩm trong hệ sinh thái tài chính Hồi giáo.
Thời điểm này khiến bước tiến vào Saudi Arabia trở nên đáng chú ý hơn. Tether dường như không chỉ muốn đưa công nghệ blockchain vào khu vực Trung Đông, mà còn đang tìm cách thích nghi sản phẩm với cấu trúc tài chính và yêu cầu địa phương.
Dù vậy, việc XAU₮ đạt chứng nhận Shariah không có nghĩa các token bất động sản được phát hành thông qua Hadron đương nhiên đạt trạng thái tương tự. Từng cấu trúc tài sản vẫn có thể cần được đánh giá riêng.
Token hóa bất động sản có thực sự tạo thanh khoản?
Một trong những lập luận phổ biến nhất về token hóa là blockchain có thể “biến tài sản kém thanh khoản thành tài sản thanh khoản”.
Thực tế phức tạp hơn.
Blockchain có thể làm cho quá trình chuyển một token từ ví A sang ví B diễn ra rất nhanh. Nhưng tốc độ chuyển token không đồng nghĩa thị trường luôn có người mua.
Thanh khoản cuối cùng vẫn phụ thuộc vào số lượng nhà đầu tư, quy mô thị trường thứ cấp, quy định chuyển nhượng, cơ chế định giá và nhu cầu đối với chính bất động sản cơ sở.
Nếu một bất động sản trị giá 100 triệu USD được chia thành một triệu token nhưng chỉ có vài chục nhà đầu tư giao dịch, tài sản đó vẫn có thể kém thanh khoản.
Do đó, thách thức lớn nhất của mô hình Saudi Arabia có thể không nằm ở việc “đưa bất động sản lên blockchain”. Công nghệ này về cơ bản đã tồn tại.
Bài toán khó hơn là xây dựng toàn bộ hệ thống xung quanh token: pháp lý, ngân hàng, thanh toán, KYC, thị trường sơ cấp, thị trường thứ cấp và khả năng thu hút đủ vốn tổ chức.
Việc Tether hợp tác cùng First Data và BKN301 cho thấy công ty nhận thức khá rõ vấn đề này. Hadron chỉ đảm nhiệm lớp blockchain, trong khi các đối tác địa phương và fintech chịu trách nhiệm kết nối nó với hạ tầng tài chính thực tế.
Bất động sản có thể chỉ là bước thử nghiệm đầu tiên
Khía cạnh đáng chú ý nhất của thông báo có lẽ nằm ở những gì có thể diễn ra sau bất động sản.
Tether và các đối tác cho biết mô hình có thể được mở rộng sang năng lượng, tài trợ dự án cơ sở hạ tầng và những tài sản thực chiến lược khác.
Đây đều là những lĩnh vực đặc biệt phù hợp với Saudi Arabia.
Các dự án năng lượng hoặc cơ sở hạ tầng thường cần lượng vốn rất lớn, thời gian đầu tư dài và có cấu trúc dòng tiền tương đối rõ. Nếu một phần quyền lợi kinh tế của các dự án này có thể được token hóa, blockchain có khả năng trở thành lớp phân phối và quản lý vốn mới bên cạnh hệ thống tài chính truyền thống.
Đây cũng là nơi tham vọng của Hadron lớn hơn nhiều so với một nền tảng tạo token.
Nếu Tether có thể cung cấp hạ tầng cho các tổ chức, doanh nghiệp hoặc thậm chí chính phủ phát hành tài sản thực trên blockchain, mô hình kinh doanh của công ty có thể dần chuyển từ “nhà phát hành stablecoin” sang một nhà cung cấp hạ tầng thị trường vốn số.
Cuộc đua RWA đang chuyển từ thử nghiệm sang hạ tầng tổ chức
Token hóa tài sản thực đã trở thành một trong những hướng phát triển quan trọng nhất của blockchain trong những năm gần đây.
Các ngân hàng và nhà quản lý tài sản đang thử nghiệm hoặc triển khai tiền gửi token hóa, quỹ thị trường tiền tệ, tín dụng tư nhân, trái phiếu, cổ phiếu, hàng hóa và bất động sản trên các mạng blockchain.
Theo dự báo được Citi đưa ra và CoinDesk dẫn lại, thị trường chứng khoán được token hóa có thể đạt quy mô khoảng 5.500 tỷ USD vào năm 2030.
Điều đáng chú ý là cuộc cạnh tranh đang dần thay đổi.
Giai đoạn đầu của RWA tập trung nhiều vào câu hỏi “có thể token hóa tài sản này hay không”.
Giai đoạn tiếp theo sẽ tập trung vào câu hỏi khó hơn: ai sở hữu hạ tầng phát hành, ai kiểm soát compliance, token có thể giao dịch ở đâu, tiền được thanh toán bằng gì và nhà đầu tư có quyền pháp lý như thế nào đối với tài sản cơ sở.
Tether đang đặt Hadron vào chính lớp hạ tầng này.
Saudi Arabia vì vậy có thể trở thành một bài kiểm tra quan trọng. Nếu bất động sản tổ chức được phát hành với quy mô đáng kể và hình thành thị trường thực sự, Hadron sẽ có một case study đủ lớn để mở rộng sang những thị trường khác.
Ngược lại, nếu token chỉ tồn tại trên blockchain nhưng thiếu thị trường thứ cấp, nhà đầu tư và cơ chế chuyển đổi hiệu quả, dự án sẽ cho thấy một giới hạn quen thuộc của RWA: số hóa tài sản tương đối dễ, nhưng tạo ra một thị trường vốn mới xung quanh tài sản đó mới là phần khó nhất.
Saudi Arabia có thể biến RWA thành công cụ hút vốn quốc tế hay không?
Nếu nhìn rộng hơn thương vụ giữa Tether, First Data và BKN301, giá trị lớn nhất đối với Saudi Arabia có thể không nằm ở việc đưa một vài bất động sản lên blockchain. RWA có khả năng trở thành một lớp hạ tầng mới để Saudi Arabia đóng gói và phân phối tài sản trong nước cho nguồn vốn quốc tế.
Đây là một bài toán rất phù hợp với Vision 2030.
Saudi Arabia đang cần lượng vốn lớn cho quá trình mở rộng bất động sản, du lịch, năng lượng, logistics và cơ sở hạ tầng. Trong mô hình truyền thống, một nhà đầu tư nước ngoài muốn tiếp cận những tài sản này thường phải đi qua quỹ đầu tư, công ty dự án, ngân hàng đầu tư hoặc trực tiếp thành lập cấu trúc pháp nhân tại Saudi Arabia.
Token hóa không xóa bỏ những lớp pháp lý đó, nhưng có thể thay đổi cách quyền lợi kinh tế trong tài sản được phân phối.
Từ một tòa nhà 500 triệu USD thành sản phẩm có thể phân phối toàn cầu
Giả sử một dự án bất động sản có giá trị 500 triệu USD.
Trong mô hình thông thường, nhóm nhà đầu tư đủ khả năng tham gia khá hạn chế: quỹ bất động sản, ngân hàng, family office hoặc các tổ chức có nguồn vốn lớn.
Nhưng nếu quyền lợi kinh tế trong dự án được đặt trong một cấu trúc pháp lý phù hợp, sau đó phát hành thành các token, nhà phát hành về lý thuyết có thể chia khoản đầu tư thành nhiều đơn vị nhỏ hơn.
Một quỹ tại Singapore, family office tại UAE hay nhà đầu tư tổ chức tại châu Âu có thể mua một phần quyền lợi thay vì phải tham gia toàn bộ giao dịch.
Blockchain lúc này không tạo ra giá trị mới cho tòa nhà. Điều nó thay đổi là khả năng phân phối quyền tiếp cận tài sản.
Đây mới có thể là lợi ích quan trọng nhất của RWA đối với Saudi Arabia.
Thay vì chỉ hỏi:
Ai muốn mua bất động sản Saudi Arabia?
Câu hỏi có thể trở thành:
Làm thế nào đưa tài sản Saudi Arabia vào danh mục của nhiều nhóm nhà đầu tư quốc tế hơn?
Hadron có thể trở thành một trong những lớp công nghệ giải quyết phần thứ hai của bài toán này.
Thời điểm của Tether khá đáng chú ý
Saudi Arabia cũng vừa thay đổi đáng kể khung pháp lý liên quan đến sở hữu bất động sản của người nước ngoài.
Luật Real Estate Ownership by Non-Saudis mới chính thức có hiệu lực từ ngày 22/1/2026. Theo Real Estate General Authority, hệ thống cho phép cá nhân, doanh nghiệp và một số thực thể nước ngoài tiếp cận quyền sở hữu bất động sản tại Saudi Arabia theo những khu vực, tỷ lệ và điều kiện cụ thể. Quy trình còn được kết nối với cổng Saudi Properties và hệ thống đăng ký bất động sản.
Đáng chú ý hơn, luật cũng có quy định riêng cho công ty niêm yết, quỹ đầu tư và special purpose entities (SPE). Capital Market Authority sau đó ban hành các quy định liên quan và cho biết một trong những mục tiêu là tăng sự tham gia của nhà đầu tư quốc tế cũng như dòng vốn nước ngoài vào thị trường vốn Saudi Arabia.
Điều này tạo ra một sự kết hợp khá thú vị:
Mở cửa pháp lý cho vốn quốc tế + số hóa đăng ký tài sản + tokenization infrastructure.
Hadron đang xuất hiện đúng vào giai đoạn những mảnh ghép này bắt đầu được đặt cạnh nhau.
RWA có thể tạo ra một “đường ống vốn” mới
Một cách hình dung đơn giản là:
Tài sản Saudi Arabia → cấu trúc pháp lý/SPE → token hóa → phân phối cho nhà đầu tư → vốn quốc tế chảy ngược vào dự án.
Nếu thị trường phát triển đủ lớn, Saudi Arabia có thể không cần giới hạn mô hình ở bất động sản.
Chính Tether và các đối tác cho biết cấu trúc đang được xây dựng có thể mở rộng sang năng lượng, tài trợ cơ sở hạ tầng và các loại tài sản thực khác.
Đây mới là kịch bản đáng chú ý.
Một dự án điện mặt trời, trung tâm dữ liệu, logistics hub hoặc hạ tầng giao thông có thể được đặt trong một pháp nhân dự án. Một phần quyền hưởng dòng tiền hoặc chứng khoán liên quan sau đó có thể được số hóa và phân phối cho các nhóm vốn đủ điều kiện.
Khi đó, RWA không còn đơn thuần là “mua một phần căn nhà bằng crypto”.
Nó trở thành công nghệ phân phối vốn cho nền kinh tế thực.
Nếu Saudi Arabia có thể chuẩn hóa mô hình này trên nhiều loại tài sản, quốc gia này có thêm một kênh để kết nối hàng nghìn tỷ USD vốn quốc tế với các dự án phục vụ Vision 2030.
Nhưng đừng nhầm RWA với FDI
Có một điểm quan trọng cần phân biệt.
Token hóa tài sản không có nghĩa toàn bộ tiền chảy vào các token đó sẽ được tính là đầu tư trực tiếp nước ngoài (FDI).
Theo định nghĩa được Cơ quan Thống kê Saudi Arabia sử dụng, FDI thường phản ánh một mối quan hệ đầu tư dài hạn trong đó nhà đầu tư nước ngoài nắm từ 10% quyền biểu quyết trở lên, đủ để tạo ra mức độ ảnh hưởng hoặc kiểm soát nhất định đối với doanh nghiệp.
Một nhà đầu tư mua 0,05% token đại diện cho dòng tiền của một dự án bất động sản sẽ không nhất thiết thuộc nhóm này.
Vì vậy, nếu RWA phát triển mạnh, tác động có thể xuất hiện dưới nhiều dạng:
| Dòng vốn | RWA có thể đóng vai trò |
|---|---|
| FDI | Nhà đầu tư chiến lược nắm tỷ lệ lớn trong dự án |
| Portfolio investment | Nhà đầu tư mua phần nhỏ của tài sản token hóa |
| Private markets | Phân phối private credit, equity hoặc project finance |
| Real estate investment | Tiếp cận quyền lợi kinh tế từ bất động sản |
| Infrastructure finance | Huy động vốn cho năng lượng và cơ sở hạ tầng |
Nói cách khác, mục tiêu lớn hơn không nhất thiết là làm con số FDI tăng bằng token.
RWA có thể giúp Saudi Arabia mở rộng tổng tập hợp nguồn vốn có thể đầu tư vào tài sản trong nước.
Saudi Arabia đã có dòng vốn, RWA có thể mở rộng “phễu” nhà đầu tư
Saudi Arabia vốn đã thu hút lượng vốn quốc tế đáng kể.
Theo GASTAT, dòng FDI ròng trong quý III/2025 đạt 24,9 tỷ SAR, tăng 34,5% so với cùng kỳ năm trước. Tổng dòng FDI vào nền kinh tế trong quý đạt khoảng 27,7 tỷ SAR.
Vì vậy, token hóa không phải giải pháp cho một thị trường hoàn toàn thiếu vốn.
Giá trị của nó nằm ở khả năng mở rộng phễu.
Một dự án trước đây chỉ được chào bán cho 20 tổ chức lớn có thể về lý thuyết được phân phối cho hàng trăm tổ chức hoặc nhà đầu tư đủ điều kiện thông qua một hạ tầng số thống nhất.
Nếu thị trường thứ cấp được cho phép, những nhà đầu tư đó còn có khả năng thoát vị thế mà không phải chờ toàn bộ bất động sản được bán.
Điều này có thể giảm một trong những rào cản lớn nhất của tài sản tư nhân: vốn bị khóa quá lâu.
Tuy nhiên, blockchain không thể tự biến Saudi Arabia thành nam châm hút vốn
Khả năng công nghệ là một chuyện. Việc nhà đầu tư quốc tế thực sự chuyển hàng tỷ USD vào các token lại là chuyện khác.
Họ vẫn sẽ hỏi những câu rất truyền thống:
Ai đứng tên tài sản?
Token đại diện cho quyền sở hữu, cổ phần trong SPE hay chỉ là quyền hưởng dòng tiền?
Nếu dự án phá sản, token holder đứng ở đâu trong thứ tự ưu tiên?
Ai định giá tài sản?
Có thị trường thứ cấp không?
Nhà đầu tư có thể chuyển tiền và lợi nhuận ra khỏi Saudi Arabia như thế nào?
Token có tuân thủ giới hạn sở hữu nước ngoài và quy định từng khu vực hay không?
Đặc biệt, luật mới của Saudi Arabia vẫn duy trì các giới hạn về khu vực địa lý, loại quyền sở hữu và tỷ lệ mà người nước ngoài có thể nắm giữ. Một token không thể được sử dụng như “đường vòng” để bỏ qua những yêu cầu này.
Đó cũng là lý do cấu trúc mà Tether đang triển khai không chỉ có blockchain. First Data đóng vai trò liên quan đến phát hành và vận hành thị trường, còn BKN301 đảm nhiệm phần tích hợp với hạ tầng ngân hàng và compliance.
Thành công lớn nhất có thể không phải token hóa bất động sản
Nếu chỉ vài tòa nhà được token hóa, tác động của Hadron tại Saudi Arabia sẽ khá hạn chế.
Kịch bản đáng quan tâm hơn là Saudi Arabia biến tokenization thành một chuẩn phân phối vốn cho những tài sản đang được tạo ra dưới Vision 2030.
Bất động sản có thể chỉ là môi trường thử nghiệm đầu tiên vì quyền sở hữu và dòng tiền tương đối dễ hình dung.
Sau đó có thể đến năng lượng.
Tiếp theo là cơ sở hạ tầng.
Sau nữa có thể là private credit, quỹ đầu tư hoặc những cấu trúc tài chính dự án phức tạp hơn.
Khi ấy, lợi thế của Saudi Arabia không đơn thuần là “có RWA”. Rất nhiều quốc gia có thể token hóa tài sản.
Lợi thế thực sự sẽ xuất hiện nếu quốc gia này xây được một hệ thống trong đó tài sản thực có quy mô lớn, khung pháp lý, ngân hàng, compliance, settlement và blockchain được kết nối thành một đường ống duy nhất cho vốn quốc tế.
Nếu điều đó xảy ra, Hadron có thể có ý nghĩa lớn hơn nhiều so với một nền tảng token hóa bất động sản. Nó có thể trở thành một trong những lớp hạ tầng giúp Saudi Arabia biến hàng loạt tài sản và dự án trong Vision 2030 thành những sản phẩm đầu tư có thể được phân phối trên quy mô toàn cầu.