Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) đang chuẩn bị một trong những bước đi quan trọng nhất dưới thời Chủ tịch Paul Atkins đối với ngành crypto: tạo ra cơ chế linh hoạt hơn cho các doanh nghiệp muốn token hóa chứng khoán, bao gồm cổ phiếu công ty và các tài sản tài chính truyền thống khác.
Tuy nhiên, theo nhiều cựu luật sư SEC, hướng đi này vẫn chưa phải là “khung pháp lý vĩnh viễn” mà ngành crypto mong đợi. Thay vì tiến hành xây dựng một bộ quy tắc đầy đủ thông qua quy trình rulemaking, SEC nhiều khả năng sẽ sử dụng quyền miễn trừ hiện có để cho phép một số mô hình tokenization được thử nghiệm trong phạm vi và thời gian giới hạn.
SEC chọn miễn trừ tạm thời thay vì làm luật ngay
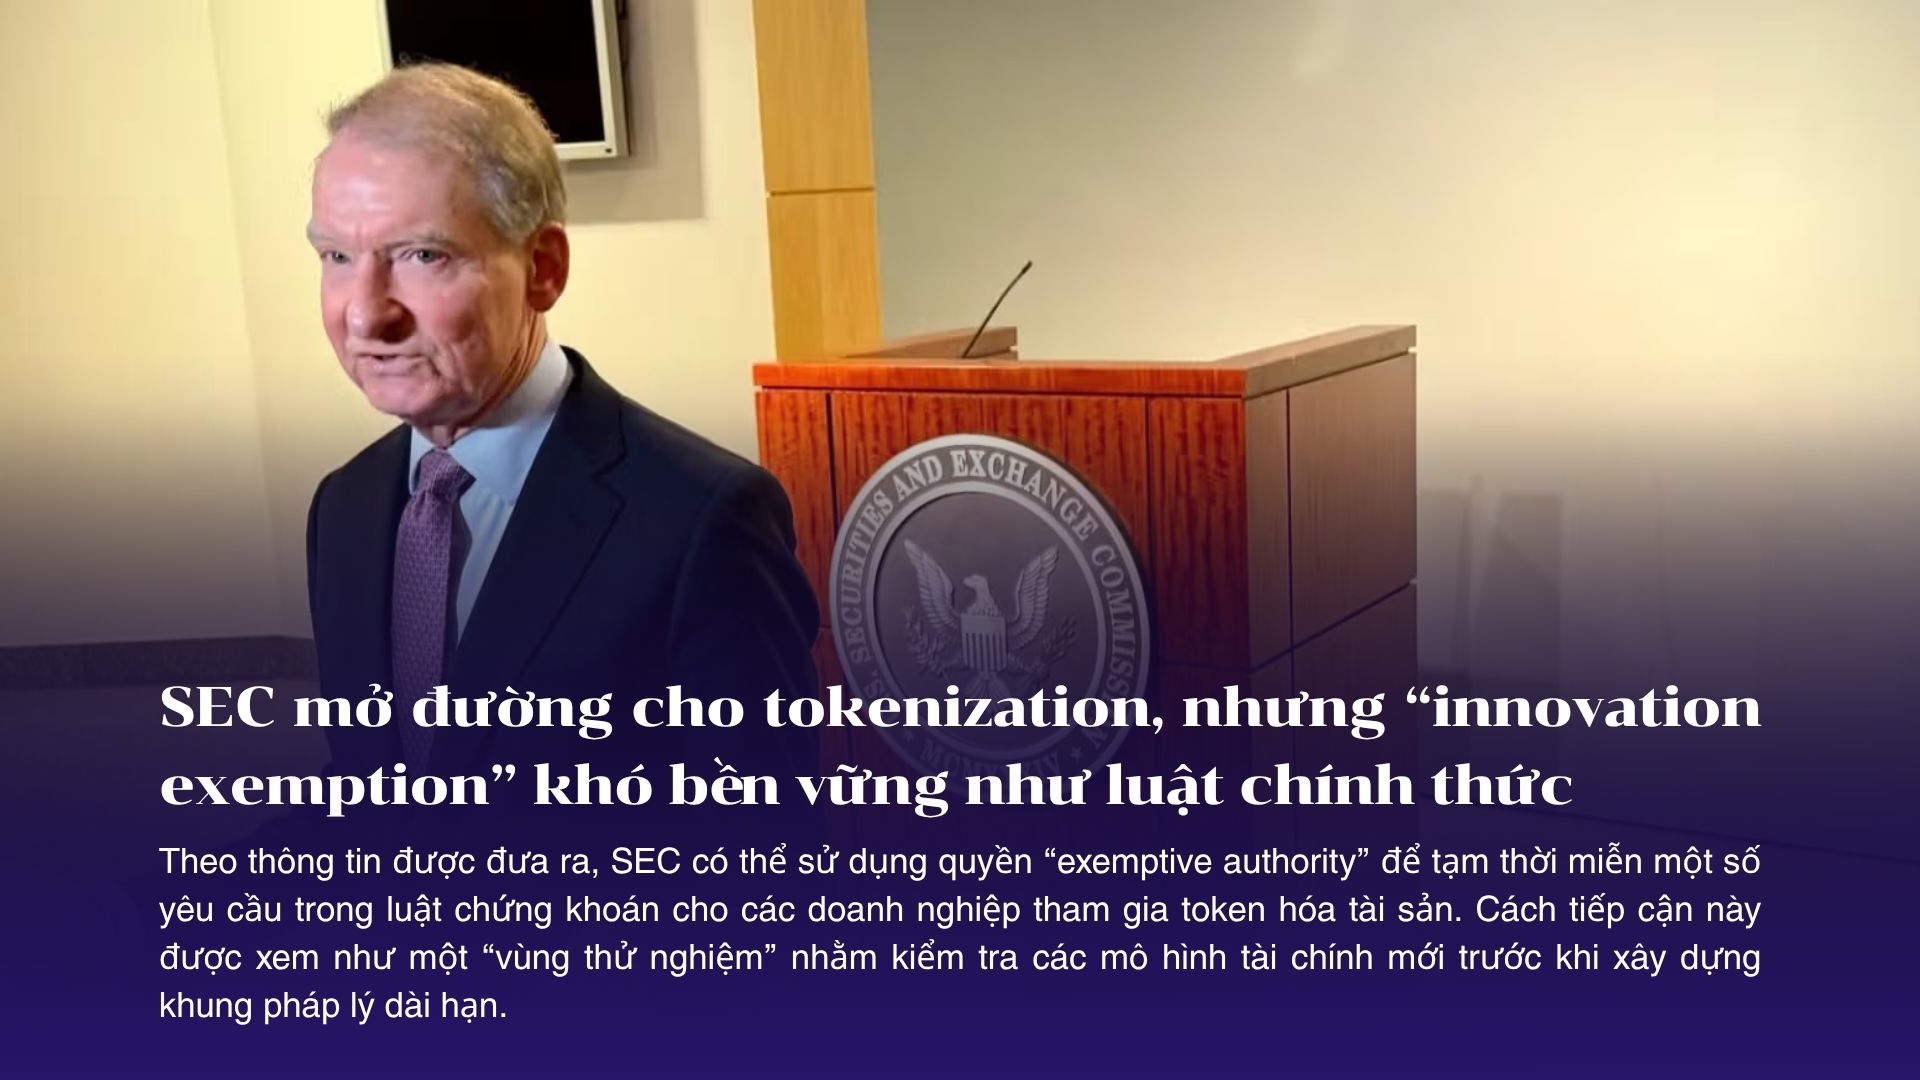
Theo thông tin được đưa ra, SEC có thể sử dụng quyền “exemptive authority” để tạm thời miễn một số yêu cầu trong luật chứng khoán cho các doanh nghiệp tham gia token hóa tài sản. Cách tiếp cận này được xem như một “vùng thử nghiệm” nhằm kiểm tra các mô hình tài chính mới trước khi xây dựng khung pháp lý dài hạn.
Ủy viên SEC Hester Peirce cho biết việc này không nhất thiết phải được thực hiện thông qua quy trình xây dựng quy tắc chính thức. Theo bà, SEC có quyền miễn trừ và cơ quan này vẫn thường sử dụng quyền đó trong nhiều trường hợp.
Chủ tịch SEC Paul Atkins trước đó cũng mô tả chính sách sắp tới là một “innovation exemption”, tức cơ chế miễn trừ đổi mới nhằm hỗ trợ giao dịch một số loại chứng khoán token hóa trong phạm vi giới hạn. Mục tiêu cuối cùng là tạo cơ sở để SEC xây dựng các quy định bền vững hơn trong tương lai.
Vì sao ngành crypto vẫn muốn một bộ luật rõ ràng hơn?
Dù miễn trừ tạm thời có thể giúp thị trường tokenization tiến nhanh hơn, nhiều chuyên gia pháp lý cho rằng nó không có sức nặng bằng một quy định chính thức hoặc một đạo luật từ Quốc hội Mỹ.
Một quy trình rulemaking đầy đủ thường bao gồm nhiều vòng lấy ý kiến công chúng, chỉnh sửa dự thảo và phản hồi từ các bên liên quan. Khi hoàn tất, quy định đó có tính ổn định cao hơn và khó bị đảo ngược hơn so với các tuyên bố chính sách hoặc miễn trừ tạm thời.
Charles Riely, cựu quan chức thực thi của SEC và hiện là đối tác tại Jenner & Block, cho rằng mục tiêu cuối cùng vẫn phải là một đạo luật hoặc quy tắc chính thức để tạo sự chắc chắn cho thị trường. Tuy nhiên, ông cũng nhận định cơ chế miễn trừ đổi mới có thể là một bước đệm quan trọng.
Theo Riely, khi thị trường tài sản số ngày càng có nhiều người tham gia, một chính quyền tương lai sẽ khó đảo ngược hoàn toàn các chính sách này nếu không có thiệt hại rõ ràng cho nhà đầu tư.
Cơ sở pháp lý hiện tại vẫn còn mong manh
Trong thời gian qua, SEC đã đưa ra nhiều định hướng liên quan đến crypto, bao gồm memecoin, mining, quyền sở hữu vật lý, phần mềm ví và giao diện người dùng. Tuy nhiên, nhiều chính sách trong số đó chủ yếu dựa trên tuyên bố từ nhân viên hoặc quan điểm tạm thời, thay vì quyết định chính thức của toàn bộ ủy ban.
Điều này khiến chúng dễ bị thay đổi nếu lãnh đạo SEC trong tương lai có quan điểm khác.
So với các tuyên bố cấp nhân viên, cơ chế miễn trừ do SEC thông qua sẽ có sức nặng pháp lý lớn hơn. Tuy nhiên, nó vẫn chưa đạt mức chắc chắn như một bộ quy tắc hoàn chỉnh hoặc một đạo luật mới.
Thoreau Bartmann, luật sư tại K&L Gates và cựu đồng trưởng cố vấn của Division of Investment Management thuộc SEC, cho rằng hướng miễn trừ có thể hợp lý trong bối cảnh SEC chưa có quyền xây dựng quy tắc rõ ràng riêng cho crypto. Nói cách khác, SEC có thể đang chọn giải pháp thực dụng: cho phép thị trường thử nghiệm trước, trong khi chờ Quốc hội trao thêm thẩm quyền lâu dài.
Rulemaking có thể mất nhiều thời gian
Theo Patrick Daugherty, cựu luật sư SEC và hiện đại diện cho nhiều lợi ích trong ngành crypto tại Foley & Lardner, một quy trình rulemaking đầy đủ thường cần ít nhất 12 đến 18 tháng.
Ngay cả khi một quy định đã được ban hành, việc rút lại nó cũng không đơn giản. SEC sẽ phải tiếp tục mở quy trình lấy ý kiến, đưa ra đề xuất mới và xử lý phản hồi từ công chúng.
Đây có thể là lý do SEC chọn miễn trừ tạm thời trước. Với ngành tokenization, việc chờ thêm một đến hai năm để có quy định chính thức có thể khiến nhiều dự án, tổ chức tài chính và nhà đầu tư lớn tiếp tục đứng ngoài cuộc.
Daugherty cho rằng một khi các sản phẩm và dịch vụ mới được triển khai, tạo ra giá trị kinh tế và vận hành ổn định trong một thời gian, một chính quyền tương lai sẽ khó đảo ngược chính sách theo cách làm phá hủy hoàn toàn giá trị đã được tạo ra.
Tokenization đang là trọng tâm mới của thị trường crypto
Tokenization là quá trình đưa tài sản truyền thống lên blockchain dưới dạng token. Các tài sản này có thể bao gồm cổ phiếu, trái phiếu, quỹ thị trường tiền tệ, bất động sản hoặc nhiều loại chứng khoán khác.
Những người ủng hộ tokenization cho rằng mô hình này có thể thay đổi cách thị trường tài chính vận hành nhờ khả năng giao dịch 24/7, giảm bớt trung gian và rút ngắn thời gian thanh toán.
Tuy nhiên, để tokenized securities thực sự được tổ chức tài chính lớn chấp nhận, thị trường cần câu trả lời rõ ràng cho nhiều vấn đề pháp lý và kỹ thuật. SEC sẽ phải xác định cách xử lý token do bên thứ ba phát hành, cơ chế nhận diện người mua trong giao dịch thứ cấp, quyền biểu quyết cổ đông, quyền nhận cổ tức và các biện pháp bảo mật liên quan.
Đây là những vấn đề phức tạp, vì token hóa chứng khoán không chỉ là “đưa tài sản lên blockchain”. Nó còn liên quan trực tiếp đến quyền sở hữu, nghĩa vụ công bố thông tin, bảo vệ nhà đầu tư và cấu trúc vận hành của thị trường vốn Mỹ.
Các tổ chức lớn vẫn cần sự chắc chắn cao hơn
Mục tiêu của ngành crypto là chính sách mới của SEC sẽ giúp các công ty tài chính truyền thống và nhà đầu tư tổ chức tự tin hơn khi tham gia tokenization.
Tuy nhiên, với một số tổ chức lớn, hành động đơn phương từ SEC có thể vẫn chưa đủ. Ashley Ebersole, Giám đốc pháp lý của Sologenic và cựu luật sư cấp cao tại SEC, cho rằng mức độ chấp nhận sẽ phụ thuộc vào khẩu vị rủi ro của từng doanh nghiệp.
Theo ông, luật từ Quốc hội vẫn là con đường duy nhất để tạo ra sự bền vững mà một số người chơi lớn cần trước khi tham gia sâu vào crypto hoặc cung cấp sản phẩm liên quan tại Mỹ.
Chủ tịch SEC Paul Atkins cũng thừa nhận rằng Quốc hội cần lên tiếng rõ ràng hơn trong lĩnh vực này. Ông cho rằng nền tảng pháp lý hiện tại của SEC vẫn dựa trên các đạo luật từ thập niên 1930, trong khi thị trường tài chính đã thay đổi rất nhiều.
Vì sao tokenization cần “niềm tin pháp lý” hơn là công nghệ?
Với tokenization, rào cản lớn nhất hiện nay không còn nằm ở câu hỏi “blockchain có làm được không?”. Về mặt kỹ thuật, thị trường đã chứng minh rằng tài sản có thể được đưa lên blockchain, giao dịch gần như tức thì, lưu ký bằng ví số và chuyển nhượng xuyên biên giới với chi phí thấp hơn mô hình truyền thống.
Nhưng với chứng khoán, công nghệ chỉ là một nửa câu chuyện.
Một cổ phiếu token hóa không đơn giản là một token có giá chạy theo cổ phiếu thật. Nó còn kéo theo hàng loạt quyền và nghĩa vụ pháp lý: ai là chủ sở hữu hợp pháp, ai được nhận cổ tức, ai có quyền biểu quyết, ai chịu trách nhiệm nếu token bị lỗi, ai đảm bảo tài sản gốc thật sự tồn tại, và giao dịch thứ cấp có được xem là giao dịch chứng khoán hợp lệ hay không.
Đây là lý do các định chế tài chính lớn thường không chỉ hỏi: “hệ thống có chạy được không?”, mà họ hỏi: “nếu chúng tôi triển khai, liệu có bị SEC xử lý trong vài năm tới không?”.
Với ngân hàng, quỹ đầu tư, công ty môi giới hay nhà quản lý tài sản, rủi ro pháp lý đôi khi còn đáng sợ hơn rủi ro công nghệ. Một lỗi smart contract có thể sửa, một giao thức có thể nâng cấp, một hệ thống giao dịch có thể cải thiện. Nhưng một vụ kiện chứng khoán, một cáo buộc bán tài sản chưa đăng ký, hoặc một chính sách bị đảo ngược sau khi sản phẩm đã ra thị trường có thể khiến cả mô hình kinh doanh bị đóng băng.
Đó là điểm khác biệt giữa crypto thuần túy và tokenization tài sản truyền thống.
Trong DeFi, nhiều dự án có thể thử nghiệm trước, thu hút người dùng trước, rồi xử lý pháp lý sau. Nhưng với tokenized securities, cách tiếp cận đó khó phù hợp hơn nhiều. Bởi tài sản được token hóa thường gắn với hệ thống tài chính truyền thống, nơi mọi thứ đều cần giấy phép, quy trình lưu ký, kiểm toán, báo cáo và trách nhiệm pháp lý rõ ràng.
Nói cách khác, tokenization không thiếu hạ tầng. Thứ thị trường đang thiếu là niềm tin rằng hạ tầng đó có thể vận hành trong một khung pháp lý ổn định.
Đây cũng là lý do “innovation exemption” của SEC được chú ý. Nó có thể không mạnh bằng một bộ luật chính thức, nhưng vẫn gửi tín hiệu rằng cơ quan quản lý Mỹ sẵn sàng cho thị trường thử nghiệm trong phạm vi nhất định. Với các tổ chức lớn, tín hiệu này quan trọng vì nó giúp giảm bớt nỗi sợ lớn nhất: bỏ tiền xây sản phẩm hôm nay, rồi vài năm sau bị kết luận là đi sai luật.
Tuy nhiên, exemption vẫn chỉ là bước đệm. Nếu muốn tokenization trở thành hạ tầng tài chính chính thống, thị trường cần nhiều hơn một khoảng trống thử nghiệm tạm thời. Các định chế lớn cần biết luật chơi sẽ tồn tại đủ lâu để họ đầu tư nghiêm túc, đưa tài sản thật lên blockchain và phục vụ khách hàng ở quy mô lớn.
Công nghệ có thể mở cánh cửa đầu tiên cho tokenization. Nhưng niềm tin pháp lý mới là thứ quyết định liệu dòng tiền tổ chức có dám bước qua cánh cửa đó hay không.
Kết luận
Động thái của SEC cho thấy tokenization đang bước vào giai đoạn được giới quản lý Mỹ xem xét nghiêm túc hơn. Việc sử dụng “innovation exemption” có thể mở cửa cho các thử nghiệm thực tế, giúp thị trường không phải chờ quá lâu trước khi có khung pháp lý hoàn chỉnh.
Tuy nhiên, đây vẫn chưa phải là tấm vé pháp lý vĩnh viễn cho tokenized securities. Miễn trừ tạm thời có thể tạo đà, nhưng để dòng vốn tổ chức thực sự đổ mạnh vào tokenization, thị trường vẫn cần một bộ luật hoặc quy định chính thức, rõ ràng và khó bị đảo ngược.
Nói cách khác, SEC có thể đang mở cánh cửa đầu tiên cho tokenization tại Mỹ. Nhưng để cánh cửa đó trở thành hành lang pháp lý bền vững, Quốc hội Mỹ vẫn sẽ là nhân tố quyết định.