Các quỹ ETF spot HYPE tại Mỹ đã ghi nhận tổng dòng tiền ròng 161 triệu USD chỉ sau một tháng ra mắt, cho thấy nhà đầu tư tổ chức không chỉ xem HYPE như một altcoin thông thường, mà đang bắt đầu định giá Hyperliquid như một mô hình sàn giao dịch onchain có doanh thu, phí và cơ chế mua lại token rõ ràng.
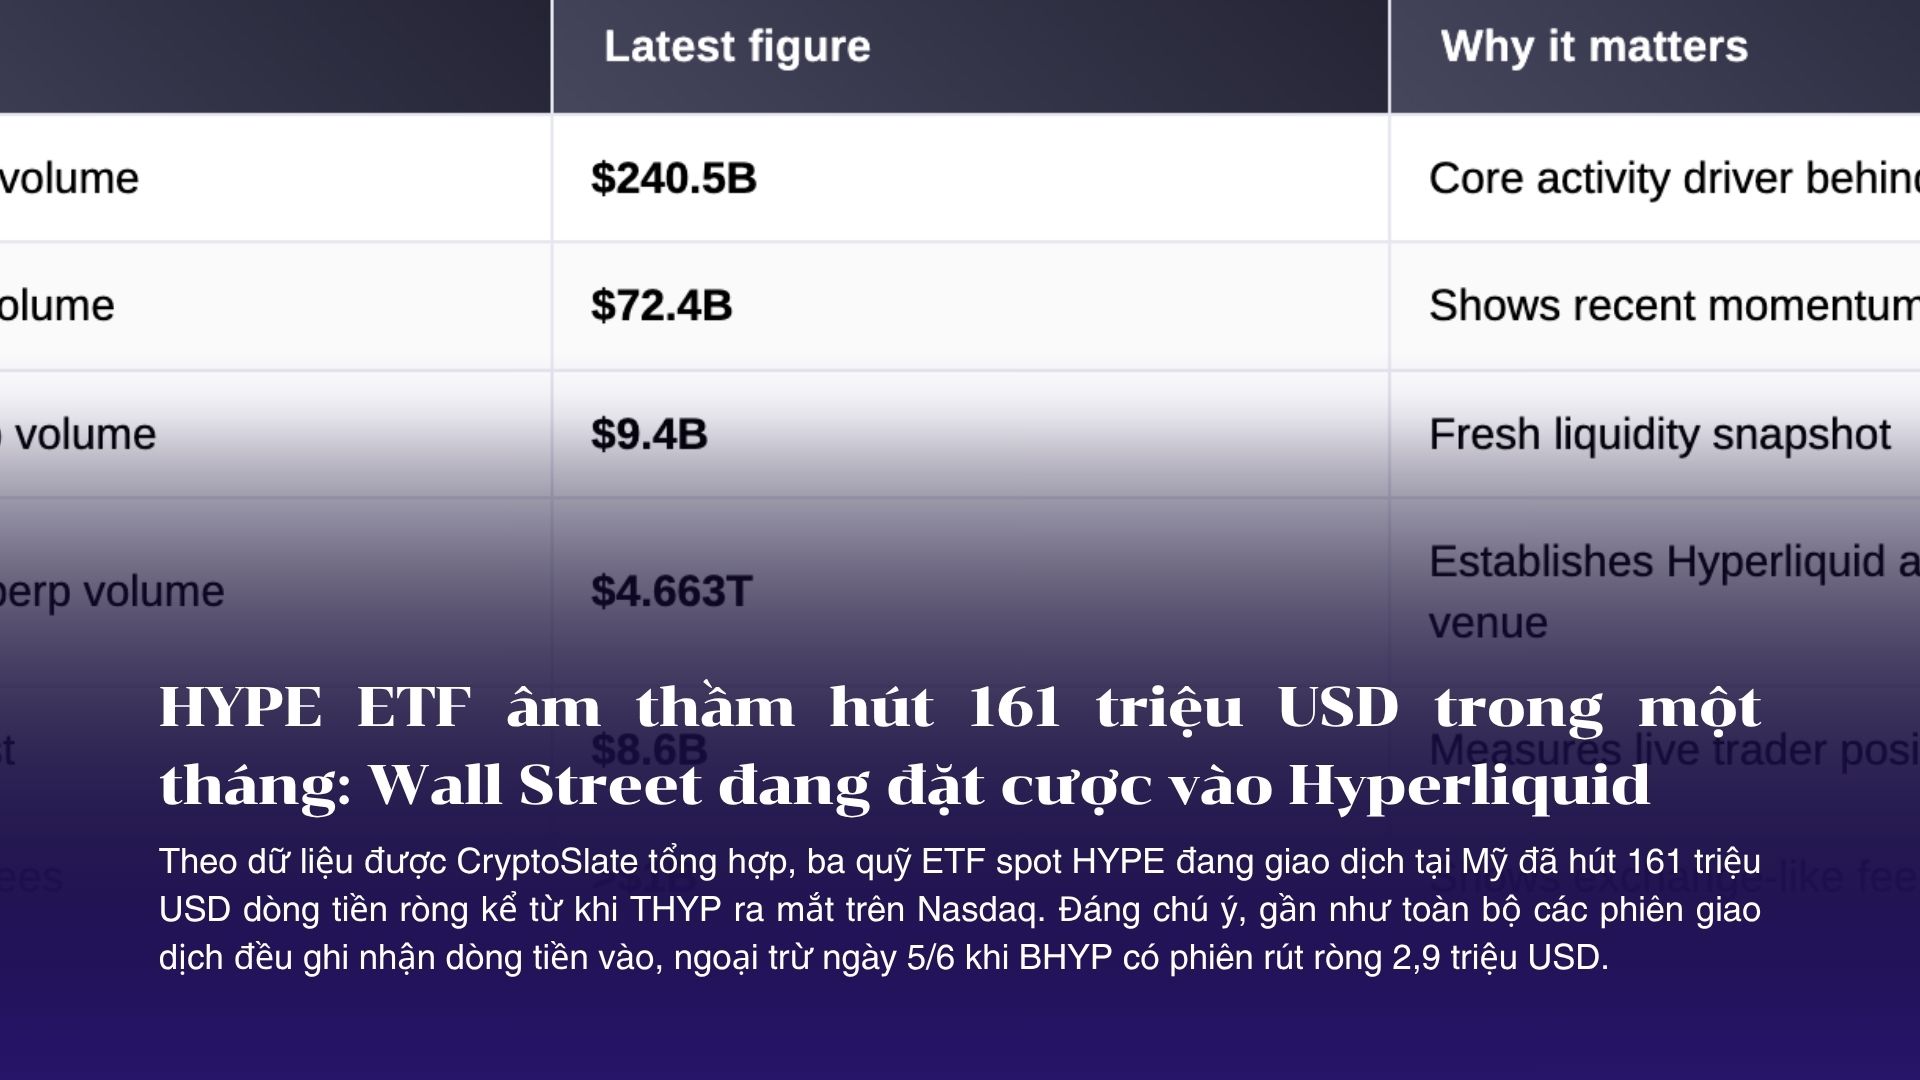
Theo dữ liệu được CryptoSlate tổng hợp, ba quỹ ETF spot HYPE đang giao dịch tại Mỹ đã hút 161 triệu USD dòng tiền ròng kể từ khi THYP ra mắt trên Nasdaq. Đáng chú ý, gần như toàn bộ các phiên giao dịch đều ghi nhận dòng tiền vào, ngoại trừ ngày 5/6 khi BHYP có phiên rút ròng 2,9 triệu USD.
Điểm đáng chú ý của câu chuyện này nằm ở cơ chế tiếp cận thị trường. Hyperliquid hiện hạn chế người dùng Mỹ sử dụng trực tiếp nền tảng. Vì vậy, ETF trở thành con đường đơn giản hơn để nhà đầu tư Mỹ có thể tiếp xúc với HYPE thông qua tài khoản môi giới truyền thống, thay vì phải sử dụng ví non-custodial hoặc đi qua các kênh crypto-native.
HYPE ETF không chỉ bán câu chuyện altcoin
Nếu Bitcoin ETF thường được nhìn như sản phẩm tiếp xúc với “vàng kỹ thuật số”, Solana ETF được gắn với câu chuyện hệ sinh thái Layer 1, còn XRP ETF xoay quanh thanh toán và pháp lý, thì HYPE ETF có một hướng tiếp cận khác.
Luận điểm chính của HYPE nằm ở việc Hyperliquid đang vận hành như một sàn giao dịch phái sinh onchain có dữ liệu kinh doanh khá rõ: khối lượng giao dịch, open interest, phí, doanh thu và cơ chế mua lại token.
Theo số liệu được nêu trong báo cáo, Hyperliquid ghi nhận 240,5 tỷ USD khối lượng perp trong 30 ngày, 72,4 tỷ USD trong 7 ngày và 9,4 tỷ USD trong 24 giờ. Tổng khối lượng perp tích lũy của nền tảng đã đạt khoảng 4,663 nghìn tỷ USD, trong khi open interest ở mức 8,6 tỷ USD.
Các chỉ số này khiến HYPE khác với nhiều token DeFi khác. Nhà đầu tư không chỉ nhìn vào narrative, TVL hay cộng đồng, mà có thể theo dõi trực tiếp hoạt động giao dịch tạo ra phí cho giao thức.
Cơ chế buyback là trung tâm của luận điểm đầu tư
Một trong những lý do khiến HYPE được Wall Street chú ý là cơ chế fee-to-buyback. Theo dữ liệu được trích dẫn, phần lớn phí từ Hyperliquid Perps được chuyển về Assistance Fund để mua lại HYPE trên thị trường, sau khi loại trừ một số khoản phí dành cho builder.
Điều này tạo ra một vòng lặp tương đối dễ hiểu: khối lượng giao dịch càng cao, phí tạo ra càng lớn; phí càng lớn, lực mua lại HYPE càng mạnh; nếu lực mua lại đủ lớn, nguồn cung lưu hành có thể được hấp thụ tốt hơn.
Chính vì vậy, một số tổ chức phát hành ETF có thể trình bày HYPE theo cách giống cổ phiếu của một sàn giao dịch tăng trưởng cao hơn là một token DeFi thuần túy. Thay vì chỉ bán câu chuyện “blockchain nhanh” hay “cộng đồng mạnh”, HYPE có thể được định vị bằng doanh thu, phí và hoạt động giao dịch thật.
Bitwise cho biết quỹ BHYP của họ có 93,53 triệu USD tài sản quản lý, nắm giữ khoảng 1,587 triệu HYPE tính đến ngày 10/6. Quỹ này cũng báo cáo mức staking reward gộp 2,25%, staking reward ròng 1,18% và khoảng 70% tài sản đang được stake.
Hyperliquid đang mở rộng ra ngoài crypto
Một yếu tố khác giúp câu chuyện HYPE ETF trở nên khác biệt là HIP-3, framework cho phép triển khai thị trường perpetual futures trên nhiều loại tài sản có price feed.
Theo nội dung được CryptoSlate dẫn lại, tỷ trọng giao dịch crypto trên Hyperliquid đã giảm từ khoảng 90% xuống còn khoảng 65% khi các thị trường truyền thống bắt đầu xuất hiện nhiều hơn. Có những ngày, 5 trong 10 tài sản có khối lượng lớn nhất trên nền tảng không còn là crypto thuần túy, mà bao gồm chỉ số S&P 500, bạc, Nasdaq-100, dầu WTI và Brent.
Điều này mở ra một luận điểm lớn hơn: Hyperliquid không chỉ muốn là một sàn perp crypto, mà đang thử trở thành hạ tầng giao dịch 24/7 cho nhiều loại tài sản khác nhau.
Nếu xu hướng này tiếp tục, doanh thu của Hyperliquid có thể không còn phụ thuộc hoàn toàn vào biến động crypto. Đây là điểm đặc biệt quan trọng với nhà đầu tư tổ chức, bởi một sàn giao dịch có nhiều nguồn volume thường được đánh giá bền vững hơn một giao thức chỉ sống nhờ một chu kỳ đầu cơ.
Vì sao Wall Street chú ý đến HYPE?
Có ba lý do chính.
Thứ nhất, HYPE có dữ liệu vận hành dễ theo dõi. Khối lượng giao dịch, open interest, phí và doanh thu đều là các chỉ số quen thuộc với nhà đầu tư tài chính truyền thống.
Thứ hai, ETF giúp hợp thức hóa kênh tiếp cận. Với nhà đầu tư Mỹ, việc mua HYPE qua ETF đơn giản hơn nhiều so với việc tự quản lý ví, private key, cầu nối tài sản hoặc giao dịch trên nền tảng bị hạn chế truy cập.
Thứ ba, Hyperliquid có mô hình gần giống một “exchange business” onchain. Nếu hoạt động giao dịch tăng, doanh thu tăng. Nếu doanh thu tăng, buyback tăng. Đây là câu chuyện dễ hiểu hơn nhiều so với các token chỉ dựa vào kỳ vọng governance hoặc incentive ngắn hạn.
Nói cách khác, Wall Street có thể không mua HYPE vì đây là một altcoin mới. Họ mua vì nhìn thấy một mô hình sàn giao dịch phái sinh onchain có khả năng tạo dòng tiền và mở rộng sang tài sản truyền thống.
Nhưng rủi ro cũng không nhỏ
Dù dòng tiền ETF đang tích cực, luận điểm HYPE vẫn phụ thuộc rất lớn vào khối lượng giao dịch. Nếu volume 30 ngày duy trì trên 200 tỷ USD, doanh thu annualized có thể tiếp tục ở mức cao và hỗ trợ câu chuyện buyback. Nhưng nếu volume giảm mạnh dưới 150 tỷ USD mỗi tháng, doanh thu có thể bị kéo xuống đáng kể.
Khi đó, lực mua lại HYPE từ phí giao thức có thể yếu đi đúng lúc thị trường phải hấp thụ áp lực unlock token hoặc chốt lời từ nhóm nhà đầu tư vào sớm. ETF cũng có thể trở thành con dao hai lưỡi: dòng tiền vào giúp tăng cầu, nhưng dòng tiền rút ra có thể khuếch đại áp lực giảm giá nếu tâm lý đảo chiều.
Một rủi ro khác đến từ pháp lý. Hyperliquid đang mở rộng sang các thị trường như hàng hóa, chỉ số chứng khoán và các tài sản truyền thống dạng perp. Đây là vùng nhạy cảm với cơ quan quản lý, đặc biệt khi sản phẩm có thể chạm tới commodity derivatives hoặc tokenized markets.
Nếu có hành động pháp lý nhắm vào các thị trường này, nguồn doanh thu mà HYPE ETF đang dựa vào để xây dựng luận điểm đầu tư có thể bị ảnh hưởng trực tiếp.
HYPE đang được định giá như tài sản tăng trưởng cao
HYPE từng lập đỉnh lịch sử 75,48 USD vào ngày 2/6, tăng khoảng 160% từ đầu năm và giao dịch quanh vùng 61 USD tại thời điểm bài gốc được công bố. Mức định giá pha loãng hoàn toàn của token tiến gần 69 tỷ USD, một con số rất lớn đối với một giao thức DeFi còn tương đối trẻ.
Điều này cho thấy thị trường đã phản ánh phần nào kỳ vọng tăng trưởng trong tương lai. Nếu Hyperliquid tiếp tục giữ được volume, mở rộng HIP-3 và duy trì dòng tiền ETF, HYPE có thể tiếp tục được nhìn như một tài sản đại diện cho “sàn giao dịch onchain”.
Ngược lại, nếu doanh thu chậm lại, ETF bắt đầu rút vốn và buyback không đủ hấp thụ nguồn cung mới, thị trường có thể buộc phải định giá lại HYPE như một token DeFi rủi ro cao thay vì một mô hình exchange-equity tăng trưởng.
Hyperliquid đang thử làm điều Binance chưa thể làm ở Mỹ
Điểm thú vị của câu chuyện HYPE ETF không chỉ nằm ở dòng tiền 161 triệu USD. Nó còn nằm ở chỗ Hyperliquid đang thử mở một con đường mà Binance, dù là sàn crypto lớn nhất thế giới trong nhiều năm, vẫn chưa thể làm trọn vẹn tại thị trường Mỹ: đưa một sản phẩm giao dịch crypto có thanh khoản mạnh, tốc độ cao và narrative toàn cầu vào khuôn khổ mà Wall Street có thể mua được.
Binance có lợi thế rất rõ: thương hiệu lớn, thanh khoản sâu, số lượng người dùng khổng lồ và hệ sinh thái sản phẩm rộng. Nhưng tại Mỹ, Binance luôn vướng vào bài toán pháp lý, tuân thủ và niềm tin sau nhiều năm bị cơ quan quản lý giám sát chặt chẽ. Điều đó khiến mô hình “sàn giao dịch toàn cầu” của Binance khó được đóng gói thành một câu chuyện đầu tư dễ tiếp cận cho nhà đầu tư tổ chức Mỹ.
Hyperliquid đi theo một hướng khác. Thay vì cố trở thành một CEX truyền thống có mặt trực tiếp tại mọi thị trường, dự án xây một sàn phái sinh onchain, nơi dữ liệu giao dịch, khối lượng, open interest, phí và cơ chế buyback có thể được theo dõi công khai hơn. Sau đó, lớp tiếp cận dành cho nhà đầu tư Mỹ lại được đưa qua ETF, một cấu trúc quen thuộc với Phố Wall.
Nói cách khác, Hyperliquid không nhất thiết phải “vào Mỹ” theo cách một sàn crypto truyền thống thường làm. HYPE ETF đang tạo ra một chiếc cầu khác: sản phẩm nằm onchain, nhưng dòng vốn đi qua brokerage account; hoạt động giao dịch diễn ra trong crypto, nhưng luận điểm đầu tư được trình bày bằng ngôn ngữ của thị trường vốn.
Đây là điều khiến HYPE trở nên khác biệt. Nhà đầu tư tổ chức không cần hiểu toàn bộ trải nghiệm DeFi, không cần tự quản lý ví, không cần trực tiếp sử dụng nền tảng. Họ chỉ cần nhìn vào các biến số quen thuộc: volume, revenue, buyback, staking yield, AUM và dòng tiền ETF.
Tất nhiên, điều này không có nghĩa Hyperliquid đã “thay thế Binance”. Khoảng cách về quy mô người dùng, độ phủ thương hiệu, thanh khoản tổng thể và hạ tầng tuân thủ vẫn còn rất lớn. Nhưng Hyperliquid đang thử chứng minh một điều quan trọng: một sàn giao dịch onchain có thể được Wall Street định giá như một tài sản tài chính, chứ không chỉ như một ứng dụng DeFi dành cho trader crypto-native.
Nếu Binance đại diện cho thế hệ CEX toàn cầu đầu tiên của crypto, Hyperliquid có thể đang đại diện cho thế hệ tiếp theo: sàn giao dịch vận hành onchain, dữ liệu minh bạch hơn, token gắn với phí giao dịch, và khả năng tiếp cận tổ chức được đóng gói qua ETF.
Điểm then chốt nằm ở đây: Binance có thanh khoản, nhưng khó kể câu chuyện pháp lý tại Mỹ. Hyperliquid có rủi ro riêng, nhưng lại đang kể được một câu chuyện mà Wall Street hiểu rất nhanh: đây không chỉ là một token, mà là một đặt cược vào mô hình sàn giao dịch onchain.
Kết luận
Dòng tiền 161 triệu USD vào HYPE ETF trong một tháng không đơn giản là một tín hiệu đầu cơ altcoin. Nó cho thấy nhà đầu tư tổ chức đang thử một luận điểm mới: mua quyền tiếp xúc với một sàn giao dịch phái sinh onchain có volume thật, phí thật và cơ chế mua lại token gắn trực tiếp với hoạt động kinh doanh.
Tuy nhiên, đây vẫn là một canh bạc tăng trưởng cao. HYPE ETF chỉ thực sự bền vững nếu Hyperliquid tiếp tục giữ được thanh khoản, mở rộng thị trường ngoài crypto và duy trì doanh thu đủ lớn để hỗ trợ buyback.
Trong chu kỳ này, câu hỏi không còn là “Wall Street có mua crypto không?”. Câu hỏi đúng hơn là: họ đang mua loại crypto nào. Với HYPE, câu trả lời có vẻ khá rõ: Wall Street đang mua một đặt cược vào sàn giao dịch onchain.